







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Uma sociedade empresária está avaliando a viabilidade de um projeto de investimento. Sabe-se que o investimento inicial no projeto será de R$ 200.000,00. Os gestores estimaram que esse projeto tem o potencial de gerar fluxos de caixa no valor de R$ 50.000,00 no ano 1, R$ 70.000,00 no ano 2 e de R$ 130.000,00 no ano 3. Sabendo-se que os gestores esperam uma taxa de retorno de, no mínimo, 10% ao ano, assinale a alternativa correta.
Não é possível calcular a viabilidade do projeto, uma vez que não foi informado o setor de atuação da sociedade empresária.
O projeto deve ser aprovado, uma vez que o valor presente líquido dos fluxos de caixa é positivo.
O projeto deve ser aprovado, uma vez que o valor presente líquido dos fluxos de caixa é negativo.
O projeto deve ser reprovado, uma vez que o valor presente líquido dos fluxos de caixa é positivo.
O projeto deve ser reprovado, uma vez que o valor presente líquido dos fluxos de caixa é negativo.
O período de recuperação do investimento de determinado projeto consiste no tempo necessário para que a empresa receba o investimento inicial em valores presentes.
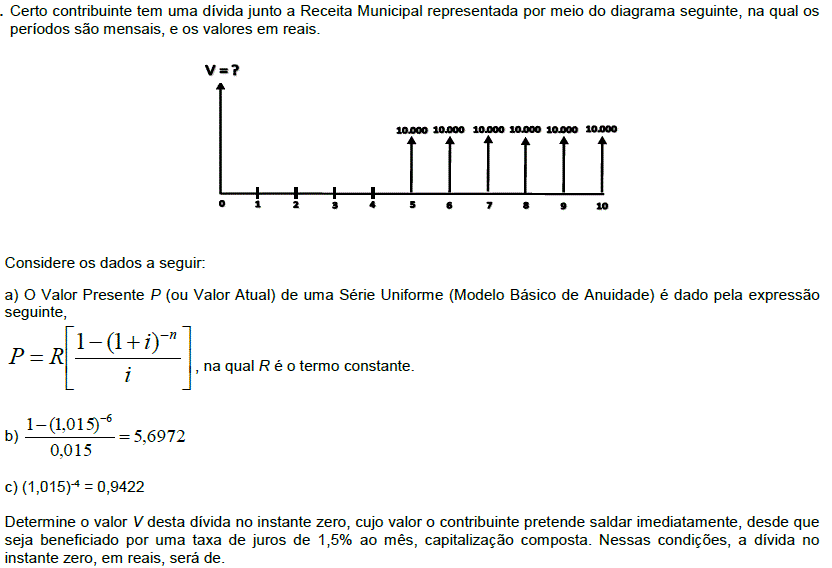
52.885,74.
53.679,02.
53.885,73.
56.961,21.
56.972,00.
Qual é o método de análise de investimentos que transforma o Valor Presente Líquido em Zero?
Taxa Interna de Retorno.
Payback Simples.
Depreciação Acumulada.
Payback Descontado.
Tanto o Valor Presente Líquido (VPL) quanto a Taxa Interna de Retorno (TIR) são técnicas de orçamento de capital utilizadas por empresas para tomada de decisões de aceitação ou rejeição de projetos e empreendimentos. Um projeto deve ser aceito quando
o VPL, considerando entradas e saídas de caixa, for menor que zero.
a TIR for menor que o custo de capital.
a TIR for maior que o custo de capital.
o VPL, considerando somente as entradas de caixa, for maior que zero.
o VPL, considerando somente as saídas de caixa, for maior que zero.
Laís elaborou uma projeção de fluxos de caixa para um investimento em um novo equipamento para sua empresa de materiais escolares. O investimento inicial foi calculado em R$ 25.000,00 e os benefícios econômicos de caixa projetados para o ano 1 foram de R$ 11.000,00 e, para o ano 2, de R$ 12.100,00. Sabendo que a taxa de desconto aplicada ao negócio é de 10% ao ano, o Valor Presente Líquido (VPL) do investimento, em reais, é
-4.000,00
45.000,00
-5.000,00
20.000,00
-1.900,00
Para análise de viabilidade dos projetos de investimentos, são utilizadas técnicas sofisticadas (que consideram o tempo no valor do dinheiro). Assinale a alternativa que corresponda às técnicas utilizadas para análise de retorno e de risco.
Retorno: VPL e TIR/ Risco: Desvio-Padrão e CAPM.
Retorno: VPL, TIR e Coeficiente de Variação/ Risco: Desvio-Padrão, Índice de Lucratividade e CAPM.
Retorno: VPL, TIR e Índice de Lucratividade/ Risco: Valor Esperado, Desvio-Padrão, Coeficiente de Variação e CAPM.
Retorno: Índice de Lucratividade, TIR e Desvio-Padrão/ Risco: VPL, Valor Esperado e Coeficiente de Variação.
Retorno: Valor Esperado, TIR e Coeficiente de Variação/ Risco: Desvio-Padrão, Índice de Lucratividade e Valor Presente.
João está em condições financeiras para realizar a quitação das três últimas prestações mensais referentes ao financiamento na compra de seu veículo. O valor de cada prestação é de R$ 1.500,00 e está sendo cobrada uma taxa de juro composto de 5% ao mês. Sabendo que o prazo para o vencimento de cada uma das prestações é de 30, 60 e 90 dias referente ao dia para o pagamento de quitação, respectivamente, o valor atual de quitação a ser pago por João é:
R$ 4.084,80.
R$ 4.275,00.
R$ 4.500,00.
R$ 4.654,63.
R$ 4.890,51.
A empresa Alegria realizou uma venda a prazo no valor de R$86.000,00 para recebimento em uma única parcela, após o prazo de três anos. Observando o que dispõe as normas Brasileiras de Contabilidade, foi registrado um ajuste a valor presente desta operação, considerando-se uma taxa de juros composta de 2% a.a. O montante do ajuste a valor presente da operação, na data de seu registro inicial, é de:
R$ 1.686,27
R$ 3.339,48
R$ 4.936,75
R$ 4.960,28
O orçamento de capital é o processo de análise de investimentos potenciais em ativos permanentes. Em relação às técnicas que são usadas na análise de orçamento de capital, avalie se são verdadeiras (V) ou falsas (F) as afirmativas a seguir.
I O método de payback descontado é similar ao método comum de payback, exceto pelo fato de que ele desconta os fluxos de caixa ao custo de capital de terceiros do projeto.
II Um projeto deve ser aceito se a sua TIR for maior do que o custo de capital.
III O verdadeiro valor de um projeto pode ser maior que o VPL baseado em sua vida física se ele puder ser terminado no final de sua vida econômica.
As afirmativas I, II e III são, respectivamente:
O valor presente líquido caracteriza-se pela transferência para o momento atual de todos os valores do investimento, sejam receitas ou despesas.
Considere que uma empresa emprega diversos indicadores para avaliar o retorno de seus investimentos. Os mais utilizados são o Valor presente líquido, a taxa interna de retorno e o tempo de recuperação do capital. Se essa empresa aplicar capital, na data zero, no montante de R$ 2 000,00 e esse investimento produzir um fluxo de caixa líquido, em perpetuidade, sem crescimento, de R$ 100,00, com taxa de desconto igual a 10% ao ano, então é correto afirmar que
o valor desse investimento será igual a R$ 1 900,00.
o valor presente líquido desse projeto será igual a R$ 2 000,00.
o valor presente do fluxo de caixa em perpetuidade será igual a R$ 1 000,00.
o valor desse fluxo de caixa no infinito será igual a R$ 4 000,00.
Abaixo são apresentados os valores presentes líquidos − VPL de quatro projetos de investimento, admitindo-se diferentes taxas de desconto (taxa mínima de atratividade − TMA):
Taxa de desconto (TMA) | Projeto 1 | Projeto 2 | Projeto 3 | Projeto 4 |
0% | 100,00 | 100,00 | 100,00 | 100,00 |
5% | 70,27 | 65,84 | 63,78 | 61,62 |
10% | 45,27 | 37,38 | 33,97 | 30,21 |
15% | 24,03 | 13,43 | 9,14 | (4,21) |
20% | 5,83 | (6,91) | (11,73) | (17,52) |
Com base nas informações acima,
todos os projetos são viáveis à TMA igual a 20%.
a taxa interna de retorno do Projeto 4 é maior do que a do Projeto 1.
a taxa interna de retorno do Projeto 2 é maior do que a do Projeto 4.
o Projeto 3 é mais rentável que o Projeto 1, para qualquer TMA.
a taxa interna de retorno dos Projetos 2, 3 e 4 são iguais.
Nos estudos de viabilidade econômicofinanceira, os dois principais métodos de avaliação são o Valor Presente Líquido e a Taxa Interna de Retorno. Quando são considerados dois investimentos mutuamente excludentes, a aplicação desses métodos pode produzir resultados conflitantes para o processo de decisão. Assinale a alternativa que apresenta as razões desse conflito.
Fontes de financiamentos e diferentes taxas de juros aplicadas aos valores.
Natureza do investimento e diferentes aplicações e utilizações dos investimentos.
Desembolsos dos investimentos e diferentes períodos de retorno dos investimentos.
Escalas de investimentos e diferentes contribuições dos fluxos de caixa no tempo.
Alternativas de financiamentos e diferentes valores de receitas e despesas.
Uma empresa precisa descontar uma duplicata no valor de R$20.000,00, com vencimento para 51 dias. Procurou um banco que lhe ofereceu uma taxa de 2% a.m. Nessa condição, pode-se afirmar que o valor líquido que a empresa receberá será de:
R$18.890,00
R$18.980,00
R$19.000,00
R$19.320,00
R$19.520,00
A um gerente de compras de uma empresa de engenharia foi dada a missão de comprar um novo guindaste para a empresa. Fazendo uma pesquisa de mercado, ele encontrou diversas alternativas para a compra do mesmo guindaste em vários revendedores.
Considerando-se o custo de oportunidade de sua empresa como sendo de 1% a.m., e uma disponibilidade de caixa de R$ 120.000,00, a alternativa a ser escolhida deverá ser a de
Considere que o projeto Alfa, a ser implementado pela Agência de Fomento do Paraná, terá um investimento de R$ 3.500,00 e que sua vida útil será de 2 anos. Projeta seu fluxo de caixa de R$ 2.200,00 ao final do primeiro ano e R$ 2.420,00 ao final do segundo ano, com uma taxa mínima de atratividade de 10% ao ano.
Com base no método de avaliação de ativos do Valor Presente Líquido, assinale a alternativa que apresenta, corretamente, a justificativa para a implementação ou não desse projeto.
A empresa deve implementá-lo, pois o projeto apresenta um VPL positivo de R$ 500,00.
A empresa deve implementá-lo, pois o projeto apresenta um VPL positivo de R$ 1.500,00.
A empresa deve implementá-lo, pois o projeto apresenta um VPL positivo de R$ 4.000,00.
O projeto é inviável, pois apresenta um VPL negativo de R$ 500,00.
O projeto é inviável, pois apresenta um VPL negativo de R$ 1.500,00.
Sobre as técnicas de avaliação de investimentos, considere as afirmativas a seguir.
I. Em um cálculo do VPL de um projeto, tendo como referência a taxa de desconto TIR, o VPL será igual a zero.
II. O projeto que possui o custo médio ponderado de capital menor que a TIR torna-se financeiramente viável.
III. O índice de lucratividade é um método que afere a viabilidade do investimento a valor presente, dada uma taxa mínima de atratividade.
IV. A técnica do payback descontado calcula o tempo de retorno do investimento a valor futuro.
Assinale a alternativa correta.
Somente as afirmativas I e II são corretas.
Somente as afirmativas I e IV são corretas.
Somente as afirmativas III e IV são corretas.
Somente as afirmativas I, II e III são corretas.
Somente as afirmativas II, III e IV são corretas.
Qual o nome da taxa de desconto que faz com que o Valor Presente Líquido (VPL) de um fluxo de caixa se iguale a zero?
Payback.
TIR – Taxa Interna de Retorno.
ROI – Retorno sobre Investimento.
TMA – Taxa Mínima de Atratividade.
FV – Future Value.



