





Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
A Cia. Maera adquiriu mercadorias para revenda no valor de R$ 500.000,00 pagos à vista, em 01/05/2016. Neste valor estavam inclusos tributos recuperáveis no valor de R$ 30.000,00. Também foram pagos R$ 12.000,00 de frete. No mesmo mês, a empresa vendeu metade das mercadorias à vista por R$ 340.000,00. Sobre a operação de venda incidiu ICMS de R$ 30.000,00 e pagamento de comissão ao vendedor de R$ 9.000,00. Considerando unicamente essas informações, o valor do lucro bruto da Cia Maera no mês maio de 2016 foi de R$:
60.000,00
78.000,00
69.000,00
172.000,00
As operações e os fatores determinantes, obtidos por uma empresa em decorrência das atividades desenvolvidas em determinado período, são evidenciados pela demonstração de:
fluxo de caixa
valor adicionado
resultado do exercício
mutações patrimoniais
A Demonstração do Resultado do ano de 2015 da empresa Produtos de Segurança Porta Aberta S.A. é apresentada a seguir:
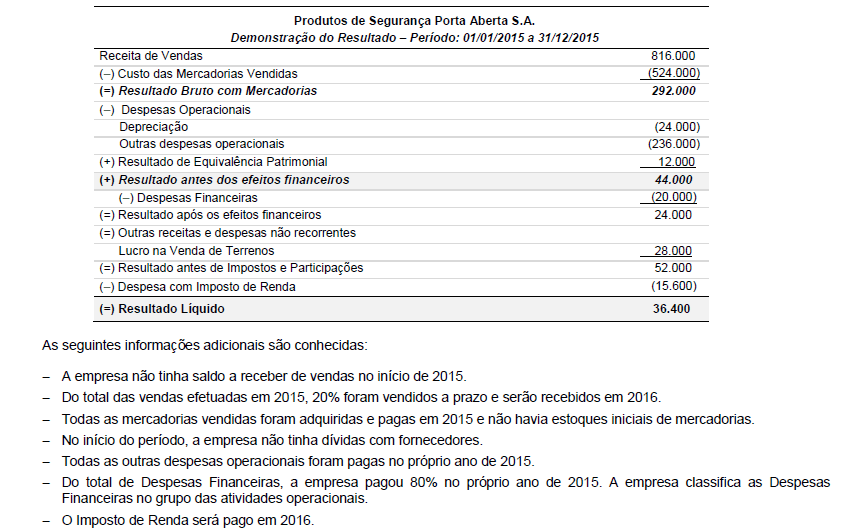
Desconsiderando os tributos sobre vendas e sobre compras, o valor correspondente ao Caixa das Atividades Operacionais do ano de 2015 foi, em reais:

Para a apuração do resultado do exercício e o levantamento da demonstração do resultado, devem-se considerar as receitas — independentemente de seu efetivo recebimento — e a totalidade das despesas e custos — independentemente de já terem gerado receitas.
Certo
Errado
Uma Sociedade Empresária adquiriu um equipamento de uso por R$150.000,00 e pagou da seguinte forma: 30% à vista, em dinheiro, e o restante em três parcelas mensais e iguais sem juros. Nessa operação, houve incidência de 12% referentes ao ICMS não recuperável. Para a contabilização da operação, não foi considerado o Ajuste a Valor Presente por não ser relevante.
Após a contabilização dessa operação, o patrimônio da Sociedade Empresária evidenciará um aumento líquido:
no Passivo, de R$ 45.000,00.
em Fornecedores Nacionais, de R$45.000,00.
em Máquinas e Equipamentos, de R$105.000,00.
no Ativo, de R$105.000,00.
Assinale a alternativa correta que expressa, respectivamente, o valor do Lucro Bruto e do Lucro ou Prejuízo do Exercício.
R$ 30.000,00 e R$ (35.000,00).
R$ 30.000,00 e R$ (63.000,00).
R$ 30.000,00 e R$ (65.000,00).
R$ 50.000,00 e R$ (15.000,00).
R$ 50.000,00 e R$ (35.000,00).
A empresa Alfa S.A. adquiriu uma máquina pelo valor de R$ 12.000.000,00 em 31/12/2011. A vida útil econômica definida pela empresa para a máquina é de 10 anos com estimativa de valor de venda, ao final da vida útil, de R$ 2.160.000,00 (valor líquido já considerando as despesas estimadas de venda).
Em 02/01/2014 houve uma redefinição da política de substituição de equipamentos na empresa.
Com isso ficou definido que a máquina seria utilizada por mais 5 anos e que, ao final desse período, a estimativa do valor líquido de venda é de R$ 3.840.000,00.
A empresa utiliza o método de quotas constantes para o cálculo da despesa com depreciação, não havendo necessidade de ajuste por redução do valor recuperável (impairment).
Com base nessas informações, assinale a alternativa que indica CORRETA e RESPECTIVAMENTE o valor da despesa de depreciação apresentado na Demonstração de Resultado em 2014 e o valor contábil do Ativo evidenciado no Balanço Patrimonial de 2014.
R$ 1.200.000,00 e R$ 8.400.000,00
R$ 1.238.400,00 e R$ 8.793.600,00
R$ 1.238.400,00 e R$ 6.793.600,00
R$ 984.000,00 e R$ 9.048.000,00
R$ 1.200.000,00 e R$ 9048.000,00
receita de vendas | 5.000 | |
variação do estoque de produtos acabados e em processos | 500 | |
consumo de matérias-primas e de materiais | 650 | |
salários e benefícios a empregados | 100 | |
depreciações e amortizações | 200 | |
comissões sobre vendas | 80 | |
outras despesas | 130 | |
total de despesas | 1.660 | |
resultado antes dos impostos | 3.340 |
A tabela mostrada acima, em que os valores estão em reais, exemplifica uma demonstração do resultado
elaborada adotando-se o método da natureza da despesa, válida para fins societários.
abrangente, conforme o CPCt.
proposta no formato de contribuição.
gerencial, sem valor societário.
proposta no formato funcional, com aplicação societária.
Com o objetivo da confecção dos dois relatórios básicos de um sistema de informação contábil, o Balanço Patrimonial (que exprime a situação patrimonial da entidade) e a Demonstração de Resultados do Exercício (que exprime os resultados das operações da entidade no último período), as contas são classificadas em dois grandes grupos: Contas Patrimoniais e Contas de Resultado. As Contas Patrimoniais são as contas que representam bens, direitos, obrigações e patrimônio líquido cujos saldos passam de um exercício para outro subsequente. As contas de resultado (representam contas de receitas, contas de despesas e contas de apuração) são contas transitórias, pois sua utilidade reside em acumular informações do último período analisado, fornecendo as informações necessárias para apurar o resultado do período, encerrando-se os saldos tão logo ocorra essa apuração.
Considere as contas relacionadas e os respectivos saldos.
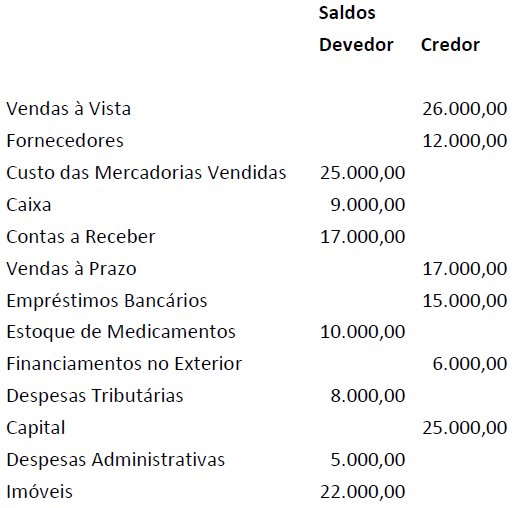
Qual o resultado final apurado?

63.000,00
58.000,00
53.000,00
30.000,00
5.000,00
Ao utilizar os sistemas de Inventário Periódico ou Permanente, é importante que o gestor responsável pelo controle do estoque fique atento à exatidão na determinação do Estoque Final e do Custo da Mercadoria Vendida, pois afeta diretamente o resultado apurado na Demonstração do Resultado do Exercício e o Balanço Patrimonial. Com base no exposto, é INCORRETO afirmar:
Se o estoque Inicial é superestimado, o CMV é subestimado e o Lucro é superestimado.
Se o estoque final é subestimado, o CMV é superestimado e o Lucro é subestimado.
Se o estoque Inicial é superestimado, o CMV é superestimado e o Lucro é subestimado.
Se o Estoque Inicial é subestimado, o CMV é subestimado e o Lucro é superestimado.
Se o estoque Final é superestimado, o CMV é subestimado e o Lucro é superestimado.

