







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
No processo de descontinuidade de uma das filiais da empresa KWC, revendedora de equipamentos industriais, foi realizada a venda de um dos seus imóveis em 31/12/2015, cujas informações, após o reconhecimento da depreciação referente a 2015 e da realização do teste de impairment em 31/12/2015, são as seguintes:
Custo de Aquisição: R$ 600.000,00
Depreciação Acumulada: R$ 240.000,00 Ajuste por Perda por Impairment: R$ 50.000,00
O imóvel foi vendido por R$ 330.000,00, sendo R$ 270.000,00 à vista e R$ 60.000,00 a prazo. Pela venda do imóvel, a empresa KWC reconheceu, na Demonstração do Resultado de 2015, um impacto
O Balanço Patrimonial de uma empresa, em 31/12/2014, apresentou o saldo de R$ 1.200.000,00 na conta representativa das provisões que era composta dos seguintes valores: 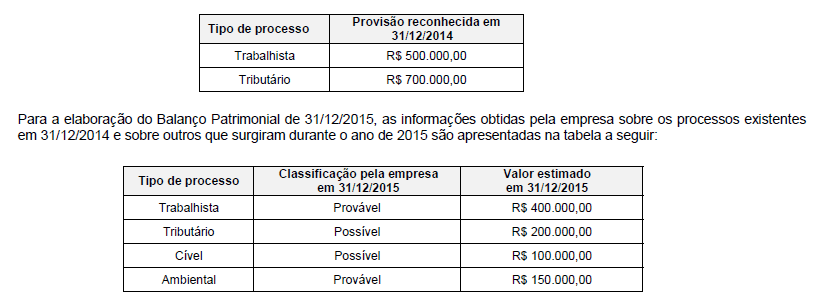
O efeito líquido causado na Demonstração do Resultado de 2015 da empresa relacionado com as provisões foi, em reais:
A Empresa Revendedora S.A. apresentou as seguintes demonstrações contábeis:
Balanço Patrimonial (valores em reais)
Ativo | 31/12/14 | 31/12/15 | Passivo | 31/12/14 | 31/12/15 |
Ativo Circulante | 300.000 | 460.000 | Passivo Circulante | 150.000 | 50.000 |
Disponível | 160.000 | 380.000 | Fornecedores | 150.000 | 50.000 |
Duplicatas a Receber | 140.000 | 80.000 | |||
Ativo Não Circulante | 300.000 | 290.000 | |||
Imobilizado | Patrimônio Líquido | 450.000 | 700.000 | ||
Veículos | 300.000 | 300.000 | Capital Social | 400.000 | 400.000 |
Depreciação Acumulada de Veículos | (10.000) | Reservas de Lucros | 50.000 | 300.000 | |
Total do Ativo | 600.000 | 750.000 | Total do Passivo + PL | 600.000 | 750.000 |
Demonstração do Resultado do Exercício de 2015 (valores em reais)
Receita Bruta de Vendas | 880.000 |
(−) Impostos sobre Vendas | (180.000) |
(=) Receita Líquida de Vendas | 700.000 |
(−) Custo das Mercadorias Vendidas | (300.000) |
Lucro Bruto | 400.000 |
Despesas gerais e administrativas | (70.000) |
Despesa de depreciação | (10.000) |
Lucro antes do IR e CSLL | 320.000 |
Despesa com Imposto de Renda e CSLL | (70.000) |
Lucro Líquido | 250.000 |
O valor recebido em 2015 decorrente das vendas realizadas foi, em reais,
880.000,00.
760.000,00
700.000,00.
60.000,00.
940.000,00.
Na Demonstração dos Resultados, os juros passivos e os honorários de diretoria são considerados, respectivamente, como despesas:
Comerciais e financeiras.
Financeiras e administrativas.
Outras despesas operacionais e financeiras
Administrativas e outras despesas operacionais.
Uma determinada empresa industrial iniciou suas atividades em março de 2.016, e apresentou os seguintes dados em 31/03/2016.
Comissão de vendedores | R$ 2.500.00 |
CIF's | R$ 26.000.00 |
Despesas Administrativas | R$ 12.000.00 |
Estoque Final de Matéria prima | R$ 8.000.00 |
Estoque Final de Produtos Acabados | R$ 15.000.00 |
Mão de Obra Direta | R$ 18.000.00 |
Matérias Primas Adquiridas | R$ 35.000.00 |
Receita Bruta de Vendas | R$ 98.000.00 |
Impostos sobre as Vendas | R$ 17.000.00 |
O resultado antes da tributação sobre o lucro foi de:
R$25.000,00.
R$13.500,00.
R$10.500,00.
R$8.500,00.
Assinale a alternativa que apresenta um exemplo classificado na demonstração de resultado de exercício como outras receitas e despesas operacionais.
Juros.
Descontos.
Variação cambial ativa.
Descontos obtidos.
Venda de sucata.
As contas num plano contábil podem ser assim agrupadas: patrimoniais, transitórias, de compensação e de resultado. Em uma situação em que se faz necessário apurar o resultado do exercício de uma determinada empresa privada da área de serviços, o contador deverá, de um modo correto, deixar algumas contas com saldo zero no livro razão, em função de ter transferido o saldo final para uma determinada conta, que, ao final, terá seu saldo também transferido para lucro ou prejuízo. Assim, a conta que receberá as transferências dos saldos para se apurar o resultado do lucro ou prejuízo, deverá ser identificada corretamente como sendo:
Lucro líquido do exercício, classificada como conta transitória.
Prejuízo do exercício, classificada como conta de compensação.
Ganhos e perdas, classificada como conta patrimonial.
Apuração do Resultado do Exercício, classificada como conta transitória.
Renda do exercício, classificada como conta de resultado.
As contas elencadas abaixo, sem ordem específica, fazem parte da Demonstração do Resultado do Exercício da empresa Vega S/A.
Receitas Não-Operacionais R$ 1.000,00
Provisão para Contribuição Social 10%
Juros Ativos R$ 750,00
Depreciação R$ 300,00
Amortização R$ 50,00
Participação de Empregados 5%
Impostos e Taxas R$ 250,00
Marketing R$ 900,00
Vendas Canceladas R$ 10.000,00
PIS/PASEP 1%
Despesas Bancárias R$ 400,00
Estoque Inicial R$ 15.000,00
Comissões sobre Vendas de Mercadorias R$ 1.500,00
Descontos Incondicionais Concedidos R$ 10.000,00
Estoque Final R$ 18.500,00
Descontos Condicionais Concedidos R$ 1.000,00
Participação de Debêntures 5%
Juros Passivos R$ 250,00
Vendas de Mercadorias R$ 50.000,00
COFINS 2%
Salários e Encargos Sociais R$ 1.500,00
Água e Esgoto R$ 30,00
Energia Elétrica R$ 70,00
Provisão para Imposto de Renda 15%
Compras de Mercadorias R$ 25.000,00
ICMS sobre Compras e Vendas 12%
Descontos Obtidos R$ 7.500,00
Organizando-se as contas corretamente e de acordo com a legislação societária no que se refere à elaboração da Demonstração do Resultado do Exercício, encontraremos
receita líquida de vendas de R$ 24.000,00.
lucro líquido antes da contribuição social e do imposto de renda de R$ 10.000,00.
lucro operacional bruto de R$ 2.000,00.
lucro operacional líquido de R$ 7.500,00.
lucro líquido do exercício de R$ 6.750,00.



