





Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Uma sociedade empresária contabilizou seus lucros e prejuízos (em milhares de reais) durante os oito primeiros meses do ano de 2012, apresentando esses resultados mensais por meio do gráfico a seguir:
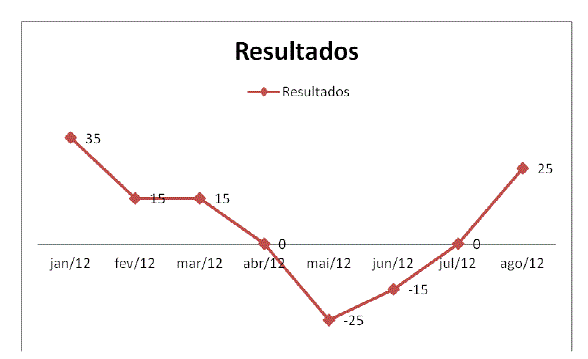
Nos meses de abril e julho, a sociedade empresária não obteve lucro e nem prejuízo.
Nos meses de janeiro, fevereiro, março e abril, a sociedade empresária apurou prejuízos.
Nos meses de janeiro, fevereiro, março e agosto, isto é, antes de abril e depois de julho, a sociedade empresária apurou lucro.
Nos meses de maio e junho, a sociedade empresária apurou prejuízos.
Sabendo que o valor das vendas a prazo é líquido de impostos, o Resultado Operacional Bruto será de:
$395.000,00.
$595.000,00.
$370.000,00.
$470.000,00.
O objetivo da Demonstração do Resultado do Exercício é:
Fornecer o Resultado Líquido do Exercício (Lucro ou Prejuízo) e os elementos que o compuserem.
Identificar as modificações ocorridas na posição financeira de curto prazo da empresa, motivadas pelo ingresso de novos recursos, além dos gerados pelas próprias operações, e a forma como esses foram aplicados, cujo excesso ou insuficiência reflete no aumento ou diminuição no Capital Circulante Líquido.
Identificar as modificações ocorridas na posição financeira de curto prazo e longo prazo da empresa, motivadas pelo ingresso de novos recursos, além dos gerados pelas próprias operações, e a forma como esses foram aplicados, cujo excesso ou insuficiência reflete no aumento ou diminuição no Capital Circulante Líquido.
Demonstrar o total das receitas deduzido das despesas, exceto os itens reconhecidos como outros resultados abrangentes no patrimônio líquido.
A Cia. de Transportes Pontual atua no ramo de entregas de encomendas utilizando 30 motocicletas. Após inúmeros problemas verificados em razão da falta de pontualidade de entrega, as condições de locomoção, risco do negócio e os resultados negativos obtidos, resolve encerrar esse tipo de atividade, passando a atuar no ramo de transportes de produtos in natura, utilizando caminhões pesados. Em 20/03/2011, ao desfazer-se das motocicletas, via leilão, identifica os seguintes valores:
(Valores em R$)
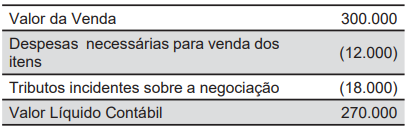
Com base nas informações, pode-se afirmar que:

o resultado apurado nessa operação deve ser divulgado em um único valor na Demonstração do Resultado do Exercício, separadamente do resultado das operações em continuidade e a análise do valor apurado divulgado em notas explicativas.
a contabilidade da empresa deve transferir os valores constantes do imobilizado para a conta de baixa de imobilizados, registrar as despesas e os tributos nas despesas operacionais e reconhecer como ganhos em operações descontinuadas o valor total recebido na venda.
o recebimento do valor da venda deve ser registrado a crédito de receitas extraordinárias e o valor de R$ 270.000,00 deve ser baixado a débito dessa mesma conta para evidenciar o resultado líquido de R$ 30.000,00 na Demonstração de Resultado como Lucros de Operações Descontinuadas.
os registros devem ser efetuados a crédito de Receitas com Imobilizados, as despesas como Despesa Operacional, os tributos e a baixa dos itens vendidos debitados como Custo do Imobilizado a crédito de Caixa e Imobilizado respectivamente.
Nessa operação a empresa apurou um ganho líquido de R$ 8.000,00 que deve ser apresentado na Demonstração do Exercício como Ganhos/Perdas de Capital com Imobilizados no grupo de outros resultados operacionais.
A empresa em questão é contribuinte do ISS ou do ICMS.
O valor do resultado do exercício findo, em 31/12/2012, é de:
228.690.
591.690.
192.390.
131.890.
Com esses dados, pode-se afirmar que o montante das compras líquidas no exercício correspondeu a:
R$ 39.600,00
R$ 36.000,00
R$ 32.600,00
R$ 30.000,00
BALANÇO PATRIMONIAL | |||
ATIVO | PASSIVO | ||
Ativo Circulante | Passivo Circulante | ||
Caixa | 3.000,00 | Duplicatas a Pagar | 9.000,00 |
Banco Conta Movimento | 8.000,00 | Salários a Pagar | 4.000,00 |
Duplicatas a Receber | 6.000,00 | Promissórias a Pagar | 2.000,00 |
ICMS a Recuperar | 1.000,00 | Total Passivo Circulante | 15.000,00 |
Estoque de Mercadorias | 12.000,00 | Patrimônio Líquido | |
Total Ativo Circulante | 30.000,00 | Capital | 30.000,00 |
Ativo não Circulante | Reserva de Lucros | 29.000,00 | |
Computadores | 2.000,00 | Total Patrimônio Líquido | 59.000,00 |
Móveis e Utensílios | 7.000,00 | ||
Veículos | 15.000,00 | ||
Máquinas e Equipamentos | 20.000,00 | ||
Total Ativo não Circulante | 44.000,00 | ||
Total Ativo | 74.000,00 | Total Passivo | 74.000,00 |
1. A empresa vende no mês 80% de seus estoques com 75% de margem sobre o custo.
2. As vendas são à vista e tributadas a 12% pelo ICMS.
3. As despesas do período somam 20% da receita bruta.
4. O total da reposição das mercadorias com compras a prazo é de R$ 12.600,00.
5. Pagamento do total de salários.
6. Pagamento de 30% das duplicatas.
Indique o Resultado do Exercício apurado nas operações da Questão 61.
R$ 3.840,00
R$ 2.824,00
R$ 5.184,00
R$ 1.824,00
R$ 3.184,00
A receita líquida das vendas e serviços é obtida a partir da receita bruta, menos as deduções das vendas, os abatimentos e os impostos sobre as vendas.


