Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
A Comercial Kapa S.A. revende produtos adquiridos de terceiros. A companhia apresentou a seguinte Demonstração do Resultado do Exercício (DRE) relativa ao ano de x1:
Demonstração do Resultado do Exercício findo em 31/12/x1
Em milhares de reais
Receita de Vendas | 648.600 |
(-) Custo das Mercadorias Vendidas | (353.000) |
(=) Resultado Bruto | 295.600 |
(-) Despesas/Receitas Operacionais | (204.000) |
(-) Despesas com Vendas | (70.600) |
(-) Despesas Gerais e Administrativas | (153.400) |
(+) Resultado da Equivalência Patrimonial | 16.500 |
(+) Outras receitas | 3.500 |
(=) Resultado Antes do Resultado Financeiro e dos Tributos | 91.600 |
(+/-) Resultado Financeiro | (3.000) |
(+) Receitas Financeiras | 4.200 |
(-) Despesas Financeiras | (7.200) |
(=) Resultado Antes dos Tributos sobre o Lucro | 88.600 |
(-) IR/CSLL Correntes | (30.120) |
(=) Lucro Líquido | 58.480 |
As despesas com vendas incluem gastos com comissões de vendedores, publicidade e propaganda e garantias dos produtos. As despesas gerais e administrativas incluem a remuneração do pessoal administrativo, a depreciação dos bens móveis e imóveis da companhia e os consumos de água, energia elétrica e serviços de telecomunicação. Outras receitas incluem aluguéis recebidos pela locação de propriedades da companhia. Em sua Demonstração do Valor Adicionado (DVA), a Comercial Kapa S.A. apresentará um valor adicionado recebido em transferência durante x1 de:
R$ 7.700.000;
R$ 17.000.000;
R$ 20.000.000;
R$ 20.700.000;
R$ 24.200.000.
São determinantes para o resultado de uma empresa,suas receitas e despesas. Entretanto, outros fatos contábeis extraordinários impactam o Resultado. Assinale a opção que apresenta outro fato contábil extraordinário que pode contribuir para formação do resultado.
Compra de material.
Pagamento de duplicatas.
Compras de mercadorias.
Perdas e ganhos.
Pagamento de funcionários.
A demonstração do resultado do exercício é a demonstração contábil que precede as demais demonstrações e é, também a demonstração que evidencia as variações ocorridas no Patrimônio da empresa. A demonstração do resultado do exercício faz uma comparação de receitas e despesas em um mesmo período para a apuração do resultado, para compreendê-la é necessário estudar os fatores que a compõem: Receita, Despesa e Resultado.
A partir do exposto pode-se afirmar:
I - Receita operacional bruta é a venda de produtos, de mercadorias e a prestação de serviços, incluindo todos os impostos cobrados do comprador, sem a exclusão das devoluções de mercadorias e abatimentos concedidos por pedidos em desacordo.
II - Deduções da receita bruta são os ajustes à receita bruta e são classificadas como despesas.
III - Receita Líquida é a receita bruta deduzida das vendas canceladas, devoluções de vendas, abatimentos, descontos comerciais e dos impostos incidentes sobre as vendas.
IV - Lucro Bruto é a receita líquida deduzida do custo dos produtos, mercadorias e serviços vendidos.
Assinalar a alternativa CORRETA:
Apenas as afirmativas I e II estão corretas.
Apenas as afirmativas II e III estão corretas.
Apenas as afirmativas II e IV estão corretas.
Todas as afirmativas estão corretas.
Todas as afirmativas estão corretas com exceção da II.
A receita líquida pode ser obtida através da operação:
receita operacional bruta - despesas operacionais.
receita operacional bruta - deduções da receita bruta.
lucro operacional bruto - despesas com vendas.
lucro operacional bruto - despesas operacionais.
receita operacional bruta - custos das mercadorias vendidas.
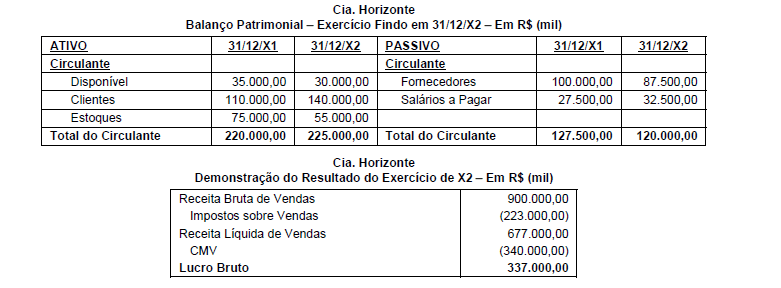
Considere as informações extraídas do Balanço Patrimonial e da Demonstração do Resultado do Exercício da empresa Horizonte, empresa comercial, referentes ao exercício de X2:

Com base nestas informações, o valor recebido de clientes em X2 foi, em milhares de reais,