







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
A Empresa Mundial S.A. adquiriu, em março de 2014, 40% das ações da Empresa Transnacional S.A., pagando o valor total de R$ 43.000.000,00 à vista. Com as ações adquiridas, a Empresa Mundial S.A. passou a ter influência significativa na Empresa Transnacional S.A.. Na data da aquisição das ações, o valor total do Patrimônio Líquido contábil da Empresa Transnacional S.A. era R$ 100.000.000,00 e o valor justo líquido dos ativos e passivos identificáveis era R$ 120.000.000,00.
Os valores evidenciados pela Empresa Mundial S.A. em suas demonstrações individuais, na data da aquisição das ações, relativos exclusivamente à participação adquirida na Empresa Transnacional S.A. foram, em reais,
Na análise da Demonstração das Variações Patrimoniais de determinado órgão público é possível identificar
a despesa com remuneração de pessoal que foi fixada para o exercício corrente.
o superávit financeiro do exercício anterior.
os créditos adicionais especiais abertos por excesso de arrecadação.
a arrecadação proveniente da cobrança de taxas pelo exercício do poder de polícia.
a disponibilidade financeira correspondente a recursos de origem vinculada.
A Empresa Trovoada S.A. apresentou as seguintes demonstrações contábeis, com os valores expressos em reais:
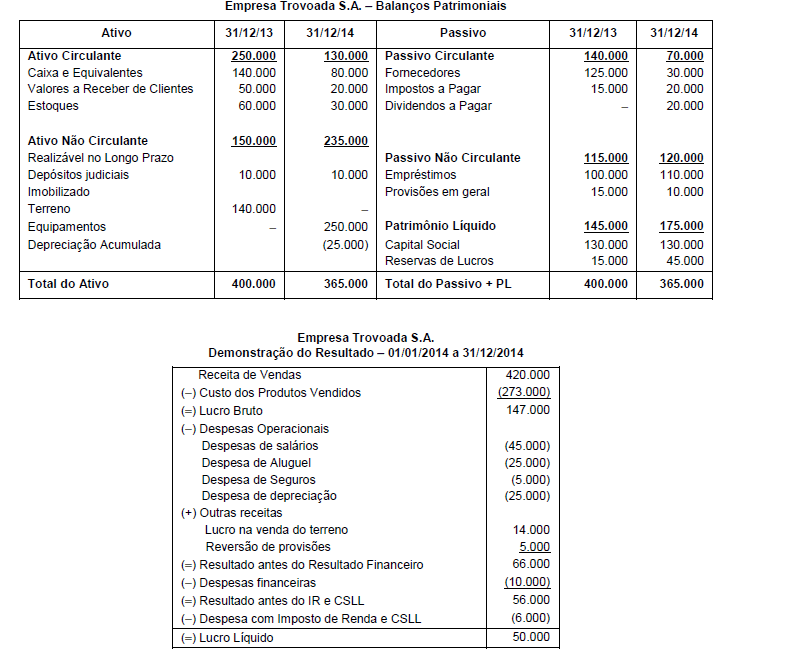
Sabendo-se que as despesas financeiras somente serão pagas na data de vencimento dos empréstimos existentes em 31/12/2014, que não houve pagamento de empréstimos em 2014, que o terreno foi vendido à vista e os equipamentos foram adquiridos à vista, o fluxo de caixa gerado pelas Atividades Operacionais no ano de 2014 foi, em reais,
O contador da empresa Vento Norte Ltda. analisou as seguintes informações destacadas:
Vendas de Mercadorias Brutas | R$ 2.400.000,00 |
Devolução de Vendas de Mercadorias | R$ 100.000,00 |
Custo das Mercadorias Vendidas | R$ 180.000,00 |
Tributos Recuperáveis | R$ 20.000,00 |
Materiais, Energia e Serviços de Terceiros | R$ 150.000,00 |
Depreciação, Exaustão e Amortização | R$ 130.000,00 |
Receitas Financeiras | R$ 350.000,00 |
INSS | R$ 54.000,00 |
FGTS | R$ 26.000,00 |
Receita de Aluguéis | R$ 100.000,00 |
Dividendos Pagos | R$ 80.000,00 |
Remuneração Direta | R$ 45.000,00 |
Após elaborar a DVA – Demonstração do Valor Adicionado o contador apurou o Valor Adicionado Bruto e o Valor Líquido Produzido pela entidade, respectivamente nos valores de:
R$ 1.930.000,00 e R$ 2.270.000,00
R$ 2.400.000,00 e R$ 1.920.000,00
R$ 2.445.000,00 e R$ 1.820.000,00
R$ 2.300.000,00 e R$ 2.750.000,00
R$ 1.950.000,00 e R$ 2.400.000,00
Na constituição de uma empresa, é fixado o capital social em R$ 32.200,00 e, na ocasião, os sócios integralizam R$ 22.000,00. O registro contábil desta operação fará surgir as seguintes contas com seus respectivos grupos contábeis e valores:
Caixa (Patrimônio Líquido = R$ 32.200,00); Capital a Integralizar (Ativo Circulante = R$ 22.000,00); Capital Social (Patrimônio Líquido = R$ 10.200,00).
Capital Social (Patrimônio Líquido = R$ 32.200,00); Caixa (Ativo Circulante = R$ 22.000,00); Capital a Integralizar (Ativo Circulante = R$ 10.200,00).
Capital Social (Patrimônio Líquido = R$ 32.200,00); Caixa (Ativo Circulante = R$ 22.000,00); Capital a Integralizar (Patrimônio Líquido = R$ 10.200,00).
Capital Social (Patrimônio Líquido = R$ 32.200,00); Caixa (Ativo Circulante = R$ 10.200,00); Capital a Integralizar (Passivo Circulante = R$ 22.000,00).
Capital Social (Patrimônio Líquido = R$ 10.200,00); Caixa (Ativo Circulante = R$ 22.000,00); Capital a Integralizar (Ativo Circulante = R$ 32.200,00).
A empresa deverá constituir provisão para perdas prováveis, como conta redutora do ativo correspondente, quando forem comprovadas perdas permanentes nos investimentos em participações societárias.
Certo
Errado
Uma empresa, sociedade de capital aberto, apurou lucro líquido de R$ 80.000.000,00 referente ao ano de 2013 e a seguinte distribuição foi realizada no final daquele ano:
− valor correspondente a 5% do Lucro Líquido foi destinado à constituição da Reserva Legal.
− o valor de R$ 6.000.000,00 foi destinado à constituição da Reserva Estatutária.
− o valor de R$ 20.000.000,00 foi destinado à constituição da Reserva para Expansão.
− o saldo remanescente do Lucro Líquido de 2013 não tem destinação específica e o estatuto da empresa estabelece que o valor dos dividendos mínimos obrigatórios corresponde a 20% do Lucro Líquido de cada período deduzido dos valores correspondentes à Reserva Legal e à Reserva Estatutária constituídas.
Sabendo-se que não ocorreu nenhum outro evento que tenha afetado o Patrimônio Líquido da empresa em 2013, a variação positiva no valor total do Patrimônio Líquido da empresa de 31/12/2012 para 31/12/2013 foi, em reais,
80.000.000,00.
50.000.000,00.
66.000.000,00.
30.000.000,00.
0,00 (zero).
Em 30/09/2013, uma empresa obteve um empréstimo no valor de R$ 200.000,00 que será liquidado integralmente (principal e juros) em 30/09/2016. A taxa de juros compostos contratada foi 1% ao mês e o saldo do empréstimo é corrigido por um índice de preços que variou 3% entre a data da obtenção do empréstimo e a data de 31/12/2013. Considere que os meses são de 30 dias corridos.
O valor contábil evidenciado no Balanço Patrimonial de 31/12/2013 deste empréstimo foi, em reais:
206.000,00
212.242,01
212.180,00
272.000,00
280.160,00
Uma empresa apresentava o seguinte balanço patrimonial em 31/12/2013:
Caixa 50.000,00 Capital Social 30.000,00 Reserva de Lucros 20.000,00 |
Em 2013, a empresa havia distribuído dividendo mínimo obrigatório, mas não o dividendo adicional de 10% do lucro remanescente.
No ano de 2014, a empresa auferiu receita de prestação de serviços de R$ 200.000,00 e incorreu em despesas gerais de R$ 100.000,00. A empresa distribui nesse ano dividendo mínimo obrigatório de 25% e dividendo adicional de mais 10% do lucro remanescente depois do dividendo obrigatório. Também em 2014, a empresa resolveu distribuir o dividendo adicional do ano anterior, que era de R$ 1.000,00.
Considerando alíquota do imposto sobre a renda de 34%, assinale a opção que indica o valor adicionado atribuído aos sócios evidenciado na Demonstração do Valor Adicionado de 31/12/2014.
R$ 21.450,00.
R$ 24.450,00.
R$ 61.050,00.
R$ 66.000,00.
R$ 69.000,00.



