







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Em 31/12/2025, uma entidade apresentava saldo de R$ 50.000 no ativo e de R$ 20.000 no passivo.
Na data, o valor contábil que pertencia aos sócios era de
R$ 20.000.
R$ 30.000.
R$ 50.000.
R$ 70.000.
R$ 100.000.
Após a apuração do resultado do exercício, o valor do Patrimônio Líquido é de:
603.000
674.000
649.000
767.000
466.000
Observe o balanço patrimonial da Cia. Z em 31/12/X0:
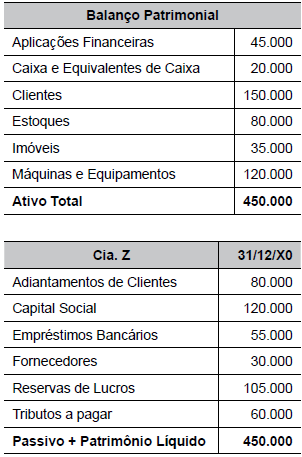
Com base nas informações, pode-se afirmar que seu Patrimônio Líquido em 31/12/X0 é de
$ 105.000.
$ 120.000.
$ 225.000.
$ 255.000.
$ 305.000.
Em 31/12/2025, o valor do patrimônio líquido da companhia Enxada foi de:
R$ 831.000.
R$ 834.000.
R$ 835.000.
R$ 841.000.
R$ 846.000.
O índice de liquidez corrente da Alfa & Ômega S.A. em 2024, calculado com base nos dados do balanço patrimonial, é igual a 4,0, e o índice de liquidez seca é igual a 3,0.
Certo
Errado
Analise as informações abaixo sobre a empresa “N” S.A.:
• Ativo circulante: R$ 1.000.000,00;
• Ativo total: R$ 1.800.000,00;
• Passivo não circulante: R$ 400.000,00;
• Índice de liquidez seca: 0,50;
• Estoque médio de mercadorias: R$ 400.000,00.
Com base nos dados, o valor do patrimônio líquido dessa empresa é de
R$ 200.000,00.
R$ 400.000,00.
R$ 1.200.000,00.
R$ 1.600.000,00.
Uma entidade apresenta os seguintes saldos ao final do exercício:
• Ativo total: R$ 800.000.
• Passivo exigível: R$ 500.000.
Com base na equação fundamental da contabilidade, assinale a alternativa CORRETA.
O patrimônio líquido é negativo no valor de R$ 300.000.
O patrimônio líquido é positivo no valor de R$ 300.000.
O patrimônio líquido é positivo no valor de R$ 1.300.000.
O patrimônio líquido é nulo, pois o ativo não cobre o passivo.
Não é possível determinar o patrimônio líquido apenas com essas informações.
O Patrimônio Líquido contábil da empresa Pratos Rápidos S.A., em 31/12/2023, era R$ 40.000.000,00 e o valor justo líquido dos seus ativos e passivos identificáveis era R$ 50.000.000,00. A diferença entre o valor justo líquido dos ativos e passivos identificáveis e o valor do Patrimônio Líquido contábil era devido à variação entre o custo original contabilizado e o valor justo de um terreno em 31/12/2023.
A empresa Alimentação Global S.A. adquiriu, em 31/12/2023, sessenta por cento (60%) das ações da empresa Pratos Rápidos S.A., pagando R$ 25.000.000,00 e passando a deter seu controle.
As mutações no Patrimônio Líquido da empresa Pratos Rápidos S.A. ocorridas em 2024 foram devidas aos seguintes fatos:
Com base nestas informações, a empresa Alimentação Global S.A. registrou, nas suas demonstrações contábeis individuais:
Na data da aquisição, o resultado positivo de R$ 5.000.000,00, referente à aquisição do investimento.
Na data da aquisição, o valor de R$ 1.000.000,00 como ágio por expectativa de rentabilidade futura.
Na data da aquisição, na conta Investimentos no ativo, o valor de R$ 24.000.000,00.
Na data da aquisição, na conta Investimentos no ativo, o valor de R$ 25.000.000,00.
No resultado do ano de 2024, o resultado de equivalência patrimonial no valor de R$ 600.000,00.
Em 31/12/2025, uma entidade apresentava os seguintes saldos em seu Balanço Patrimonial: disponibilidades de R$ 20.000; estoques de R$ 10.000 e capital social de R$ 30.000.
O estoque era formado por 200 unidades do produto X, originalmente vendidas por R$ 80 cada.
Em razão da necessidade de liberar espaço em seu depósito para a introdução de um novo produto a partir de fevereiro, a entidade reduziu o preço de venda do produto X para R$ 40 por unidade.
Em janeiro de 2026, foram vendidas 170 unidades desse produto, à vista, pelo novo preço.
Considerando as informações apresentadas, ao comparar o patrimônio líquido da entidade em janeiro de 2026 com o mês anterior, verifica-se que ele
diminuiu R$ 1.700.
diminuiu R$ 2.000.
diminuiu R$ 8.000.
aumentou R$ 2.000.
aumentou R$ 8.000.
Uma empresa apresentou, em 31/12/X1, os seguintes saldos contábeis:
Com base nessas informações, assinale a alternativa que apresenta o valor do Patrimônio Líquido da empresa.
R$ 95.000,00.
R$ 100.000,00.
R$ 105.000,00.
R$ 110.000,00.
O patrimônio líquido consiste das reivindicações contra a entidade que não atendem à definição de passivo.
Certo
Errado
A liquidez corrente do CRT deve ser calculada pela divisão do patrimônio líquido pelo ativo total.
Certo
Errado
Em 30/11/2025, uma entidade apresentava os seguintes saldos em seu Balanço Patrimonial:
• Disponibilidades: R$ 90.000,00;
• Terrenos destinados ao uso: R$ 210.000,00;
• Patrimônio Líquido: R$ 300.000,00.
A entidade possuía 3 terrenos, sendo cada um avaliado por R$ 70.000,00.
Em dezembro de 2025, a entidade decidiu concentrar as suas atividades em apenas um terreno. Desse modo, colocou os outros dois terrenos à venda, por R$ 72.000,00 cada. O nível hierárquico de gestão apropriado estava comprometido com o plano de venda dos terrenos, e iniciou um programa firme para localizar um comprador e concluir o plano assim que os terrenos estiverem desocupados, em fevereiro de 2027.
A imobilização do patrimônio líquido da entidade, em 31/12/2025, foi de
23,33%.
24,00%.
70,00%.
71,33%.
72,00%.
O patrimônio líquido da empresa é apurado a partir da diferença verificada entre os componentes:
receitas menos despesas
bens e direitos menos obrigações
bens e direitos menos as despesas
bens e obrigações menos as receitas
Além do Balanço Patrimonial consolidado da Bemol S.A., em 31/12/2024, considere as seguintes informações da Demonstração dos Resultados consolidada (em milhares de reais):
- Receita Líquida de Vendas: 3.933.579,00;
- Custo dos serviços prestados e mercadorias vendidas: 2.563.418,00;
- Lucro Líquido do exercício: 303.585,00.
Apresenta, correta e respectivamente, os índices percentuais (%) de Margem Bruta (MB), Margem Líquida (ML), Retorno sobre o Ativo (ROA) e Retorno sobre o Patrimônio Líquido (ROE) da companhia a sequência indicada em
34,83 /
34,83 /
65,17 /
65,17 /
7,72 /
Com base nos dados, é CORRETO afirmar que o Grau de Imobilização do Patrimônio Líquido da empresa em 31/12/2024 é de, aproximadamente:
152,08%
177,60%
132,48%
145,78%
157,34%
Um grau de alavancagem financeira menor que 1 indica que os recursos obtidos de terceiros estão sendo utilizados de forma eficiente, contribuindo para o aumento do retorno do patrimônio líquido.
Certo
Errado
A cidade de Tabatinga/SP é uma grande produtora de suco natural de laranja. O município abriga uma indústria reconhecida no setor de bebidas. Em um caso hipotético, a empresa Suco é vida Ltda. apresentou, em 31/12/2025, os seguintes saldos em suas contas contábeis:
Nome da Conta Contábil | Valor em R$ |
Caixa e Equivalentes de Caixa | 25.000,00 |
Capital Social Subscrito | 150.000,00 |
(-) Capital a Integralizar | 30.000,00 |
Empréstimo Bancários (Longo Prazo) | 45.000,00 |
Adiantamento a Empregados | 4.500,00 |
Adiantamento de Clientes | 12.000,00 |
Reservas de Lucros | 22.000,00 |
Veículos | 80.000,00 |
(-) Depreciação Acumulada de Veículos | 16.000,00 |
Fornecedores | 38.000,00 |
Intangível (Softwares) | 15.000,00 |
Ajuste de Avaliação Patrimonial (Saldo Credor) | 5.500,00 |
Com base, exclusivamente, nas informações acima, qual é o valor total do patrimônio Líquido da empresa Suco é Vida Ltda.
R$ 131.500,00
R$ 126.000,00
R$ 153.000,00
R$ 177.500,00
R$ 147.500,00
Em uma investigação criminal, a Contabilidade é utilizada para identificar a incompatibilidade patrimonial de um indivíduo. Esse conceito se refere à situação em que:
o total de ativos do investigado é inferior ao total de passivos.
a variação do patrimônio líquido do investigado é negativa em um determinado período.
o patrimônio do investigado é incompatível com a sua renda lícita declarada.
o investigado possui bens que não estão registrados em seu nome.
as despesas do investigado são inferiores às suas receitas declaradas.
Em 01/12/2025, uma entidade apresentava os seguintes saldos em seu Balanço Patrimonial:
Em dezembro de 2025, a entidade evidenciou R$ 20.000,00 a título de passivos contingentes.
Assinale a opção que indica a porcentagem de capital próprio que financiava os ativos da entidade, em 31/12/2025.
30,00%.
37,50%.
40,00%.
50,00%.
60,00%.



