







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Analise a seguintes assertivas, assinalando V, se verdadeiras, ou F, se falsas.
( ) O patrimônio líquido pode ter subclassificações no balanço patrimonial, como recursos aportados pelos sócios, reservas resultantes de retenções de lucros e reservas representando ajustes para manutenção do capital, demonstradas separadamente.
( ) Em alguns casos, a constituição de reservas é exigida por estatuto ou lei para proporcionar maior proteção à entidade e aos seus credores contra os efeitos de prejuízos.
( ) O montante agregado do patrimônio líquido normalmente corresponde ao valor de mercado agregado das ações da entidade e ao montante que pode ser obtido pela venda dos seus ativos líquidos.
( ) A definição de patrimônio líquido e os demais aspectos da Estrutura Conceitual que tratam do patrimônio líquido são igualmente aplicáveis a entidades que não sejam sociedades por ações, como firmas individuais e sociedades limitadas.
A ordem correta de preenchimento dos parênteses, de cima para baixo, é:
V – F – V – V.
V – V – F – V.
F – V – V – F.
V – V – F – F.
F – F – V – V.
A classificação das contas em ativo, passivo, patrimônio líquido, receitas e despesas constitui a base de um plano de contas, devendo ser complementada conforme o porte, a complexidade e a natureza das atividades da entidade.
Certo
Errado
A empresa apresentou, ao final do exercício, os saldos de contas indicados na seguinte tabela:
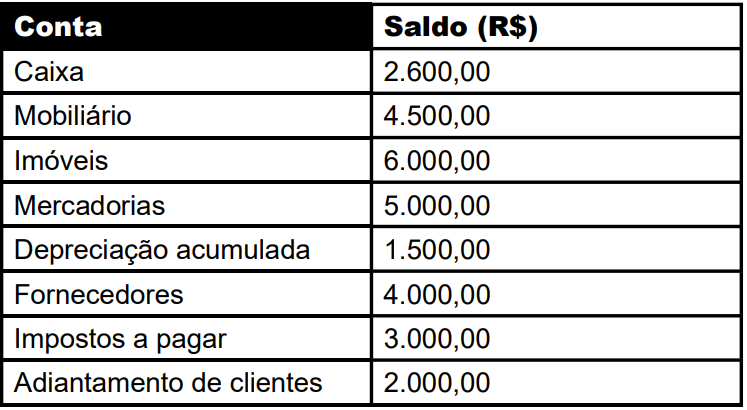
Diante dessas informações, é possível afirmar que o patrimônio líquido equivale a R$:
7.600,00
10.600,00
12.400,00
13.000,00
No âmbito da contabilidade, entende-se por patrimônio líquido:
quando o valor do ativo é igual ao valor do passivo
o saldo resultante da diferença entre o valor do ativo e do passivo em uma empresa
todas as obrigações a pagar que a empresa possui, ou seja, são compromissos para com terceiros devido ao consumo de recursos
os bens e os direitos controlados pela entidade e expresso em moeda e possuem a característica de gerar benefícios de fluxos de caixa futuros para a entidade
O Patrimônio Líquido da empresa Perfumes Cheirosos S.A. totalizava R$ 14.400.000 em 31/12/2024, composto pelas seguintes contas, com os valores expressos em reais:
Capital Social ........................................................................................12.000.000
Reserva Legal ........................................................................................ 2.100.000
Reserva Estatutária ......................................................................... 300.000
No ano de 2025, a empresa apurou o lucro líquido de R$ 2.400.000, cuja destinação foi a seguinte:
O valor total do Patrimônio Líquido da Perfumes Cheirosos S.A., no Balanço Patrimonial de 31/12/2025, era, em reais,
16.200.000
15.882.000
16.230.000
16.800.000
16.680.000
De acordo com a Estrutura Conceitual para Elaboração e Divulgação de Relatório Contábil-Financeiro CPC 00 (R2), são aumentos nos ativos, ou reduções nos passivos, que resultam em aumentos no patrimônio líquido, exceto aqueles referentes a contribuições de detentores de direitos sobre o patrimônio. O conceito apresentado se refere à
participação societária.
despesa.
amortização.
receita.
depreciação.
Uma entidade apresentou, ao final de determinado exercício, os seguintes dados extraídos de suas demonstrações contábeis:
Ativo Circulante: R$ 300.000
Ativo Não Circulante: R$ 700.000
Passivo Circulante: R$ 200.000
Passivo Não Circulante: R$ 400.000
Patrimônio Líquido: R$ 400.000
Com base nessas informações, um analista concluiu corretamente que:
A entidade apresenta liquidez corrente inferior a 1 e elevado grau de dependência de capital de terceiros.
A entidade possui liquidez corrente superior a 1 e estrutura de capital com predominância de recursos próprios.
A entidade apresenta liquidez corrente superior a 1 e grau de endividamento, em relação ao ativo, superior a 50% do ativo total.
A entidade possui liquidez corrente igual a 1 e equilíbrio entre capital próprio e de terceiros.
Em 31/12/X1, uma sociedade apresentou os seguintes saldos (em R$):
• Capital Social: 500.000
• Capital a Integralizar: 80.000
• Reserva Legal: 60.000
• Reservas Estatutárias: 40.000
• Ações em Tesouraria: 30.000
• Ajustes de Avaliação Patrimonial (saldo credor): 20.000
• Prejuízos Acumulados: 50.000
Com base na estrutura do Patrimônio Líquido prevista na legislação societária brasileira, assinale a alternativa que apresenta corretamente o valor total do Patrimônio Líquido a ser apresentado no Balanço Patrimonial.
R$ 460.000,00.
R$ 470.000,00.
R$ 480.000,00.
R$ 490.000,00.
R$ 500.000,00.
A situação líquida negativa indica, necessariamente, que o valor econômico da entidade é inferior ao montante de suas obrigações, ainda que existam ativos não reconhecidos contabilmente, capazes de gerar benefícios econômicos futuros mensuráveis e controlados pela entidade.
Certo
Errado
Receitas são todos os aumentos nos ativos que resultam em aumentos no patrimônio líquido do ente contábil.
Certo
Errado
Com base no CPC 00 (R2), avalie o que se afirma sobre os elementos das demonstrações contábeis.
|- Ativo é um recurso econômico presente controlado pela entidade como resultado de eventos passados.
Il- Passivo é uma obrigação presente da entidade de transferir um recurso econômico como resultado de eventos passados.
III- Patrimônio líquido é participação residual nos passivos da entidade após a dedução de todos os seus ativos.
IV- Receitas são aumentos nos ativos, ou reduções nos passivos, que resultam em aumento no patrimônio líquido, exceto aqueles referentes a contribuições de detentores de direitos sobre o patrimônio.
V- Despesas são reduções nos ativos, ou aumentos nos passivos, que resultam em reduções no patrimônio líquido, inclusive aqueles referentes a distribuições aos detentores de direitos sobre o patrimônio.
Está correto apenas o que se afirma em
Ill e IV.
I, II e V.
I, II e IV.
ll, III e V.
I, III e IV.
A equação patrimonial fundamental (Ativo = Passivo + Patrimônio Líquido) é a base para a análise das variações patrimoniais. Uma empresa, ao apurar o resultado do exercício, constata que suas receitas (obtidas a partir da entrega de bens e serviços) superaram todas as despesas e custos incorridos para gerá-las no mesmo período. Esta situação, que representa um incremento na riqueza líquida da entidade, impacta diretamente a equação patrimonial por meio de um aumento no componente:
Ativo Circulante.
Passivo Exigível.
Patrimônio Líquido.
Ativo Não Circulante.
De acordo com as informações apresentadas, assinale a alternativa que indica CORRETAMENTE o valor mais aproximado do Índice de Liquidez Corrente da Gaspar & Baltazar Ltda. no encerramento do ano de 2024 (considere apenas duas casas decimais após a vírgula).
0,92
1,15
1,08
1,22
1,12
A empresa JBS S.A. apresentou as seguintes contas ao final do exercício:
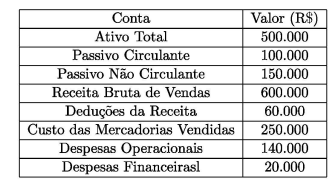
Com base na Resolução CFC nº 750/93 e Lei nº 6.404/76, os valores do patrimônio líquido e o resultado do exercício são, respectivamente:
PL = 250.000 / Lucro= 130.000
PL = 250.000 / Lucro= 150.000
PL = 250.000 / Lucro= 160.000
PL = 250.000 / Lucro= 170.000
PL = 250.000 / Lucro= 180.000
Após o encerramento das contas de resultado, a empresa de ursinho de pelúcia para cães, Nayrobi anjo do céu LTDA. deve levantar suas demonstrações contábeis. Nessa condição, qual demonstração é responsável por evidenciar a posição financeira e patrimonial da empresa em uma determinada data, apresentando ativos, passivos e o patrimônio líquido:
Demonstração do Resultado do Exercício (DRE).
Demonstração de Lucros ou Prejuízos Acumulados (DLPA).
Demonstração dos Fluxos de Caixa (DFC).
Balanço Patrimonial.
Demonstração das Mutações do Patrimônio Líquido (DMPL)
Considerando as informações apresentadas e os procedimentos contábeis aplicáveis, o valor do patrimônio líquido, após os ajustes de encerramento do exercício, em reais, é
330.
600.
400.
610.
530.
Em 31‑12‑X2, o patrimônio líquido da Beta corresponde à soma do ativo circulante com o ativo não circulante, sendo deduzida, portanto, apenas do passivo circulante.
Certo
Errado
A Equação Fundamental Patrimonial representa a relação existente entre os bens e direitos da empresa, suas obrigações com terceiros e os recursos próprios investidos no negócio. Ela permite compreender como o patrimônio da entidade está estruturado e demonstra que todos os recursos aplicados na empresa possuem uma origem. A empresa Alfa fechou seu balanço patrimonial com os seguintes valores:
Caixa | R$ 30.000,00 |
Estoques | R$ 40.000,00 |
Máquinas e equipamentos | R$ 65.000,00 |
Fornecedores a pagar | R$ 25.000,00 |
Empréstimos bancários | R$ 40.000,00 |
Com base na equação patrimonial, qual é o valor correto do Patrimônio Líquido da empresa?
R$ 35.000,00
R$ 55.000,00
R$ 60.000,00
R$ 70.000,00
R$ 80.000,00
De acordo com os conceitos de substância patrimonial e contra substância patrimonial na teoria da contabilidade, assinale a alternativa correta.
As obrigações exigíveis perante terceiros representam elementos integrantes da contra substância patrimonial.
As reservas constituídas a partir de lucros acumulados representam elementos integrantes da substância patrimonial.
Os bens de uso sujeitos à depreciação acumulada representam elementos integrantes da contra substância patrimonial.
As provisões constituídas para contingências futuras representam elementos integrantes da substância patrimonial.
O patrimônio líquido negativo descaracteriza a existência da contra substância patrimonial.
Considere os seguintes dados extraídos dos registros contábeis da empresa “Alfa S.A.”, referentes ao exercício financeiro de 20X1 e responde às questões 47 e 48.
• Patrimônio Líquido Inicial (Total): R$ 5.000.000
• Lucro Líquido do Exercício: R$ 1.000.000
• Dividendos obrigatórios distribuídos: R$ 300.000
• Aumento de capital social com utilização de reservas de lucros: R$ 400.000
• Aquisição de ações da própria entidade (Ações em Tesouraria): R$ 100.000
• Constituição de Reserva Legal a partir do lucro líquido: R$ 50.000
Considerando exclusivamente os itens que afetam o patrimônio total e a técnica de somatório da coluna “Patrimônio Líquido Total” da Demonstração das Mutações do Patrimônio Líquido, qual é o valor do Patrimônio Líquido da empresa ao final do exercício de 20X1 (em R$)?
5.650.000
5.850.000
5.600.000
5.150.000
6.050.000



