







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Em 31/12/2024, uma loja de artigos esportivos apresentava os seguintes saldos em seu Balanço Patrimonial.
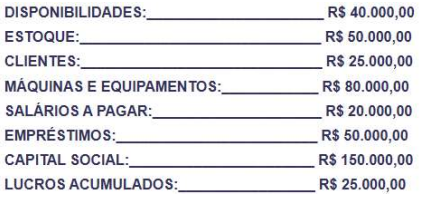
No primeiro semestre de 2025, ocorreram os seguintes fatos:
- Venda, à vista, de todo o estoque por R$ 110.000,00.
- Recebimento do saldo dos clientes.
- Venda, à vista, de máquinas e equipamentos por R$ 70.000,00.
- Pagamento dos salários do ano anterior.
- Pagamento do empréstimo bancário contraído.
- Reconhecimento e pagamento de despesas gerais no valor de R$ 130.000,00.
Em relação ao primeiro semestre de 2025, é CORRETO afirmar que a atividade operacional:
consumiu fluxo líquido de caixa no montante de R$ 25.000,00.
gerou fluxo líquido de caixa no montante de R$ 25.000,00.
apresentou equilíbrio, sem geração ou consumo líquido de caixa, no montante de R$ 0,00.
gerou fluxo líquido de caixa no montante de R$ 15.000,00.
consumiu fluxo líquido de caixa no montante de R$ 15.000,00.
Na ciência contábil, o patrimônio líquido de uma entidade é entendido como o conjunto de seus bens, direitos e obrigações.
Certo
Errado
De acordo com a equação fundamental do patrimônio, um aumento em uma conta do ativo pode ter como contrapartida uma diminuição
no ativo, apenas.
no patrimônio líquido, apenas.
no ativo e no passivo.
no ativo e no patrimônio líquido.
no passivo e no patrimônio líquido.
Com base nas informações apresentadas, é correto afirmar que o valor do Passivo Exigível, em 31/12/2023:
Supera o valor do ativo não circulante.
É inferior ao total do Patrimônio Líquido.
Se iguala ao valor do ativo não circulante.
Supera o total do Patrimônio Líquido em R$ 512.500,00.
Excede o total do Patrimônio Líquido em R$ 377.500,00.
Uma entidade apresentou os seguintes saldos em sua contabilidade:
• Bens: R$ 1.500,00
• Direitos: R$ 1.600,00
• Obrigações: R$ 800,00
Com base nessas informações, o patrimônio líquido da entidade é:
R$ 700,00.
R$ 2.300,00.
R$ 3.000,00.
R$ 800,00.
R$ 3.900,00
Dados da Cia. Gama em 20X5:
• Passivo oneroso (empréstimos e financiamentos, curto + longo): R$ 12.000
• Passivo de arrendamentos (CPC 06): R$ 3.000
• Caixa e equivalentes: R$ 2.500
• Patrimônio líquido: R$ 10.000
• EBITDA: R$ 5.000 (exclui despesas de depreciação e amortização; inclui efeito de arrendamentos no EBITDA, como usual)
• Despesa financeira (juros) total: R$ 1.100 (inclui juros de arrendamentos)
Assinale a alternativa que apresenta, aproximadamente, nessa ordem, os indicadores:
I Dívida líquida / EBITDA;
II Dívida líquida / Patrimônio líquido;
III Cobertura de juros (EBITDA / juros).
2,5; 1,25; 5,0
2,6; 1,35; 4,5
2,5; 1,05; 4,5
2,1; 1,25; 4,5
2,5; 1,25; 4,5
Em 01/01/2025, uma sociedade empresária foi constituída com os seguintes saldos:
• Caixa: R$ 100.000,00;
• Capital Social: R$ 100.000,00.
Em janeiro, os sócios aumentaram o capital social da sociedade empresária por meio da integralização de um terreno, cujo valor era de R$ 50.000,00.
Em fevereiro, o terreno foi vendido por R$ 60.000,00 à vista.
O impacto total da venda do terreno no patrimônio líquido da sociedade empresária foi
um aumento de R$ 10.000,00 no capital social.
uma diminuição de R$ 50.000,00 no capital social.
um aumento de R$ 10.000,00 no resultado do período.
um aumento de R$ 60.000,00 no resultado do período.
um aumento de R$ 60.000,00 no resultado do período e uma diminuição de R$ 50.000,00 no capital social.
O valor do patrimônio líquido de uma entidade no início de determinado ano resulta da diferença entre o total de bens e direitos da entidade e o montante de suas obrigações.
Certo
Errado
Em 31/12/2023, a Cia. X apresentava, em seu balanço patrimonial, os seguintes saldos:
• Disponibilidades: R$ 10.000,00;
• Participação na Cia. Y: R$ 30.000,00;
• Patrimônio Líquido: R$ 40.000,00.
Já o balanço patrimonial da Cia. Y, na mesma data, apresentava os seguintes saldos:
• Disponibilidades: R$ 5.000,00;
• Veículo: R$ 25.000,00;
• Patrimônio Líquido: R$ 30.000,00.
O veículo era utilizado na atividade fim, foi comprado por R$ 30.000, e tinha vida útil estimada em 5 anos.
Em 31/12/2024, após utilizar o veículo por mais um ano, a Cia. Y vendeu o veículo para a Cia. X por R$ 40.000,00 a prazo.
Assinale a opção que indica o resultado com equivalência patrimonial da Cia. X em relação à Cia. Y, em 31/12/2024.
zero.
-R$ 6.000,00.
R$ 15.000,00.
R$ 21.000,00.
R$ 40.000,00.
Em 31/12/2024, uma sociedade empresária reconheceu em seu capital social os seguintes ativos e passivos: carro de R$ 15.000,00; móveis e utensílios R$ 5.000,00, fornecedores de R$ 21.000,00 e um caixa de R$ 5.000,00.
Com base nessas informações, qual é o valor a ser reconhecido no patrimônio líquido da sociedade empresária em 31/12/2024:
R$ 20.000,00
R$ 25.000,00
R$ 5.000,00.
R$ 4.000,00.
R$ 15.000,00.
A família do senhor Santareno trabalha com a agricultura familiar, com a produção de diversas hortaliças. Durante o exercício de 2024, ele constituiu um empreendimento para facilitar a comercialização de sua produção. Após um ano de operacionalização, decidiu contratar um profissional da contabilidade para fazer um levantamento da situação patrimonial do seu empreendimento. Então, após reunir toda documentação e realizara contabilização, o profissional da contabilidade identificou um ativo circulante no valor de R$ 29.000,00, um ativo não circulante no valor de R$ 80.000,00, um passivo exigível de R$ 26.500,00 e um patrimônio líquido deR$ 82.500,00. Com base nesses saldos, é correto afirmar que o empreendimento do senhor Santareno apresenta uma situação líquida
positiva em R$ 109.000,00.
negativa em R$ 26.500,00.
favorável em R$ 82.500,00.
nula em R$ 109.000,00.
desfavorável em R$ 80.000,00.
Se ocorrer uma alteração no ativo, ele aumentar e o passivo ficar inalterado, o patrimônio líquido, automaticamente:
Terá variação constante.
Aumentará.
Reduzirá.
Ficará estável.
Nos termos da Lei nº 4.320/64, o Balanço Orçamentário demonstrará:
O ativo financeiro e o passivo financeiro em confronto.
As variações ativas e passivas independentes da execução orçamentária.
As receitas e despesas previstas em confronto com as realizadas.
A situação patrimonial detalhada da entidade no encerramento do exercício.
A rentabilidade do patrimônio líquido representa o retorno que os acionistas estão obtendo em relação aos investimentos realizados na empresa.
Certo
Errado
A relação entre passivo e patrimônio líquido, após o encerramento do exercício, foi de aproximadamente:
0,60
0,10
0,35
0,50
0,58
O patrimônio líquido das empresas constituídas sob a forma de sociedades anônimas apresenta em sua estrutura a seguinte composição:
Capital inicial, reservas de capital próprio, reserva de reavaliação patrimonial, reservas financeiras, ações em tesouraria e prejuízos acumulados.
Capital social, reservas monetárias, ajustes de avaliação financeira, reservas patrimoniais, ações em tesouraria e prejuízos acumulados.
Capital social, reservas patrimoniais, ajustes de avaliação econômica, reservas de ações, valores em tesouraria e prejuízos acumulados.
Capital social, reservas de capital, ajustes de avaliação patrimonial, reservas de lucros, ações em tesouraria e prejuízos acumulados.
Uma empresa brasileira de grande porte apresentava os seguintes saldos em seu balanço patrimonial em 31/10/2024:
• Disponibilidades: ................................................R$ 15.000;
• Estoque: .............................................................R$ 30.000;
• Patrimônio Líquido:............................................R$ 45.000.
Em 07/11/2024, a loja vendeu metade de seu estoque para um cliente nos Estados Unidos por um montante equivalente a US$4.000 com recebimento previsto para 90 dias. Na data da venda, a cotação do dólar era de R$ 5,64. Ainda, era previsto que a cotação no fechamento da Demonstração do Resultado mensal, em 30/11/2024 seria de R$ 5,70.
Em 30/11/2024, o dólar estava cotado a R$ 6,10.
Assinale a opção que indica o resultado bruto da loja na Demonstração do Resultado no mês de novembro.
R$ 7.560
R$ 7.800.
R$ 9.400.
R$ 22.560.
R$ 24.400.
O patrimônio líquido é compreendido pelas seguintes contas: capital social; reserva de capital; reserva de lucros; e ações em tesouraria.
Certo
Errado
A Contabilidade Aplicada ao Setor Público (CASP) evoluiu de um foco puramente orçamentário para uma abordagem patrimonial completa. O objetivo é evidenciar a composição do patrimônio público e, principalmente, as Variações Patrimoniais que afetam o Patrimônio Líquido (Situação Líquida) durante o exercício. Essas variações são classificadas como Variações Patrimoniais Aumentativas (VPA) e Variações Patrimoniais Diminutivas (VPD), podendo ser qualitativas ou quantitativas. Assim, analise as afirmativas a seguir:
I.A ocorrência do fato gerador de um tributo, como o IPTU, no início do exercício, representa uma Variação Patrimonial Aumentativa (VPA) de natureza quantitativa, afetando positivamente o Patrimônio Líquido, mesmo que o tributo ainda não tenha sido arrecadado.
II.A aquisição de um veículo para uso da Câmara Municipal, com pagamento à vista, é registrada como uma Variação Patrimonial Diminutiva (VPD) no momento da compra, pois representa uma saída de recursos financeiros (caixa).
III.O consumo de material de almoxarifado (material de escritório) ao longo do mês, que havia sido comprado e estocado anteriormente, é considerado um fato contábil permutativo (qualitativo), não afetando o Patrimônio Líquido no momento do consumo.
Assinale a alternativa que apresenta somente as proposições CORRETAS:
Apenas I.
Apenas I e III.
Apenas II e III.
Apenas I e II.
Uma empresa Ltda. apresentou o seguinte balanço patrimonial em 31/12/20X4 (valores em R$).
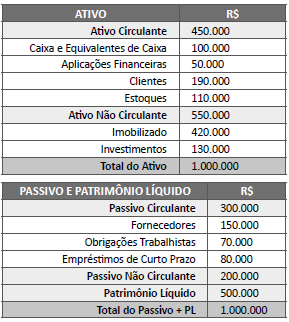
Com base nessa situação hipotética, nas informações apresentadas e conforme o CPC 26 (R1) – Apresentação das Demonstrações Contábeis, assinale a opção que apresenta os índices de liquidez corrente e de liquidez seca da empresa em 31/12/20X4.
liquidez corrente: 1,20 liquidez seca: 1
liquidez corrente: 1,40 liquidez seca: 1
liquidez corrente: 1,60 liquidez seca: 1,20
liquidez corrente: 1,50 liquidez seca: 1,10
liquidez corrente: 1,80 liquidez seca: 1,30



