








Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Em dezembro de 2025, uma empresa de perícia contábil prestou serviços a terceiros, tendo recebido, à vista, R$200.000.
Em relação à equação fundamental do patrimônio, houve variação nos seguintes grupos
ativo, apenas.
patrimônio líquido, apenas.
ativo e passivo.
ativo e patrimônio líquido.
passivo e patrimônio líquido.
Ativo representa um recurso econômico presente controlado pela entidade em decorrência de eventos passados. Recurso econômico, por sua vez, corresponde a um direito que possui potencial de produzir benefícios econômicos. Esse potencial manifesta-se quando o recurso permite à entidade realizar determinados atos. Nesse contexto, assinale a alternativa que apresenta uma ação que NÃO representa potencial de geração de benefícios econômicos para a entidade.
Receber fluxos de caixa contratuais ou outro recurso econômico.
Produzir fluxos de entrada e saídas de caixa vinculadas às atividades operacionais.
Receber caixa ou outros recursos econômicos por meio da venda do recurso econômico.
Extinguir passivos por meio da transferência do recurso econômico.
Trocar recursos econômicos com outra parte em condições favoráveis.
Assinale a alternativa que apresenta corretamente o conceito de Ativo Líquido.
Diferença positiva entre o ativo e o passivo.
Disponibilidades de numerário, valores a receber e outros bens realizáveis até o término do exercício seguinte.
Contas destinadas ao controle de bens, direitos e obrigações que não integram o patrimônio, mas podem afetá‑lo.
Créditos e valores realizáveis independentemente de autorização orçamentária, além dos valores numerários.
Conjunto de valores e créditos pertencentes à entidade.
A Kappa Ltda. apresentou o seguinte Balanço Patrimonial em 31/12/2025:
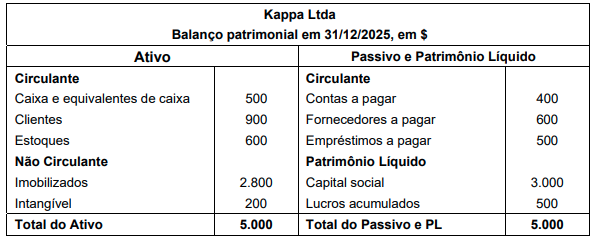
Qual é o valor da Liquidez Corrente em 31/12/2025 da Kappa Ltda.?
0,86
0,93
1,00
1,33
3,33
Em contabilidade geral, o termo ativo representa os valores positivos do patrimônio, compostos por bens e direitos, onde estão aplicados os recursos da empresa. Considerando esse conceito, a alternativa que descreve CORRETAMENTE o ativo é:
Representa bens e direitos da empresa.
Abrange apenas obrigações financeiras assumidas formalmente.
Inclui exclusivamente dívidas e compromissos contraídos.
Contém recursos de terceiros a pagar.
Qual é a definição de Ativo, de acordo com o CPC 00 (R2) – Estrutura Conceitual para Relatório Financeiro?
Recurso econômico presente, controlado pela entidade como resultado de eventos passados.
Conjunto de bens e direitos de propriedade da entidade, registrados pelo valor de aquisição
Recursos financeiros disponíveis para uso imediato na entidade.
Expectativa de entrada futura de benefícios econômicos, ainda que não haja controle da entidade.
As contas são instrumentos de registro que permitem agrupar elementos patrimoniais e de resultado de natureza semelhante para fins de controle. Considerando a função e o comportamento das contas patrimoniais em relação aos lançamentos de débito e crédito, analise as afirmativas a seguir:
I.As contas representativas de ativos possuem natureza devedora e, geralmente, aumentam o seu saldo por meio de lançamentos de débito.
II.As contas de passivo e de patrimônio líquido apresentam natureza credora e seus saldos são reduzidos quando ocorrem lançamentos a débito.
III.As contas de resultado são contas permanentes que figuram no Balanço Patrimonial independentemente do encerramento do exercício financeiro.
Está correto o que se afirma em:
I apenas.
II e III apenas.
I e II apenas.
I, II e III.
No balanço, os elementos do ativo serão avaliados segundo os seguintes critérios, EXCETO:
pelo seu valor justo, quando se tratar de aplicações destinadas à negociação ou disponíveis para venda.
pelo seu valor de mercado ou valor equivalente, quando se tratar de aplicações destinadas à negociação ou disponíveis para venda.
pelo valor de custo de aquisição ou valor de emissão, atualizado conforme disposições legais ou contratuais, ajustado ao valor provável de realização, quando este for inferior, no caso das demais aplicações, e os direitos e títulos de crédito.
os investimentos em participação no capital social de outras sociedades, ressalvado o disposto nos Artigos 248 a 250, pelo custo de aquisição, deduzido de provisão para perdas prováveis na realização do seu valor, quando essa perda estiver comprovada como permanente, e que não será modificada em razão do recebimento, sem custo para a companhia, de ações ou quotas bonificadas.
os direitos classificados no imobilizado, pelo custo de aquisição, deduzido do saldo da respectiva conta de depreciação, amortização ou exaustão.
O patrimônio de uma empresa é formado pelo conjunto de bens, direitos e obrigações que ela possui em determinado momento. Na contabilidade, esse patrimônio é organizado em três grandes grupos: Ativo, Passivo e Patrimônio Líquido. No fechamento anual, a empresa Gama apresentou os seguintes valores:
Conta | Valor |
Empréstimos | R$ 47.000,00 |
Estoques | R$ 27.000,00 |
Clientes | R$ 18.000,00 |
Capital Social | R$ 66.000,00 |
Fornecedores | R$ 30.000,00 |
Imóveis | R$ 150.000,00 |
Caixa | R$ 15.000,00 |
Reservas de Lucros | R$ 67.000,00 |
Com base na classificação patrimonial, assinale a alternativa correta:
Ativo = R$ 210.000,00; Passivo = R$ 77.000,00; PL = R$ 133.000,00
Ativo = R$ 60.000,00; Passivo = R$ 250.000,00; PL = R$ 100.000,00
Ativo = R$ 220.000,00; Passivo = R$ 80.000,00; PL = R$ 140.000,00
Ativo = R$ 170.000,00; Passivo = R$ 70.000,00; PL = R$ 100.000,00
Ativo = R$ 170.000,00; Passivo = R$ 80.000,00; PL = R$ 90.000,00
Em 31/12/2025, uma empresa apresentou os seguintes saldos em suas contas patrimoniais:
● Caixa e equivalentes de caixa: $ 100
● Capital social: $ 3.000
● Contas a pagar: $ 300
● Contas a receber: $ 400
● Financiamentos a pagar: $ 1.200
● Imobilizados: $ 500
● Intangíveis de vida útil indefinida: $ 1.000
● Investimentos societários em controladas: $ 3.000
● Reservas de capital e de lucros: $ 500
Quais são os valores do Ativo e do Passivo, respectivamente, a ser evidenciados no Balanço Patrimonial em 31/12/2025?
$ 5.500; $ 1.500
$ 5.000; $ 5.000
$ 5.000; $ 1.500
$ 4.000; $ 2.000
$ 4.000; $ 1.500
Ativo é um recurso econômico presente controlado pela entidade, como resultado de eventos passados. O recurso econômico é um direito que tem o potencial de produzir benefícios econômicos. Com base nas disposições contidas na NBC TG Estrutura Conceitual, analise as assertivas a seguir:
I. Um recurso econômico é um direito que tem o potencial de produzir benefícios econômicos. Para que esse potencial exista, precisa ser certo que esse direito produzirá benefícios econômicos.
II. Um direito pode atender à definição de recurso econômico e, portanto, pode ser um ativo, mesmo se a probabilidade de que produzirá benefícios econômicos for baixa.
III. Embora o valor do recurso econômico decorra do seu potencial atual de produzir benefícios econômicos futuros, o recurso econômico é o direito presente que contém esse potencial, e não os benefícios econômicos futuros que o direito pode produzir.
É(são) correta(s) a(s) assertiva(s)
I, apenas.
II e III.
II, apenas.
I e III.
III, apenas.
Uma empresa de assessoria empresarial, ao fechar um contrato de consultoria, recebeu em novembro de 2025 o valor de R$ 48.000,00 de forma antecipada. Os serviços contratados somente serão executados em janeiro de 2026. Para a realização desse trabalho, a empresa estima custos totais de R$ 20.000,00, os quais passarão a ser incorridos apenas a partir de dezembro de 2025. Com base nessas informações, assinalar a alternativa que representa o efeito dessa operação no Balanço Patrimonial da empresa em novembro de 2025.
Aumento do ativo no valor de R$ 20.000,00, com correspondente aumento do passivo no mesmo valor.
Aumento do ativo no valor de R$ 48.000,00, com aumento do patrimônio líquido de R$ 28.000,00.
Aumento do ativo no valor de R$ 48.000,00, com correspondente aumento do passivo no mesmo valor.
Aumento do ativo no valor de R$ 48.000,00, com aumento do patrimônio líquido no mesmo valor.
Em 31/12/2025, uma entidade apresentava os seguintes saldos em seu Balanço Patrimonial:
Em janeiro de 2026, aconteceram os seguintes fatos:
Assinale a opção que indica o índice de liquidez corrente da entidade, em 31/01/2026.
1,00.
1,42.
1,50.
2,44.
2,50.
Ao final do exercício social, a Companhia Solaris S.A. apresentou as seguintes informações para elaboração do Balanço Patrimonial, de acordo com a Lei nº 6.404/1976 e as normas contábeis vigentes:
I. Direitos realizáveis no curso do ciclo operacional da empresa, ainda que superior a doze meses.
II. Participações permanentes em outras sociedades que não se destinem à manutenção das atividades da companhia.
III. Softwares adquiridos para utilização permanente nas atividades da empresa.
IV. Empréstimo bancário com vencimento único em 18 meses, contratado para financiamento do capital de giro.
Considerando a correta classificação patrimonial desses elementos, assinale a alternativa correta.
Os itens I e IV devem ser classificados no Ativo Circulante e no Passivo Circulante, respectivamente.
Os itens II e III devem ser classificados, respectivamente, nos grupos Investimentos e Intangível, ambos integrantes do Ativo Não Circulante.
Os itens I, II e III pertencem ao Ativo Circulante, enquanto o item IV integra o Passivo Não Circulante.
O item III deve ser classificado no Imobilizado, pois representa um bem utilizado nas atividades da empresa.
O item IV deve ser classificado obrigatoriamente no Passivo Circulante, independentemente do prazo de vencimento.
A Companhia Prisma S.A. está avaliando o tratamento contábil de alguns eventos ocorridos no encerramento do exercício. A administração levantou os seguintes pontos:
I. Um equipamento adquirido será utilizado na produção por vários anos e gerará benefícios econômicos futuros para a entidade.
II. A empresa recebeu um adiantamento de clientes por serviços que ainda serão prestados no próximo exercício.
III. A companhia realizou gastos significativos com treinamento de funcionários, que deverão melhorar a eficiência da equipe nos próximos anos.
IV. A entidade firmou um contrato altamente vantajoso, que deverá gerar lucros futuros, mas ainda não houve nenhum evento que gere direito presente.
De acordo com os conceitos de ativo e passivo definidos no CPC 00 (R2), devem ser reconhecidos no balanço patrimonial os seguintes pontos:
I, II e III, apenas.
I e II, apenas.
I, III e IV, apenas.
II e IV, apenas.
Segundo o item 4.3 da NBC TG Estrutura Conceitual para Relatório Financeiro: "_____ é um recurso econômico presente controlado pela entidade como resultado de eventos passados."
Ativo
Passivo
Patrimônio líquido
Receita
Provisão
Quando um ativo deve ser reconhecido no Balanço Patrimonial?
Quando for provável que os benefícios econômicos futuros dele provenientes fluirão para a entidade e seu custo ou valor puder ser mensurado com confiabilidade.
Quando os gastos incorridos não proporcionam a expectativa provável de geração de benefícios econômicos para a entidade além do período contábil corrente.
Quando além de ser mensurado com confiabilidade, representa a liquidação futura de obrigações contraídas pela entidade no presente.
Quando for possível desvincular, de forma confiável, esse ativo de um aumento de receitas ou diminuição de despesas.
Com base na NBC TG – Estrutura Conceitual para Relatório Financeiro, analise as seguintes assertivas:
I. Ativo é um recurso econômico presente controlado pela entidade como resultado de eventos passados.
II. Recurso econômico é um direito que tem o potencial de produzir benefícios econômicos.
III. Benefícios econômicos são entradas de caixa ou equivalentes de caixa.
Quais estão corretas?
Apenas I.
Apenas III.
Apenas I e II.
Apenas II e III.
I, II e III.
Suponha que uma sociedade por ações tenha adquirido o direito de receber R$ 1 mil de determinado cliente e assumido, concomitantemente, uma obrigação de pagar R$ 500 a esse mesmo cliente. Nesse caso, a sociedade por ações pode classificar, no balanço patrimonial, os saldos das referidas transações como um ativo no valor de R$ 500, independentemente da existência de direito de compensação envolvendo essas transações.
Certo
Errado
Em 31/12/2025, depois da apuração do resultado do exercício, o valor do total do ativo da companhia Maravilha foi de:
R$ 1.889.000.
R$ 1.985.000.
R$ 1.988.000.
R$ 1.993.000.
R$ 2.000.000.



