








Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
No contexto das Noções de Contabilidade, a apuração do resultado de uma organização envolve a comparação entre os fluxos de entradas e saídas de recursos. Dentre os fundamentos conceituais, qual par representa, respectivamente, os aumentos no patrimônio líquido provenientes das atividades operacionais e as diminuições no patrimônio líquido resultantes do consumo de bens ou serviços para gerar essas entradas?
Ativo, que são os bens e direitos da empresa, e Passivo, que são as obrigações com terceiros, ambos representando componentes do balanço patrimonial, mas NÃO diretamente os fluxos de aumento e diminuição do Patrimônio Líquido provenientes das operações.
Receita, que é o ingresso de recursos que aumenta o Patrimônio Líquido, e Despesa, que é o gasto que consome recursos e diminui o Patrimônio Líquido no período.
Ganhos, que são incrementos no Patrimônio Líquido de natureza não operacional, e Perdas, que são diminuições no Patrimônio Líquido também de natureza não operacional, distinguindo-se das operações rotineiras da empresa.
Capital Social, que é o investimento inicial dos sócios, e Dividendos, que são a parcela do lucro distribuída aos acionistas, conceitos relacionados ao Patrimônio Líquido, mas não representam diretamente as entradas e saídas operacionais.
Qual o valor, em R$, respectivamente, do ativo, do passivo exigível e do patrimônio líquido, em 31 de janeiro de 2024, após o registro das transações descritas e da apuração do resultado?
1.200.000,00, 500.000,00 e 720.000,00
1.200.000,00, 500.000,00 e 900.000,00
1.300.000,00, 900.000,00 e 400.000,00
1.300.000,00, 400.000,00 e 900.000,00
1.320.000,00, 600.000,00 e 720.000,00
O enquadramento de um elemento patrimonial na definição de ativo, passivo ou patrimônio líquido é condição suficiente para o seu reconhecimento contábil no balanço patrimonial.
Certo
Errado
A empresa Beta apresentou os seguintes dados extraídos do seu Balanço Patrimonial e Demonstração do Resultado do Exercício referente aos exercícios de 2023 e 2024. Analise os dados a seguir e assinale a alternativa correta com relação a análise vertical e horizontal:
Ativo Total:
2023 – R$ 50.000,00
2024 – R$ 84.000,00
Estoque:
2023 – R$ 7.000,00
2024 – R$ 5.000,00
Receita Líquida de Vendas:
2023 – R$ 39.000,00
2024 – R$ 57.000,00
Custo das Mercadorias Vendidas
2023 – R$ 12.000,00
2024 – R$ 17.000,00
Aplicando a análise horizontal nas contas da DRE percebe-se que no ano de 2024 o Custo da Mercadoria Vendida representa 29% da Receita Líquida de Vendas.
No ano de 2023 seu estoque representava 14% do Ativo Total, porém em 2024 esta conta passou a representar apenas 5,95% do Ativo Total.
A análise horizontal destas informações conclui-se que a empresa obteve um aumento de receita líquida de vendas de 62% entre os períodos comparados.
Não é possível aplicar a análise vertical com as informações extraídas das demonstrações.
O controle patrimonial é um processo que envolve procedimentos técnicos e sequenciados visando a eficácia organizacional. Uma das técnicas envolve a análise do valor de uma empresa, com base na soma de seus ativos e na dedução do valor de sua dívida. Assinale a alternativa correspondente.
Avaliação sistêmica.
Avaliação de desempenho.
Avaliação de ativos.
Avaliação de recursos.
Para ser considerado um ativo e ser classificado como tal no balanço patrimonial, um direito deve ter potencial de produzir benefícios econômicos, além de ser controlado pela entidade.
Certo
Errado
Analise as definições abaixo e identifique a que elemento das demonstrações contábeis se referem:
I. Recurso econômico presente controlado pela entidade como resultado de eventos passados.
II. Aumentos nos ativos, ou reduções nos passivos, que resultam em aumento no patrimônio líquido, exceto aqueles referentes a contribuições de detentores de direitos sobre o patrimônio.
III. Obrigação presente da entidade de transferir um recurso econômico como resultado de eventos passados.
IV. Participação residual nos ativos da entidade após a dedução de todos os seus passivos
I - Ativo; II - Receitas; III - Passivo; IV - Patrimônio Líquido
I - Ativo; II - Receitas; III - Despesas; IV - Patrimônio Líquido
I - Patrimônio Líquido; II - Receitas; III - Ativo; IV - Despesas
I - Receitas; II - Ativo; III - Despesas; IV - Patrimônio Líquido
Quanto aos elementos das demonstrações contábeis, analise as assertivas a seguir, assinalando V, se verdadeiras, ou F, se falsas.
( ) Ativo é um recurso presente, controlado pela entidade, resultante de eventos passados e do qual se espera que fluam benefícios econômicos futuros.
( ) Passivo é uma obrigação presente da entidade, derivada de eventos passados, cuja liquidação se espera que resulte em saída de recursos que incorporam benefícios econômicos.
( ) Patrimônio líquido representa o interesse residual nos ativos da entidade depois de deduzidos todos os seus passivos.
( ) Receita corresponde ao aumento nos ativos ou à diminuição nos passivos que resultam em aumento do patrimônio líquido, exceto aqueles relacionados a aportes dos proprietários.
A ordem correta do preenchimento dos parênteses, de cima para baixo, é:
V – V – V – V.
V – F – V – V.
F – V – F – V.
V – F – F – F.
F – V – V – F.
Nas demonstrações contábeis individuais da empresa Totalmente Evoluída S.A., o valor evidenciado no Balanço Patrimonial de 31/12/2022, referente exclusivamente às ações adquiridas da empresa Em Evolução S.A. foi, em reais,
102.400.000.
484.800.000.
100.800.000.
86.400.000.
43.200.000.
Relacione as contas contábeis do balanço patrimonial apresentadas a seguir com seus respectivas grupos contábeis.
1. Empréstimos a pagar após 12 meses.
2. Contas a receber em 5 meses.
3. Contas a pagar em 3 meses.
4. Imóveis para uso por 10 anos.
( )Ativo Circulante.
( )Ativo Não Circulante.
( ) Passivo Circulante.
( ) Passivo Não Circulante.
A relação correta, na ordem apresentada, é
4 – 2 – 1 – 3.
2 – 4 – 3 – 1.
3 – 1 – 2 – 4.
1 – 3 – 4 – 2.
A definição de ativo contábil engloba conceitos específicos que estruturam sua identificação na prática contábil. Um desses conceitos fundamentais é o(a):
Controle de obrigação presente de terceiros como forma de financiamento direto.
Direito a recursos econômicos com potencial de gerar benefícios para a entidade.
Propriedade física de bens tangíveis como único critério de reconhecimento.
Aquisição de dívida própria como recurso econômico disponível.
Impostos a recuperar, duplicatas descontadas, ajuste credor de avaliação patrimonial, equivalentes de caixa e reserva de capital são itens patrimoniais que devem ser classificados, respectivamente, como:
ativo, passivo, patrimônio líquido, ativo e patrimônio líquido.
ativo, ativo, patrimônio líquido, ativo e patrimônio líquido.
ativo, passivo, passivo, ativo e patrimônio líquido.
passivo, ativo, passivo, ativo e patrimônio líquido.
passivo, ativo, patrimônio líquido, ativo e passivo.
No campo contábil, as aplicações em gastos que tenham realização no curso do período subsequente à data do balanço patrimonial são classificadas como:
Ativo relevante.
Ativo centralizado.
Despesa antecipada
Despesa descaracterizada.
Investimento líquido.
Analise as afirmações abaixo sobre a composição, conceitos, registro, estrutura e mensuração dos itens patrimoniais. A seguir, assinale a alternativa correta:
(__)O Ativo é composto por bens e direitos que a empresa possui ou controla, com a expectativa de gerar benefícios econômicos futuros, sendo registrado com base no valor justo de mercado.
(__)O Passivo representa as obrigações da empresa e deve ser mensurado de acordo com o valor a ser pago no futuro, podendo ser registrado de acordo com o valor nominal ou valor presente, dependendo do tipo de obrigação.
(__)O Patrimônio Líquido é a diferença entre o Ativo e o Passivo, representando o valor residual dos ativos da empresa após a dedução de suas obrigações.
(__)A mensuração dos itens patrimoniais deve seguir sempre o valor de mercado, independentemente da realidade financeira da empresa, visando a garantir a precisão dos registros contábeis.
Assinale a alternativa correta:
V, V, V, F.
V, F, V, F.
F, V, V, V.
F, F, F, V.
Considere as seguintes informações para resolver a questão:
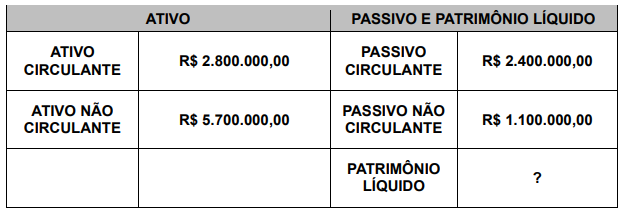
Após o levantamento do Balanço Patrimonial acima, foram realizadas as seguintes operações:
- Aquisição de mercadorias com pagamento a prazo (60 dias): R$ 400.000,00.
- Pagamento de salários e encargos sociais do mês anterior: R$ 600.000,00.
- Recebimento de vendas de meses anteriores: R$ 1.400.000,00.
- Apropriação (contabilização) gasto com aluguel para pagamento no mês seguinte: R$ 100.000,00.
- Vendas realizas a prazo, com recebimento para 30 (trinta) dias: R$ 1.500.000,00.
- Custo das mercadorias vendidas: R$ 700.000,00.
- Apropriação folha bruta de salários para pagamento no mês seguinte: R$ 300.000,00.
Com base nas informações acima, assinale o valor do Ativo e do Patrimônio Líquido ao final do período (considerar o resultado do período apurado):
R$ 8.300.000,00 e R$ 5.400.000,00.
R$ 8.300.000,00 e R$ 5.500.000,00.
R$ 9.100.000,00 e R$ 5.400.000,00.
R$ 9.100.000,00 e R$ 5.500.000,00.
R$ 9.100.000,00 e R$ 5.600.000,00.
Com base no art. 178, § 1º, da Lei nº 6.404/1976, assinale a alternativa mais correta e completa quanto à disposição das contas no ativo do Balanço Patrimonial:
As contas do ativo devem ser organizadas por grupos de receita, não considerando a liquidez.
As contas do ativo devem ser dispostas em ordem decrescente de grau de liquidez dos elementos nelas registrados.
As contas do ativo devem ser dispostas por ordem alfabética, para fins de clareza e organização.
As contas do ativo devem ser apresentadas em ordem crescente de liquidez, iniciando pelos bens de menor liquidez.
Considerando as previsões da NBC TG Estrutura Conceitual, relacione a Coluna 1 à Coluna 2, associando os elementos da demonstração contábil às suas respectivas definições.
Coluna 1
1. Ativo.
2. Passivo.
3. Patrimônio Líquido.
4. Receitas.
5. Despesas.
Coluna 2
( ) Reduções nos ativos, ou aumentos nos passivos, que resultam em reduções no patrimônio líquido, exceto aqueles referentes a distribuições aos detentores de direitos sobre o patrimônio.
( ) Obrigação presente da entidade de transferir um recurso econômico como resultado de eventos passados.
( ) Participação residual nos ativos da entidade após a dedução de todos os seus passivos.
( ) Recurso econômico presente controlado pela entidade como resultado de eventos passados.
( ) Aumentos nos ativos, ou reduções nos passivos, que resultam em aumento no patrimônio líquido, exceto aqueles referentes a contribuições de detentores de direitos sobre o patrimônio.
A ordem correta de preenchimento dos parênteses, de cima para baixo, é:
1 – 5 – 3 – 4 – 2.
2 – 4 – 1 – 3 – 5.
3 – 1 – 2 – 5 – 4.
3 – 2 – 4 – 1 – 5.
5 – 2 – 3 – 1 – 4.
A compra de maquinários para uma fábrica no valor de R$ 100.000,00 com pagamento à vista, deve ser registrada nas contas de:
Passivo.
Ativo.
Resultado operacional.
Operações financeiras.
No âmbito do CPC 00 (R2) – Estrutura Conceitual para Relatório Financeiro, assinale a opção que apresenta corretamente a relação entre patrimônio líquido, ativos e passivos.
Patrimônio líquido é o valor residual dos ativos da entidade após a dedução de seus passivos.
Patrimônio líquido representa a soma dos ativos controlados pela entidade.
Patrimônio líquido inclui somente os investimentos dos proprietários, excluindo resultados acumulados.
Patrimônio líquido corresponde às obrigações futuras com terceiros.
Patrimônio líquido equivale ao total de receitas menos despesas reconhecidas no período corrente.
Uma sociedade empresária apresentava os seguintes saldos em seu Balanço Patrimonial, em 31/12/2024:
• Disponibilidades: R$ 20.000.
• Estoque: R$ 30.000.
• Capital Social: R$ 50.000.
Em janeiro de 2025, a sociedade empresária vendeu todo o estoque por R$ 60.000, com recebimento previsto para 90 dias. A inadimplência era estimada em 4%.
Ainda, a sociedade empresária reconheceu despesa de salários de R$ 15.000 e de aluguel, de R$ 5.000. O pagamento das despesas era previsto para o mês seguinte.
Assinale a opção que indica o índice de liquidez corrente da sociedade empresária, em 31/01/2025.
2,68.
2,88.
3,00.
3,88.
4,00.



