








Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Por Ativo de uma entidade se entende
um bem ou direito, presente ou futuro, capaz de produzir um aumento residual após a dedução do passivo correlato.
um recurso financeiro, ou potencialmente econômico, produtivo na entidade, que resulte em aumento de patrimônio líquido.
um recurso econômico presente controlado pela entidade como resultado de eventos passados.
qualquer recurso financeiro sob posse da entidade, decorrente de eventos passados que resultam em aumento no patrimônio líquido.
um ingresso presente ou potencial que tenha como origem eventos operacionais passados.
A empresa XYZ apresentou os seguintes saldos contábeis em 31/12/2024:
• Caixa: R$ 50.000;
• Contas a receber: R$ 30.000;
• Duplicatas descontadas: R$ 15.000;
• Despesas antecipadas: R$ 35.000;
• Estoques: R$ 45.000;
• Máquinas: R$ 100.000;
• Empréstimos a pagar: R$ 80.000;
• Fornecedores: R$ 25.000;
• Depreciação acumulada: R$ 25.000;
• Capital social: R$ 100.000;
• Lucros acumulados: R$ 15.000.
Com base nessas informações, assinale a alternativa que apresenta o saldo total do ativo da empresa XYZ em 31/12/2024.
R$ 260.000.
R$ 235.000.
R$ 250.000.
R$ 225.000.
R$ 220.000.
Considere que, no encerramento do exercício de 2024, a empresa pública federal Companhia Docas do Rio Grande do Norte (CODERN) apresentou o seguinte Balanço Patrimonial (valores em R$):
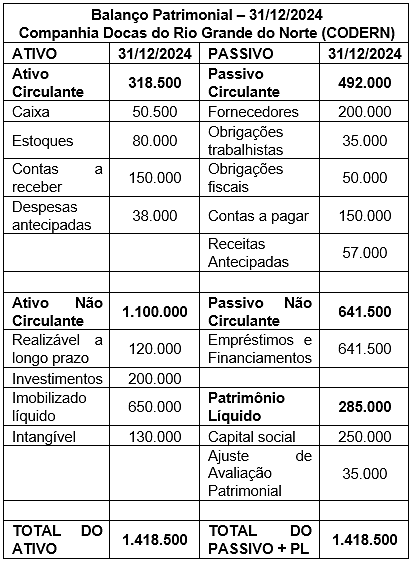
No primeiro semestre de 2025, ocorreram as seguintes operações:
• compra de mercadorias no valor de R$ 100.000, sendo R$ 30.000 à vista e o restante a prazo;
• venda de mercadorias por R$ 200.000, sendo metade recebida à vista e o restante a prazo;
• o custo das mercadorias vendidas foi de R$ 50.000;
• pagamento a fornecedores no valor de R$ 10.000;
• aquisição de um veículo por R$ 300.000, sendo R$ 50.000 pagos à vista e o restante financiado junto ao banco;
• pagamento de obrigações trabalhistas de 2024 no valor de R$ 28.000;
• obtenção de novo empréstimo bancário no valor de R$ 200.000, com crédito em conta;
• reconhecimento de despesa com depreciação do imobilizado no valor de R$ 25.000;
• compra à vista de móveis e utensílios para o escritório no valor de R$ 50.000;
• pagamento de obrigações fiscais no valor de R$ 15.000;
• o lucro do período foi destinado ao aumento do capital social.
Com base nessas informações, os valores do ativo total e do passivo exigível total, em 30/06/2025, foram:
ativo: R$ 2.010.500 e passivo exigível: R$ 2.010.500.
ativo: R$ 1.910.500 e passivo exigível: R$ 1.500.500.
ativo: R$ 2.035.500 e passivo exigível: R$ 2.035.500.
ativo: R$ 1.885.500 e passivo exigível: R$ 2.035.500.
ativo: R$ 2.010.500 e passivo exigível: R$ 1.725.500.
O ativo total da Cia Comercial em 31/12/2024 totalizou, em R$:
4.550.850
4.108.850
2.383.850
2.221.590
1.887.260
As Cias A e B apresentavam os seguintes balanços patrimoniais em 31/12/2023:
Cia A Cia B
Ativo | ||
Disponibilidades | 100.000 | 80.000 |
Contas a receber da Cia B | 20.000 | |
Investimentos (Cia B) | 60.000 | |
Total do Ativo | 180.000 | 80.000 |
Passivo | ||
Contas a pagar para a Cia A | 20.000 | |
Patrimônio Líquido | ||
Capital Social | 180.000 | 60.000 |
Passivo + Patrimônio Líquido | 180.000 | 80.000 |
Assinale a opção que indica, respectivamente, o saldo, no balanço patrimonial consolidado, de Contas a receber, Investimentos, Contas a pagar e Capital Social.
zero; zero; zero; R$180.000
zero; R$60.000; zero; R$180.000.
zero; R$60.000; zero; R$240.000.
R$20.000; zero; R$20.000; R$180.000.
R$20.000; R$60.000; R$20.000; R$240.000.
A definição de Ativo depende de características essenciais, entre as quais está/estão:
Recurso econômico presente, controlado pela entidade como resultado de eventos passados, que tem o potencial de produzir benefícios econômicos.
Geração de aumentos nos ativos e reduções nos passivos, que resultam em aumento no patrimônio líquido, exceto aqueles referentes a contribuições de detentores de direitos sobre o patrimônio.
Contribuições de detentores de direitos sobre o patrimônio e distribuições a investidas, aprovados em AGO, e recolhidos.
Direitos de trocar recursos econômicos com outra parte em condições favoráveis, de beneficiar-se de obrigação de outra parte para transferir um recurso econômico, e direitos que não correspondem à obrigação de outra parte.
A criação de know-how que não seja de domínio público, o surgimento de obrigação de outra parte e potencial de produzir benefícios econômicos
A empresa cujos sócios integralizaram o capital inicial por meio de depósito bancário na conta da pessoa jurídica, sem ter havido outra movimentação, demonstra a seguinte equação patrimonial:
ativo=passivo
ativo
ativo=patrimônio líquido
ativo>patrimônio líquido
São elementos que compõem o ativo da empresa:
salários a pagar
provisão para imposto de renda
duplicatas de vendas realizadas
fornecedores de materiais para produção
Em 31/12/2023, uma sociedade empresária apresentava os seguintes saldos em seu balanço patrimonial:
Disponibilidades: R$ 20.000; Clientes (120 dias): R$ 100.000; Fornecedores: R$ 110.000 (30 dias); Móveis e Utensílios: R$ 180.000; Patrimônio Líquido: R$ 190.000.
Em 02/01/2024, a sociedade empresária procurou o seu cliente, com o intuito de obter o adiantamento do valor a ser recebido, objetivando ter saldo em caixa para pagar a dívida com fornecedores.
Foi acordado que o cliente pagaria R$ 98.000 em 20/01/2024, de modo a extinguir integralmente o valor que era devido, de R$ 100.000.
A diferença entre o saldo que estava no ativo e o valor recebido, de R$ 2.000, deve ser reconhecido como
perda.
outras despesas.
despesa financeira.
despesa operacional.
conta redutora do ativo.
O balanço patrimonial é uma das principais demonstrações contábeis exigidas por lei. Entre seus elementos, está o ativo que é definido como
a obrigação presente da entidade de transferir um recurso econômico como resultado de eventos passados.
um recurso econômico presente controlado pela entidade como resultado de eventos passados.
a participação residual nos ativos da entidade após a dedução de todos os seus passivos.
as receitas e despesas, as quais se referem ao desempenho e a posição financeira da entidade que reporta.
Em 02/01/2023, uma sociedade empresária apresentava o seguinte balanço patrimonial:
Ativo Imobilizado | 80.000 | Patrimônio Líquido | 80.000 |
Terreno | 80.000 | ||
Terreno | 80.000 | Passivo + PL | 80.000 |
Em 31/12/2023 foi constatado que o valor justo do terreno era de R$100.000, uma vez que a área em que estava localizado tinha se valorizado. Na data, se o terreno fosse vendido, os gastos necessários para efetivar a compra, como honorário de advogados e impostos, eram estimados em R$8.000.
Assinale a opção que indica o valor do terreno apresentado no balanço patrimonial da sociedade empresária em 31/12/2023.
R$80.000.
R$88.000.
R$92.000.
R$100.000.
R$108.000.
Uma academia de ginástica, em fase pré-operacional, apresentava, em 31/12/2023, os seguintes saldos em seu Balanço Patrimonial:
• Disponibilidades: R$100.000;
• Contas a pagar (90 dias): R$30.000;
• Capital Social: R$70.000.
Em janeiro de 2024, a academia adquiriu, à vista, aparelhos de ginástica por R$80.000, para serem utilizados a partir de fevereiro. A vida útil estimada dos aparelhos de ginástica era de 5 anos e a estimativa inicial dos custos de desmontagem e remoção era de R$10.000.
Assinale a opção que indica a liquidez geral da academia, em 31/01/2024
0,25.
0,50.
0,67.
2,00.
2,50.
Uma empresa S.A. patrocina um plano de pensão de benefício definido. O atuário da empresa fornece as seguintes informações sobre o plano:
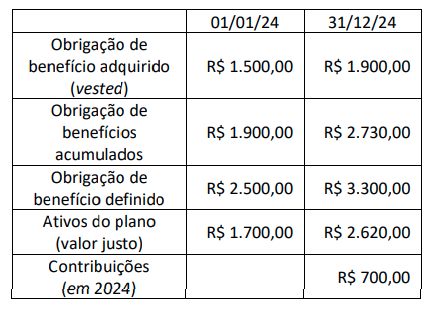
O saldo do valor líquido do ativo/passivo do plano de pensão em 1º de janeiro de 2024 era de R$ 800,00. O custo do serviço foi de R$ 400,00 e os benefícios pagos de R$ 200,00, ambos em 2024. Os benefícios adquiridos são aqueles que o empregado tem direito a receber mesmo que não preste serviços adicionais no âmbito do plano. A empresa calcula a obrigação de pensão de benefícios adquiridos usando os níveis salariais atuais; essa obrigação inclui apenas benefícios adquiridos. A taxa de desconto (juros) é de 10%.
Considerando as informações apresentadas, o analista da CVM calculou o retorno real dos ativos do plano no valor de:
R$ 350,00;
R$ 420,00;
R$ 500,00;
R$ 830,00;
R$ 920,00.
Conforme a Lei no 6.404/76, no Balanço Patrimonial, as contas do ativo são apresentadas de acordo com a ordem decrescente de grau de
liquidez.
relevância.
objetividade.
valor monetário.
Em contabilidade, o ativo de uma empresa representa:
Os direitos, bens e recursos controlados pela entidade que gerarão benefícios econômicos futuros.
As obrigações da empresa com terceiros.
O capital dos sócios investido na empresa.
As despesas realizadas no período.
A Demonstração das Variações Patrimoniais (DVP) deverá evidenciar as alterações verificadas no patrimônio, resultantes ou independentes da execução orçamentária, e indicará o resultado patrimonial do exercício. Quanto à DVP, a inscrição da dívida ativa é uma:
variação ativa.
variação passiva.
despesa corrente.
despesa de capital.
receita corrente.
A respeito dos Procedimentos Contábeis Patrimoniais, analise a alternativa correta.
Passivo é uma obrigação presente, derivada de evento futuro, cuja extinção deva resultar na saída de recursos da entidade
A definição de ativo exige que o recurso controlado pela entidade no presente tenha surgido de um evento passado, por meio de transação com ou sem contraprestação
O Ativo permanente compreenderá os créditos e valores realizáveis independentemente de autorização orçamentária e os valores numerários
O Ativo financeiro compreenderá os bens, créditos e valores, cuja mobilização ou alienação dependa de autorização legislativa
Dependendo dos valores que possam assumir os elementos da equação patrimonial (A=P+PL), o Balanço Patrimonial pode apresentar determinadas configurações. A situação denominada Passivo a descoberto pode ser representada pela seguinte equação:
A = Ativo; P = Passivo; PL = Patrimônio Líquido; SL = Situação Líquida;
A - SL = P → SL > 0
A > PE → SPL = 0
A - SL = P → SL < 0
A + SL = P → SL < 0
A < PE → SPL = 0
No balanço patrimonial de uma empresa, constata-se que o total das origens dos seus recursos é de R$ 360.000,00. As dívidas de curto prazo da empresa correspondem a R$ 90.000,00; no Ativo Circulante, a empresa possui R$ 120.000,00; e no Ativo Realizável a Longo Prazo, R$ 180.000,00. Considerando que o total do Passivo da empresa é de R$ 300.000,00, pode-se concluir corretamente que:
O Ativo Não Circulante é de R$ 180.000,00.
O Passivo Circulante totaliza R$ 60.000,00.
O Passivo Não Circulante é de R$ 250.000,00.
Os capitais de terceiros totalizam R$ 210.000,00.
Os capitais próprios são de R$ 60.000,00.
Uma entidade deseja reconhecer um ativo em seu balanço patrimonial. A sua mensuração envolve estimativas que estão sujeitas a incertezas.
Nesse caso, a entidade
não deve reconhecer nem divulgar o ativo, uma vez que não há objetividade em sua mensuração.
deve reconhecer o ativo sem mencionar a existência de estimativas, uma vez que estas foram elaboradas com zelo e são, portanto, confiáveis.
não deve reconhecer o ativo, mas evidenciá-lo em notas explicativas, uma vez que não há espaço para incertezas nas demonstrações contábeis elaboradas.
deve reconhecer o ativo e descrever e explicar as estimativas de forma clara e precisa, uma vez que o uso de estimativas razoáveis é parte essencial da elaboração de informações financeiras.



