








Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
No que concerne à natureza das contas, assinale a opção correta.
As contas de patrimônio líquido representam aplicações de recursos.
As contas de ativo têm natureza devedora, enquanto as de passivo e patrimônio líquido têm natureza credora.
As contas de resultado integram a estrutura do patrimônio da entidade.
As contas de ativo têm natureza credora, pois representam direitos da entidade.
As contas de passivo têm natureza devedora, pois representam obrigações.
Passivo é uma obrigação presente da entidade de transferir um recurso econômico como resultado de eventos passados.
Para que exista passivo, três critérios devem ser satisfeitos:
1. A entidade tem uma obrigação.
2. O valor da obrigação deve ser mensurável e relevante.
3. A entidade assume os riscos e as responsabilidades da obrigação.
4. A obrigação é de transferir um recurso econômico.
5. É uma obrigação presente que existe como resultado de eventos passados.
Assinale a alternativa que indica todas as afirmativas corretas.
São corretas apenas as afirmativas 1, 2 e 4.
São corretas apenas as afirmativas 1, 3 e 4.
São corretas apenas as afirmativas 1, 4 e 5.
São corretas apenas as afirmativas 2, 3 e 4.
São corretas apenas as afirmativas 2, 3 e 5.
As contas do ativo apresentam saldo devedor, enquanto as contas do passivo, saldo credor. Uma compra de mercadoria a prazo indica a movimentação de contas na forma de:
débito e crédito em contas do ativo
débito e crédito em contas do passivo
débito de conta do passivo e crédito de conta do ativo
débito de conta do ativo e crédito de conta do passivo
Com base nas disposições do Pronunciamento Técnico CPC 00 (R2) − Estrutura Conceitual para Relatório Financeiro, é forma de liquidação de um passivo:
I.Entrega de produtos ou prestação de serviços.
II.Negociação da dispensa da obrigação.
III.Transferência da obrigação a terceiro.
IV.Substituição da obrigação de transferir um recurso econômico por outra obrigação, celebrando nova transação.
V.Cancelamento unilateral da obrigação por decisão gerencial da entidade.
É forma de liquidação de um passivo o que se apresenta em:
V, apenas.
III e IV, apenas.
I, II, III, IV e V.
I, II e V, apenas.
I, II, III e IV, apenas.
À luz dos dados fornecidos, assinale a alternativa que indica, respectivamente, o valor do Passivo Circulante e do Passivo Não Circulante da Gaspar & Baltazar Ltda. em 31/12/2024.
432.000,00 e 648.000,00
598.000,00 e 482.000,00
482.000,00 e 598.000,00
648.000,00 e 432.000,00
573.000,00 e 507.000,00
No encerramento, a entidade confirma o consumo de energia referente ao período. O orçamento possuía crédito próprio e saldo suficiente, mas a fatura chegou no exercício seguinte e a despesa deixou de ser processada na época devida. Considerando a variação patrimonial diminutiva (VPD), a aplicação conjunta dos enfoques patrimonial e orçamentário exige:
reconhecer a VPD e o passivo no período do consumo e executar, no exercício seguinte, dotação específica destinada a despesas de exercícios anteriores.
reconhecer o passivo no período do consumo, apropriar a variação patrimonial diminutiva no pagamento e executar a despesa orçamentária quando a fatura for emitida.
registrar o consumo em contas de controle, reconhecer o passivo depois do empenho e apropriar a variação patrimonial diminutiva na liquidação da despesa.
transferir o reconhecimento patrimonial ao exercício seguinte, pois a ausência da fatura e do empenho impede a caracterização contábil da obrigação perante o fornecedor.
constituir uma provisão no período do consumo, reverter-la na emissão da fatura e reconhecer o passivo e a variação patrimonial na liquidação orçamentária.
Em 02/01/2025, uma entidade do setor público contraiu um empréstimo para pagamento após quatro anos. O acordo do empréstimo estabelecia um compromisso da entidade em manter um endividamento geral abaixo de 60%. No entanto, este parâmetro não foi cumprido até a data do encerramento do exercício social e, contratualmente, o pagamento da dívida poderia ser exigido pelo credor.
As demonstrações contábeis de 31/12/2025 da entidade tiveram a sua emissão autorizada em 20/01/2026.
Em 10/01/2026, o credor concordou em não exigir o pagamento antecipado como consequência do descumprimento do compromisso.
No Balanço Patrimonial da entidade, em 31/12/2025, o empréstimo deve ser classificado como
conta redutora do Passivo Circulante.
Passivo Circulante.
conta redutora do Passivo não Circulante.
Passivo não Circulante.
não há reconhecimento no Balanço Patrimonial.
De acordo com a CPC 00 (R2), assinale a alternativa correta.
O ativo é definido como um recurso controlado pela entidade, resultante de eventos futuros, do qual se espera a saída de benefícios econômicos.
O passivo é uma obrigação presente da entidade, decorrente de eventos passados, cuja liquidação se espera que resulte na saída de recursos econômicos.
A receita corresponde a qualquer entrada de recursos financeiros na entidade, independentemente de sua natureza.
A despesa é toda saída de caixa ocorrida no período, independentemente de sua relação com a atividade da entidade.
De acordo com a estrutura conceitual para relatório financeiro, os ativos representam recursos econômicos, o passivo e o patrimônio líquido retratam as reivindicações contra a entidade, e as receitas e despesas são as parcelas das alterações em recursos econômicos e reivindicações que refletem o desempenho da entidade, tendo como base o regime de competência.
Certo
Errado
Um passivo representa uma obrigação da entidade de transferir um recurso econômico.
Essa obrigação é resultado de eventos
passados.
presentes.
futuros.
passados e presentes.
presentes e futuros.
Em 31 de dezembro, a Estelar S.A. apresentava um Ativo Total (Patrimônio Bruto) no valor de R$ 1.500.000,00. Na mesma data, seu Patrimônio Líquido era negativo (Passivo a Descoberto) no montante de R$ 400.000,00. Aplicando-se a Equação Fundamental do Patrimônio, é possível concluir que o valor do Passivo Exigível da companhia naquela data era de
R$ 1.900.000,00
R$ 1.700.000,00
R$ 1.500.000,00
R$ 1.300.000,00
Uma Sociedade S.A. apresentou os seguintes saldos contábeis ao final do exercício de 2024:
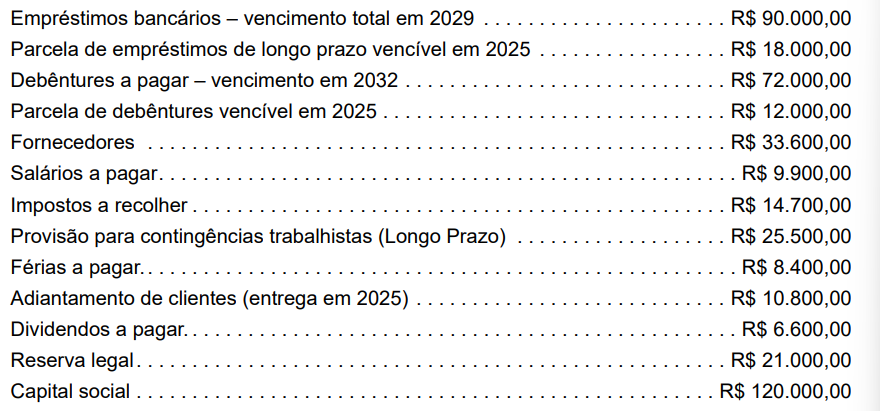
Considerando exclusivamente essas informações, o total do Passivo Circulante é:
R$ 150.000,00
R$ 132.000,00
R$ 96.000,00
R$ 114.000,00
As obrigações representam as dívidas com terceiros, resultantes de bens adquiridos ou despesas realizadas, exigindo pagamento imediato ou a prazo. Com base no enunciado, assinale CORRETAMENTE a definição de passivo exigível.
Capital próprio investido pelos sócios ou acionistas originais.
Reservas de lucros acumuladas pelos proprietários ao longo.
Dívidas a pagar decorrentes de bens e serviços.
Aplicações de recursos em bens e direitos empresariais.
Em 31/12/2025, a sociedade empresária Alfa Comercial Ltda. apresentou, em seu Balanço Patrimonial, as seguintes informações:
• Capital social integralizado: R$ 300.000;
• Empréstimos bancários a pagar: R$ 180.000;
• Fornecedores: R$ 70.000.
Considerando que o capital social representa capital próprio e que os empréstimos bancários e fornecedores representam capital de terceiros, é correto afirmar que essas origens de recursos devem ser classificadas no Balanço Patrimonial da sociedade
no ativo.
no ativo e no passivo.
no passivo e no patrimônio líquido.
no passivo.
no ativo e no patrimônio líquido.
O desreconhecimento é o processo de retirar, total ou parcialmente, um ativo ou passivo do Balanço Patrimonial da entidade. Esse procedimento normalmente ocorre quando o item não atende mais à definição de elemento patrimonial ou aos critérios de reconhecimento.
Sobre o desreconhecimento, assinale a alternativa correta.
Para o ativo, o desreconhecimento é obrigatório quando o bem é integralmente depreciado. Para o passivo, ocorre quando a entidade decide provisionar o valor para pagamento futuro.
Para o ativo, o desreconhecimento é obrigatório quando o bem é integralmente depreciado. Para o passivo, é obrigatório quando a obrigação é renegociada, independentemente da extinção da dívida original.
Para o ativo, o desreconhecimento ocorre quando a entidade transfere a posse física do bem, mesmo mantendo o controle. Para o passivo, ocorre quando a obrigação é transferida para uma entidade controlada.
Para o ativo, o desreconhecimento ocorre quando a entidade perde o controle da totalidade ou de parte do item. Para o passivo, ocorre quando a obrigação é extinta, desobrigando a entidade.
ara o ativo, o desreconhecimento é condicionado ao recebimento de um valor residual. Para o passivo, é condicionado à concordância formal do credor, sendo vedada a baixa por prescrição legal.
A Cia. Beta presta serviços de auditoria e de consultoria, que constituem dois segmentos de negócios.
Em 05/04/2026, o setor de auditoria solicitou um empréstimo de R$ 30.000,00 ao setor de consultoria. Foi acordado que, após 180 dias, o setor de auditoria deveria pagar R$ 32.000,00 ao setor de consultoria, por conta do empréstimo.
Em 05/04/2026, a Cia. Beta reconheceu, em seus elementos patrimoniais,
aumento e diminuição no ativo de R$ 30.000.
aumento no ativo e no passivo, de R$ 30.000.
aumento e diminuição no ativo de R$ 32.000.
aumento no ativo e no passivo, de R$ 32.000.
não houve movimentação nos elementos patrimoniais.
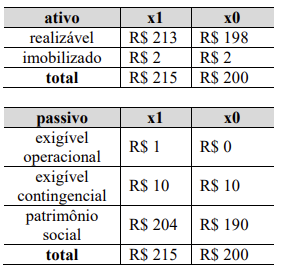
Considerando-se que as tabelas a seguir ilustrem os valores, em milhares de reais, do balanço patrimonial consolidado de uma EFPC, é correto inferir que o valor da conta gestão previdencial dessa entidade é de R$ 10 mil.
Certo
Errado
O balancete de cada plano de benefício de caráter previdencial deve evidenciar, em conta de passivo, a parcela equivalente à sua participação no PGA.
Certo
Errado
Ao observar as contas de um Balanço Patrimonial, em 31/12/2025, um analista constatou que a entidade não apresentava obrigações com terceiros de curto prazo, apenas de longo prazo. Ainda, não havia elementos patrimoniais negativos.
Em relação aos elementos patrimoniais e suas implicações, pode-se afirmar que
o passivo é igual a zero.
o capital circulante líquido é negativo.
o ativo é maior do que o patrimônio líquido.
o ativo não circulante é maior do que o circulante.
o ativo e o patrimônio líquido apresentam o mesmo valor.
Uma sociedade empresária apresentava os seguintes saldos em seu Balanço Patrimonial, em 31/12/2025:
• Fornecedores (120 dias): R$ 70.000;
• Salários a pagar (30 dias): R$ 80.000;
• Empréstimo (180 dias): R$ 90.000;
• Disponibilidades: R$ 180.000;
• Contas a pagar (390 dias): R$ 260.000;
• Patrimônio Líquido: R$ 300.000;
• Terrenos: R$ 620.000.
Na data do Balanço Patrimonial, a sociedade empresária tinha o direito para repactuar o empréstimo por 720 dias adicionais, além do prazo previsto, segundo dispositivo contratual estabelecido por ambas as partes.
Em 31/12/2025, as obrigações de curto prazo representavam a seguinte porcentagem do total das obrigações com terceiros:
0,19.
0,23.
0,30.
0,43.
0,92.



