








Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Considere que uma entidade está diante de um possível ativo, resultante de eventos já ocorridos, mas cuja existência dependerá de alguns eventos futuros sobre os quais a entidade não detém controle. Nessa situação, apesar das incertezas, caso a administração da entidade considere que a entrada dos benefícios econômicos resultantes é praticamente certa, o direito de recebê-los deve ser contabilmente reconhecido.
Certo
Errado
Um ativo pode ser conceituado como um recurso econômico do qual a entidade deve ter integral propriedade. O reconhecimento de um ativo em uma entidade implica, necessariamente, o reconhecimento de um passivo em outra entidade.
Certo
Errado
A Cia Lilás e a Cia Violeta eram independentes.
Em 2023, a Cia Lilás comprou a Cia Violeta e, em seguida, absorveu todo o patrimônio desta, trazendo seus ativos e passivos para o seu patrimônio, de modo que a Cia Violeta deixou de existir.
Essa operação é considerada uma
cisão.
fusão.
fusão reversa.
incorporação.
incorporação reversa.
Uma sociedade empresária apresentava o seguinte balanço patrimonial em 31/12/2023:
Ativo Circulante | 80.000 | Passivo Circulante | 20.000 |
Ativo não Circulante | 120.000 | Passivo não Circulante | 30.000 |
Patrimônio Líquido | 150.000 | ||
Ativo Total | 200.000 | Passivo + PL | 200.000 |
Por meio do indicador de endividamento geral, pode- se concluir em relação à sociedade empresária
40% dos recursos próprios são de curto prazo.
40% das dívidas com terceiros são de curto prazo.
25% de seu ativo é financiado por recursos de terceiros.
Há 4 vezes mais aplicações do que origens de curto prazo.
33% das suas origens são financiadas por recursos de terceiros.
O valor do ativo total é de R$ 213.400.
Certo
Errado
Ativo é um recurso econômico presente, controlado pela entidade como resultado de eventos passados. Dessa forma, recurso econômico é
o conjunto de bens e direitos.
um direito que tem o potencial de produzir benefícios econômicos.
o conjunto de bens, direitos e obrigações.
a participação residual de investimentos da entidade.
a participação residual nos ativos da entidade após a dedução de todos os seus passivos.
Uma empresa S/A, cujo objeto social é a administração, exploração e/ou controle da atividade de estacionamento de veículos, possui um terreno. Contudo, não definiu ainda se irá utilizá-lo como propriedade ocupada pelo proprietário ou para venda no curto prazo no curso ordinário do negócio.
Com base nas informações apresentadas, o terreno deve ser considerado no ativo não circulante como:
intangível;
imobilizado;
investimento;
propriedade para investimento;
ativo não circulante mantido para venda.
A contabilidade de uma empresa envolve o entendimento claro de seus ativos, passivos e patrimônio líquido. Nesse sentido, é CORRETO afirmar que, das alternativas dispostas, a definição de ativo na contabilidade é:
Os direitos que possuem valor econômico e que podem ser convertidos em dinheiro ou usados para produzir bens e serviços.
Apenas as obrigações financeiras da empresa para com terceiros.
Os fundos reservados exclusivamente para situações de emergência.
As participações de capital que a empresa detém em outras companhias.
Recursos tangíveis que a empresa utiliza para suas operações diárias, excluindo qualquer valor monetário.
Uma empresa apresentou o seguinte resumo de seu Balanço Patrimonial apurado em 31/12/2023.
ATIVO | R$ | PASSIVO | R$ |
Ativo Circulante | R$ 5.000,00 | Passivo Circulante | R$ 3.000,00 |
Ativo Não Circulante | R$ 10.000,00 | Passivo Não Circulante | R$ 7.000,00 |
- | - | Patrimônio Líquido | R$ 5.000,00 |
Total | R$ 15.000,00 | Total | R$ 15.000,00 |
Considerando a possibilidade de alterar seu Capital Circulante Líquido – CCL para R$ 2.500,00, a empresa deverá transferir:
R$ 500,00 do Ativo Não Circulante para o Ativo Circulante.
R$ 700,00 do Ativo Circulante para o Ativo Não Circulante.
R$ 800,00 do Passivo Não Circulante para o Passivo Circulante.
R$ 400,00 do Passivo Circulante para o Passivo Não Circulante.
Segundo a Norma, ativo é um recurso econômico presente controlado pela entidade como resultado de eventos passados. A entidade pode controlar parcela proporcional na propriedade sem controlar os direitos decorrentes da posse de toda a propriedade.
Certo
Errado
O conceito conhecido como equação fundamental do patrimônio, segundo o qual a soma das contas do grupo patrimonial ativo deve ser igual à soma das contas dos grupos patrimoniais passivo e patrimônio líquido, implica que todo débito em uma conta ativa deve ser seguido de crédito em uma conta passiva ou do patrimônio líquido.
Certo
Errado
Sob a ótica das empresas comerciais, o desconto de duplicatas é uma operação passiva que implicará o reconhecimento de despesas de juros na data em que se der a liberação dos recursos pela instituição financeira responsável pela concessão do crédito.
Certo
Errado
A Empresa ABC possui móveis e utensílios adquiridos em fevereiro de 2022 por R$ 180.000,00. Incorporados ao patrimônio (imobilizado) em 1 de julho de 2022, com vida útil de 10 anos, esses bens são depreciados com valor residual de 10%. No Balanço Patrimonial de 31/12/2023, o valor contábil a ser apresentado na respectiva conta será de
R$ 153.000,00.
R$ 155.700,00.
R$ 163.800,00.
R$ 171.900,00.
As contas contábeis de uma empresa são classificadas em ativos, passivos, receitas e despesas. Elas são utilizadas justamente para organizar os registros, dando nome a cada movimentação realizada pelo negócio. Sem esse método, fazer a análise fica muito mais difícil.
Quanto a classificação contábil, assinale:
1. Ativo.
2. Passivo.
3. Receita.
4. Despesa.
( ) Ficam registrados todos os valores recebidos pela empresa. Eles podem ser provenientes da operação direta, como venda de produtos ou serviços, de receitas não operacionais, como juros recebidos.
( ) Ficam as contas em que são registrados os deveres e obrigações da empresa com terceiros, como parceiros de negócio, bancos e governos. Alguns exemplos de são: pagamento dos fornecedores, empréstimos e financiamentos, obrigações fiscais e sociais. Geralmente, são registros em longo prazo, ou seja, compromissos assumidos por um determinado período de tempo.
( ) É composto pelas contas em que são registrados todos os desembolsos realizados pela organização, como pagamento de funcionários e fornecedores, compra de matéria-prima ou equipamentos e pagamento por serviços de terceiros. Caso não exista esse registro, há possibilidade de ocorrer 2 problemas: erro no processo ou falta de pagamento. Ambos são graves e devem ser motivo de preocupação para os gestores.
( ) Ficam as contas nas quais são registrados os bens, créditos e direitos que compõem o patrimônio da empresa. Alguns exemplos são: estoque (de produtos acabados ou de matéria-prima); bens, como máquinas, equipamentos e prédios; e ainda contas de ativos financeiros, como investimentos ou duplicatas a receber.
Assinale a sequência CORRETA:
1 – 2 – 3 – 4.
3 – 2 – 4 – 1.
2 – 1 – 3 – 4.
3 – 4 – 1 – 2.
1 – 4 – 3 – 2.
Uma empresa possui as seguintes contas no seu Livro Razão ao final do mês de agosto:
• Contas a Receber: R$ 15.000
• Fornecedores: R$ 12.000
• Estoques: R$ 20.000
• Empréstimos Bancários: R$ 18.000
• Capital Social: R$ 40.000
• Imobilizado: R$ 50.000
• Lucros Acumulados: R$ 25.000
• Caixa: R$ 10.000
Com base nas informações acima, e considerando que podem haver contas cuja natureza não exige registro no Livro Razão, assinale a alternativa que representa, correta e respectivamente, o valor total do Ativo, Passivo e Patrimônio Líquido da empresa.
R$ 65.000,00 – R$ 95.000,00 – R$ 30.000,00.
R$ 95.000,00 – R$ 37.000,00 – R$ 58.000,00.
R$ 35.000,00 – R$ 55.000,00 – R$ 40.000,00.
R$ 95.000,00 – R$ 30.000,00 – R$ 65.000,00.
R$ 55.000,00 – R$ 65.000,00 – R$ 70.000,00.
Os conceitos de ativo e passivo identificam os seus aspectos essenciais, mas não especificam os critérios para seu reconheci-mento. Ao avaliar se um item se enquadra na definição de ativo, passivo ou patrimônio líquido, deve-se atentar para a sua essência e realidade econômica e não apenas sua forma legal. Assinale a alternativa que se compreende como ativo.
Recurso controlado pela entidade como resultado de eventos passados e do qual se espera flua futuros benefícios econômicos.
Recurso de terceiros, que esteja sob a guarda da entidade.
Obrigações adquiridas pela entidade desde sua constituição.
Capital subscrito na constituição da entidade.
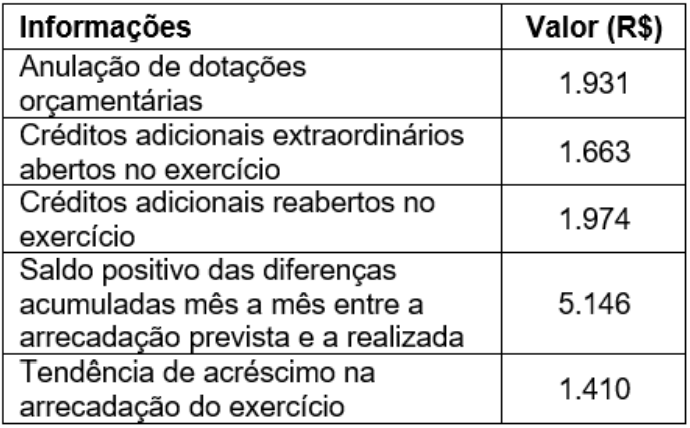
Um determinado município, ao realizar o fechamento de seus demonstrativos contábeis e orçamentários, referente ao primeiro quadrimestre de 2024, apresentou as seguintes informações:
Além disso, extraiu-se as seguintes informações do balanço patrimonial do exercício de 2023:
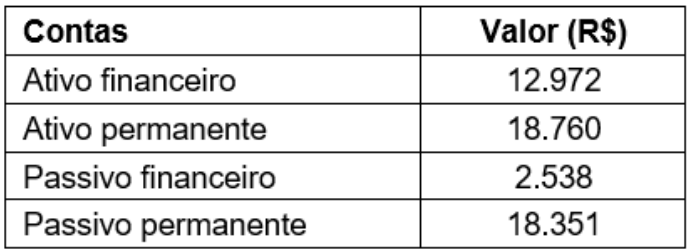
Com base nas informações apresentadas, assinale a alternativa que indica corretamente o valor disponível para abertura de créditos adicionais suplementares e especiais.
R$ 8.460.
R$ 13.353.
R$ 18.921.
R$ 17.511.
R$ 15.284.
Em 01/03/2020, uma escola pública anunciou que todas as suas aulas seriam à distância. Para auxiliar os alunos, adquiriu 100 celulares para emprestar a eles até o retorno das aulas presenciais. Cada celular teve custo de R$1.200 e vida útil estimada em 5 anos. Os celulares foram entregues aos alunos em 01/05/2020, quando começaram a ser utilizados. As aulas continuaram à distância no ano de 2021.
Em 01/03/2022 foi anunciado que as aulas seriam presenciais. As aulas voltaram presencialmente em 01/05/2022, quando os alunos devolveram os celulares emprestados. Na data, a escola estimou que usaria os celulares por mais dois anos e os doaria.
Assinale a opção que indica a despesa de depreciação dos celulares em 31/12/2022, considerando que os ativos são depreciados de acordo com o método da linha reta.
R$24.000.
R$30.000.
R$32.000.
R$34.000.
R$36.000.
Assinale a alternativa que apresenta o Grupo Patrimonial onde deve ser evidenciado o montante de impostos que uma pessoa jurídica possui a compensar, provenientes de pagamento realizado a maior no mês anterior e que será utilizado para abater o valor dos tributos devidos nos próximos dois meses:
Ativo Não Circulante.
Ativo Circulante.
Passivo Circulante.
Passivo Não Circulante.
Patrimônio Líquido.
A empresa KXY Empreendimentos LTDA adquiriu um sistema de ERP no valor de R$300.000,00. O sistema foi desenvolvido internamente e gerou despesas com pesquisa e desenvolvimento, mas a empresa também fez a aquisição de licença de uso por R$50.000,00. Marque a resposta correta de como os dois itens devem ser classificados no balanço patrimonial:
O sistema ERP desenvolvido internamente deve ser registrado como Ativo Circulante, e a licença de uso como Ativo Imobilizado.
O sistema ERP desenvolvido internamente deve ser classificado como Ativo Imobilizado, e a licença de uso como Despesa de Exercício.
O sistema ERP desenvolvido internamente deve ser classificado como Ativo Intangível, e a licença de uso deve ser registrada como Ativo Intangível também.
O sistema ERP desenvolvido internamente deve ser classificado como Despesa de Pesquisa e Desenvolvimento, e a licença de uso como Ativo Imobilizado.
O sistema ERP desenvolvido internamente e a licença de uso devem, ambos, ser classificados como Ativo Circulante.



