








Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Uma loja especializada vende harpas profissionais. Em 31/12/2023, o estoque era formado por 50 harpas e avaliado por R$500.000. Cada harpa era vendida por R$20.000 e a loja estimava que, em 2024, 4 harpas seriam vendidas ao mês. Para atrair clientes, a loja havia selecionado, em dezembro de 2023, uma das harpas e contratado um músico para tocar no horário de atendimento. Foi determinado que essa harpa seria vendida após as demais, em virtude de ser utilizada na exibição.
Assinale a opção que indica o saldo dos ativos no balanço patrimonial da loja, em 31/12/2023.
Circulante: R$500.000
Circulante: R$490.000; Imobilizado: R$10.000
Circulante: R$490.000; Intangível: R$10.000
Circulante: R$480.000; Realizável a Longo Prazo: R$20.000.
Circulante: R$480.000; Realizável a Longo Prazo: R$10.000; Imobilizado: R$10.000.
De acordo com os dados apresentados, assinale a alternativa que contenha, respectivamente, os valores corretos do Ativo Circulante e do Patrimônio Líquido da Light & Palermo Cia. Ltda. em 31/12/2022.
320.000,00 e 390.000,00.
350.000,00 e 420.000,00.
370.000,00 e 440.000,00.
390.000,00 e 460.000,00.
A relação entre ativo e passivo foi, aproximadamente, de:
0,29
0,54
1,00
3,19
3,42
Ao preparar uma importante aula inaugural no curso de Administração da Faculdade XYZ, Dr. Betinho, professor recentemente empossado, construiu exemplos utilizando dados extraídos dos Demonstrativos Contábeis da Empresa Gama Gete, os quais apontaram a seguinte situação de contas e saldos em 31/12/2023:
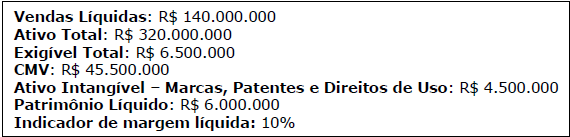
Com base nas informações apresentadas acima, a taxa de Retorno do Ativo é de:
0,29%.
1,23%.
3,47%.
4,37%.
43,7%.
De acordo com o CPC 04 (R1) – Ativo Intangível, esse tipo de ativo é um ativo não monetário identificável sem substância física. Assinale um exemplo de gasto que faz parte do custo de um ativo intangível:
custos incorridos na introdução de novo produto ou serviço (incluindo propaganda e atividades promocionais).
custos da transferência das atividades para novo local ou para nova categoria de clientes (incluindo custos de treinamento).
custos com testes para verificar se o ativo está funcionando adequadamente.
custos administrativos e outros custos indiretos.
Com base nas informações apresentadas, assinale, a seguir, o Ativo Circulante da Brothers & Sisters Cia. Ltda., em 31/12/2022:
R$ 350.000,00.
R$ 400.000,00.
R$ 450.000,00.
R$ 500.000,00.
Para serem avaliados e classificados como ativos, é necessário que os bens e direitos atendam alguns requisitos. Assinale a alternativa que os apresenta.
Ativo é um recurso que tem a capacidade de gerar benefício econômico para a entidade que demanda a saída de recurso.
Ativo é um recurso econômico presente da entidade de transferir um recurso econômico como resultado de eventos passados.
Ativo é um recurso econômico presente controlado pela entidade como resultado de eventos passados que têm o potencial de produzir benefícios econômicos.
Ativo é um recurso financeiro presente controlado pela entidade como resultado de eventos passados, pelo qual a empresa precisa ter a posse juridicamente.
Ativo é uma obrigação ou direito presente da entidade de transferir um recurso financeiro como resultado de eventos jurídicos.
As contas do Ativo e as contas de Despesa são classificadas como contas de natureza devedora na contabilidade. Isso significa que seus saldos são aumentados quando são debitadas, refletindo o aumento dos recursos e despesas da entidade, e são diminuídos quando creditadas, indicando redução desses recursos ou despesas.
Certo
Errado
Uma empresa comercial apresentou os seguintes saldos.
Descrição | Saldos (em R$) | |
Devedor | Credor | |
Caixa e equivalentes de caixa | 2.000 | |
Tributos a pagar (curto prazo) | 15.000 | |
Contas a receber (curto prazo) | 10.000 | |
Estoques | 20.000 | |
Reserva de lucros | 30.000 | |
Capital social | 100.000 | |
Tributos diferidos ativos | 7.000 | |
Ações em tesouraria | 25.000 | |
Outros resultados abrangentes | 10.000 | |
Imobilizado | 80.000 | |
Investimentos em controladas | 51.000 | |
Fornecedores (curto prazo) | 5.000 | |
Empréstimos e Financiamentos (longo prazo) | 30.000 | |
Tributos diferidos passivos | 5.000 | |
Considerando-se as informações apresentadas, o saldo do:
ativo circulante é de R$ 39.000;
passivo circulante é de R$ 25.000;
passivo não circulante é de R$ 30.000;
patrimônio líquido é de R$ 165.000;
ativo não circulante é de R$ 138.000.
No Balanço Patrimonial, referente a 30 de junho de 2023, o saldo do ativo não circulante apresentou um total de:
R$ 5.594.000,00.
R$ 3.005.500,00.
R$ 2.982.000,00.
R$ 2.612.000,00.
R$ 2.558.500,00.
Ao analisar o balanço patrimonial, um auditor chegou a fazer cinco afirmações, sendo apenas uma delas verdadeira. É CORRETO afirmar que:
fazendo uma análise horizontal do balanço patrimonial, verificamos que houve uma diminuição da imobilização dos ativos em aproximadamente 6% de um ano para outro, sendo classificados no ativo imobilizado os direitos que tenham por objeto bens corpóreos destinados à manutenção das atividades da empresa.
fazendo uma análise vertical do balanço patrimonial, verificamos que, em 2020, mais de 59% do ativo corresponde aos bens e direitos realizáveis após o exercício social subsequente e às aplicações de recursos em despesas relacionadas a períodos após o exercício seguinte.
fazendo uma análise horizontal do balanço patrimonial, verificamos que houve um aumento superior a 60% dos empréstimos e financiamentos de curto prazo, incluídos nestes as captações de recursos passíveis, a partir da discricionariedade da empresa, de refinanciamento por pelo menos 12 meses após a data do balanço
analisando a capacidade de a empresa pagar as suas obrigações, percebemos que houve um acréscimo do índice de liquidez corrente de um ano para o outro, sendo possível concluir que a empresa tem condições para pagar todas as suas dívidas de curto prazo.
analisando a garantia de capital de terceiros, também conhecida como grau de endividamento, percebemos que houve uma melhora na situação da empresa de um ano para o outro, uma vez que a maior parte de seu capital passou a não ser de terceiros, mas próprio.
Diante das informações apresentadas, assinale a alternativa que indica o total do Ativo e Passivo da empresa:
11.216,00
14.516,00
15.316,00
16.716,00
Nenhuma das alternativas
Pode-se afirmar de acordo com as normas brasileiras de contabilidade que é uma Variação Patrimonial Aumentativa:
Benefícios Previdenciários e Assistenciais.
Desvalorização e Perda de Ativos e Incorporação de Passivos.
Uso de Bens, Serviços e Consumo de Capital Fixo.
Valorização e Ganhos com Ativos e Desincorporação de Passivos.
Os itens tangíveis mantidos com o propósito de serem utilizados na produção ou no fornecimento de bens ou serviços por mais de um período devem compor o ativo imobilizado no balanço patrimonial.
Certo
Errado
Uma sociedade empresária apresentava os seguintes saldos em seu Balanço Patrimonial:
• Ativo Circulante: R$300.000;
• Passivo Circulante: R$150.000;
• Patrimônio Líquido: R$500.000.
Os possíveis saldos para o Ativo não Circulante e o Passivo não Circulante são, respectivamente,
R$20.000 e R$30.000.
R$100.000 e R$750.000.
R$200.000 e R$50.000.
R$400.000 e R$250.000.
R$700.000 e R$350.000.
No que se refere ao Art. 178 da Lei nº 6.404/1976, no balanço, as contas serão classificadas segundo os elementos do patrimônio que registrem e agrupadas de modo a facilitar o conhecimento e a análise da situação financeira da companhia. Com base nisso, o Ativo e Passivo estão assim classificados:
I. ATIVO: Ativo circulante.
II. ATIVO: Ativo não circulante, composto por ativo realizável a longo prazo, investimentos, imobilizado e intangível.
III. ATIVO: Ativo não circulante, composto por ativo realizável a longo prazo, investimentos, imobilizado, intangível e diferido.
IV. PASSIVO: Passivo circulante.
V. PASSIVO: Passivo não circulante.
VI. PASSIVO: Passivo não circulante, composto por REF (Resultado de Exercícios Futuros).
VII. PASSIVO: Passivo não circulante, composto por REF (Resultado de Exercícios Futuros) e AFAC (Adiantamento para Futuro Aumento de Capital).
VIII. PASSIVO: Patrimônio líquido, dividido em capital social, reservas de capital, ajustes de avaliação patrimonial, reservas de lucros, ações em tesouraria e prejuízos acumulados.
IX. PASSIVO: Patrimônio líquido, dividido em capital social, reservas de capital, reservas de reavaliação, ações em tesouraria e prejuízos acumulados.
Está(ão) CORRETO(S):
Somente cinco itens.
Somente seis itens.
Somente sete itens
Somente oito itens.
A NBC TG – Estrutura Conceitual para Relatório Financeiro funda os conceitos básicos relativos aos elementos das demonstrações contábeis. A Norma dispõe que ativo é:
um bem ou direito controlado no presente ou no futuro pela entidade.
uma propriedade no sentido formal e material com a capacidade de gerar benefícios econômicos.
um recurso econômico controlado no presente ou no futuro pela entidade em decorrência de fatos que estão por acontecer.
um recurso econômico presente controlado pela entidade como resultado de eventos passados.
uma propriedade apenas no sentido formal, com ou sem possibilidade de retorno econômico, e cujo controle não necessariamente esteja nas mãos da entidade.
O giro do ativo corresponde a:
0,37
0,89
1,58
2,95
3,54
Considere que João e Maria decidiram abrir uma empresa de prestação de serviços de odontologia denominada Sorriso Feliz Ltda. Cada um contribuiu com R$ 50.000,00 para a constituição da sociedade. Com parte do numerário disponível na conta corrente no banco Moeda S.A., eles compraram equipamentos para o consultório no valor de R$ 200.000,00, sendo R$ 40.000,00 à vista e o restante financiado em longo prazo. Adquiriram também móveis e utensílios no valor de R$ 30.000,00 à vista. Considerando somente as informações apresentadas, qual será o valor do Ativo?
R$ 100.000,00.
R$ 200.000,00.
R$ 230.000,00.
R$ 260.000,00.
Uma indústria S.A. apresentou os seguintes gastos no desenvolvimento de uma patente, estando apta a demonstrar que o processo de patenteamento do produto atende aos critérios para reconhecimento como ativo intangível.
Descrição | Valor |
Gastos com vendas, administrativos e outros gastos indiretos | R$ 50.000,00 |
Gastos com materiais e serviços utilizados na geração do ativo | R$ 100.000,00 |
Taxas de registro de direito legal | R$ 20.000,00 |
Prejuízos operacionais iniciais | R$ 15.000,00 |
Gastos com o treinamento de pessoal para operar o ativo | R$ 10.000,00 |
Considerando-se as informações apresentadas, constata-se que o valor, em reais, a ser ativado da patente resulta em um montante de
120.000,00
130.000,00
160.000,00
165.000,00
180.000,00



