








Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Assinale a opção que indica um fato que gera diminuição de caixa e equivalente de caixa de uma empresa, pela atividade operacional.
Compra de ações de outras empresas.
Compra à vista de terreno destinado a valorização.
Compra à vista de moto para ser utilizada em entregas.
Pagamento antecipado de aluguel de vagas de garagem para a diretoria.
Pagamento de empréstimo bancário que havia sido adquirido para a compra de estoques.
Observe as seguintes contas contábeis, e posteriormente, assinale a assertiva que apresenta corretamente o valor total das contas que pertencem ao ativo circulante.
CONTAS | VALOR |
contas a pagar | R$ 10.500,00 |
adiantamento a fornecedor | R$ 4.000,00 |
adiantamento a cliente | R$ 2.000,00 |
caixa | R$ 20.000,00 |
banco conta movimento | R$ 50.000,00 |
depreciação | -R$ 2.500,00 |
lucro bruto | R$ 1.000,00 |
clientes | R$ 3.800,00 |
duplicatas descontadas | R$ 8.000,00 |
estoque | R$ 10.000,00 |
contas a receber a longo prazo | R$ 100.000,00 |
tributos a recuperar | R$ 4.000,00 |
R$ 91.800,00.
R$ 110.000,00.
R$ 80.500,00.
R$ 104.500,00.
Em 31/12/2023, a Cia X adquiriu 100% do capital social da Cia Y por R$600.000 à vista, obtendo o controle da investida. Na data, o balanço patrimonial da Cia Y era o seguinte:
Ativo | |
Disponibilidades | 500.000 |
Total do Ativo | 500.000 |
Patrimônio Líquido | |
Capital Social Passivo + Patrimônio Líquido | 500.000 500.000 |
Foi estimado que o valor justo da marca da Cia Y era R$100.000. A Cia X adota o método da equivalência patrimonial para avaliar os seus investimentos.
Assinale a opção que indica o saldo da conta “Investimentos” no balanço patrimonial da Cia X, logo após a aquisição, considerando que este é o seu único investimento
R$400.000.
R$500.000.
R$550.000.
R$600.000
R$700.000.
As informações a seguir são referentes à sociedade empresária A:
ATIVO | Balanço Patrimonial 31/12/2022 | PASSIVO | Balanço Patrimonial 31/12/2022 |
Ativo Total | R$ 3.405.000 | Passivo Total | R$ 3.405.000 |
Ativo Circulante | R$ 1.385.000 | Passivo Circulante | R$ 875.000 |
Caixa e Equivalentes de Caixa | R$ 910.000 | Obrigações Sociais e Trabalhistas | R$ 235.000 |
Contas a Receber de Clientes | R$ 65.000 | Fornecedores Nacionais | R$ 410.000 |
Estoque de Mercadorias | R$ 410.000 | Contas a Pagar | R$ 230.000 |
Ativo Não Circulante | R$ 2.020.000 | Passivo Não Circulante | 0 |
Ativo Realizável a Longo Prazo | R$ 30.000 | Patrimônio Líquido | R$ 2.530.000 |
Investimentos (Propriedades para Investimentos) | R$ 100.000 | Capital Social Realizado | R$ 2.000.000 |
Imobilizado | R$ 2.100.000 | Reservas | R$ 530.000 |
(-) Depreciação Acumulada Imobilizado | R$ –210.000 | ||
Intangível | 0 |
Informações adicionais obtidas sobre registros contábeis da sociedade empresária A:
Descrição | Exercício Social01/01/2023 a 31/12/2023 |
Receita Líquida de Venda de Mercadorias | R$ 1.200.000 |
Despesa de Depreciação do Imobilizado | R$ 250.000 |
Aumento em Contas a Receber de Clientes | R$ 175.000 |
Custo das Mercadorias Vendidas | R$ 300.000 |
Diminuição em Estoques de Mercadorias | R$ 120.000 |
Diminuição em Obrigações Sociais e Trabalhistas | R$ 75.000 |
Despesas com Vendas | R$ 100.000 |
Despesas Gerais e Administrativas (incluída a totalidade da Despesa de Depreciação do Imobilizado) | R$ 650.000 |
Diminuição em Fornecedores Nacionais | R$ 230.000 |
Aumento em Contas a Pagar | R$ 110.000 |
Aquisição de Propriedades para Investimentos | R$ 230.000 |
Aquisição de Ativo Imobilizado | R$ 400.000 |
Considerando exclusivamente as informações apresentadas, bem como que o resultado líquido do exercício foi totalmente destinado para reservas e, desconsiderando, ainda, qualquer incidência de tributos, é correto afirmar que no exercício social encerrado em 31/12/2023:
O Ativo Total foi igual a R$ 3.570.000.
O Caixa e Equivalentes de Caixa foi igual a R$ 430.000.
O Caixa Líquido Gerado pelas Atividades de Investimento foi igual a R$ 630.000.
O Caixa Líquido Consumido pelas Atividades Operacionais foi igual a R$ 150.000.
Considere os seguintes saldos extraídos de um balanço patrimonial de uma entidade em 31/12/20X1:
Ativo circulante (AC) | 100.000 |
Ativo não circulante (ANC) | 120.000 |
Passivo circulante (PC) | 80.000 |
Passivo não circulante (PNC) | 100.000 |
Patrimônio líquido (PL) | 40.000 |
Assinale a alternativa cujo lançamento contábil manterá o saldo do ativo total inalterado.
Debita – AC; Credita – PC
Debita – AC; Credita – ANC
Debita – PNC; Credita – AC
Debita – AC; Credita – PL
Debita – PL; Credita – ANC
O total dos ativos ao final do mês de janeiro/2023 é de:
R$ 643.000
R$ 663.000
R$ 713.000
R$ 773.000
R$ 793.000
O Balancete de verificação da Cia. São Francisco apresentava, em 31/12/2023, os saldos das seguintes contas:
Bancos Conta Movimento R$ 2.500,00
Capital Social Integralizado R$ 10.000,00
Salários a Pagar R$ 1.000,00
Duplicatas a Receber R$ 1.970,00
Mercadorias R$ 4.000,00
Contas a Pagar R$ 470,00
Prejuízos Acumulados R$ 2.000,00
Empréstimos Bancários a Pagar R$ 3.000,00
Máquinas e Equipamentos R$ 3.000,00
Móveis e Utensílios R$ 1.000,00
Com base nas informações acima, os valores do Ativo Total, do Capital de Terceiros e do Patrimônio Líquido são, respectivamente:
R$ 12.470,00; R$ 10.000,00 e R$ 8.000,00.
R$ 12.470,00; R$ 11.000,00 e R$ 1.470,00.
R$ 12.470,00; R$ 4.470,00 e R$ 8.000,00.
R$ 13.500,00; R$ 10.000,00 e R$ 3.500,00.
Uma companhia, que apresenta saldos nas contas Reservas de Lucros e de Capital, compra as suas próprias ações para retirá-las definitivamente de circulação. Na operação, o valor do capital social é mantido.
Assinale a opção que indica a contrapartida prioritária da conta “Disponibilidades”.
Capital Social.
Reserva Legal.
Reserva Estatutária.
Provisão para Contingências.
Ajustes de Avaliação Patrimonial.
Assinale a alternativa correta em relação ao ativo:
É um recurso econômico presente controlado pela entidade como resultado de eventos passados.
É uma obrigação presente da entidade de transferir um recurso econômico como resultado de eventos passados.
É uma redução nas receitas, ou aumentos nas despesas, que resultam em reduções no patrimônio líquido.
É um aumento nas receitas, ou reduções nas despesas, que resultam em aumentos no patrimônio líquido.
À luz da NBC TG – Estrutura Conceitual para Relatório Financeiro, que funda as bases conceituais para elaboração dos Relatórios Contábeis de Propósito Geral, assinale a alternativa correta.
Ativo é um bem ou direito em nome próprio controlado no presente ou no futuro pela entidade em decorrência de eventos passados.
Ativo é um recurso econômico controlado no presente pela entidade em decorrência de eventos passados.
Ativo é um recurso econômico controlado no presente ou no passado pela entidade em decorrência de eventos passados.
Ativo é uma propriedade legalmente comprovada controlada no presente pela entidade em decorrência de eventos passados.
Ativo é um recurso econômico controlado a qualquer momento pela entidade em decorrência de eventos presentes ou passados.
De acordo com as Normas do Conselho Federal de Contabilidade, sobre composição patrimonial, analise as assertivas abaixo, assinalando V, se verdadeiras, ou F, se falsas.
( ) O balanço patrimonial da entidade é a relação de seus ativos, passivos e patrimônio líquido em uma data específica.
( ) Ativo é um recurso controlado pela entidade como resultado de eventos passados e do qual se espera que benefícios econômicos futuros fluam para a entidade.
( ) Passivo é uma obrigação atual da entidade como resultado de eventos já ocorridos, cuja liquidação se espera que resulte em saída de recursos econômicos.
( ) Patrimônio líquido é o valor residual dos ativos da entidade após a dedução de todos os seus passivos.
A ordem correta de preenchimento dos parênteses, de cima para baixo, é:
V – V – V – V.
V – F – V – F.
F – V – F – V.
V – V – F – F.
F – F – V – V.
Em relação ao Balanço Patrimonial, relacionar as colunas e assinalar a sequência correspondente.
(1) Ativo.
(2) Passivo.
(3) Patrimônio Líquido.
( ) É o grupo de contas que registra o capital próprio.
( ) Registra as obrigações de curto e de longo prazo.
( ) Suas contas são apresentadas em ordem de liquidez.
1 - 2 - 3.
3 - 2 - 1.
1 - 3 - 2.
2 - 1 - 3.
Uma determinada empresa apresentou, em 31/12/2021, o balancete de verificação a seguir:
Descrição das contas | Saldo R$ |
Caixa e equivalente de caixa | 20.000,00 |
Veículos | 90.000,00 |
Fornecedores | 17.000,00 |
Capital social | 135.000,00 |
Terreno para futura utilização | 80.000,00 |
Financiamento | 70.000,00 |
Obras de arte | 40.000,00 |
Empréstimos a diretores | 25.000,00 |
Máquinas e equipamentos | 70.000,00 |
Reserva legal | 35.000,00 |
Receita de vendas | 250.000,00 |
Marcas e patentes | 22.000,00 |
Salários a pagar | 18.000,00 |
Duplicatas descontadas | 19.000,00 |
Depreciação acumulada | 21.000,00 |
Custo das mercadorias vendidas | 80.000,00 |
Despesas operacionais | 60.000,00 |
Fundo de comércio adquirido | 55.000,00 |
Assinale a opção correta que apresenta o valor total do ativo não circulante.
R$ 336.000,00
R$ 201.000,00
R$ 361.000,00
R$ 179.000,00
R$ 89.000,00
Analise as assertivas a seguir a respeito das origens e aplicações dos recursos de uma empresa:
I. As aplicações representam os valores negativos da equação patrimonial.
II. As origens dos recursos podem ser de capitais próprios ou de terceiros.
III. As origens são representadas na contabilidade por contas com saldo devedor.
Quais estão corretas?
Apenas I.
Apenas II.
Apenas III.
Apenas I e II.
Apenas I e III.
Certa empresa, com Patrimônio Líquido de $ 55.000,00, para cada $ 100,00 de capital próprio, emprega $ 120,00 de capital de terceiros. Com base apenas nesses dados, é possível determinar o ativo total dessa entidade.
Certo
Errado
Assinale a alternativa que contempla somente contas de Ativo.
Despesas antecipadas, ICMS sobre vendas e Provisão para IRRF
Investimentos em coligadas e controladas, Despesas antecipadas e Dividendos a pagar
Mercadorias, Capital social e Bancos conta movimento
Seguros a vencer, Empréstimos bancários e Reserva legal
ICMS a recuperar, Seguros pagos antecipadamente e Imobilizado de uso
Uma sociedade anônima apresentou seu Balancete de verificação, após a apuração do seu resultado, para elaboração do Balanço Patrimonial de 31/12/2022.
Contas | Saldo em 31/12/2022 |
13º Salário a Pagar | R$ 20.000,00 |
Adiantamento de Cliente a curto prazo | R$ 9.000,00 |
Adiantamento de Salários | R$ 6.000,00 |
Bancos conta Movimento | R$ 17.000,00 |
Capital Subscrito | R$ 100.000,00 |
Depreciação Acumulada de Máquinas e Equipamentos | R$ 7.000,00 |
Dividendos Adicionais Propostos | R$ 11.400,00 |
Duplicatas a Receber a curto prazo | R$ 65.000,00 |
Empréstimos a Pagar a longo prazo | R$ 45.000,00 |
Encargos Financeiros a Transcorrer de Empréstimos a Longo Prazo | R$ 6.500,00 |
FGTS a Recolher | R$ 23.000,00 |
Férias a pagar | R$ 7.700,00 |
Fornecedores | R$ 138.000,00 |
ICMS a Recuperar | R$ 7.000,00 |
INSS a Recolher | R$ 14.000,00 |
Máquinas e Equipamentos | R$ 17.000,00 |
Mercadorias para Revenda | R$ 175.000,00 |
Participações em Coligadas | R$ 80.000,00 |
Perda Estimada com Créditos de Liquidação Duvidosa | R$ 8.400,00 |
Prêmios de Seguro a Apropriar | R$ 15.000,00 |
Reserva para Contingência | R$ 5.000,00 |
Considerando-se apenas as informações apresentadas no balancete, assinale a alternativa que indica o valor total do Ativo.
R$ 360.600,00.
R$ 366.600,00.
R$ 380.600,00.
R$ 383.400,00.
R$ 397.400,00.
Assinale a alternativa que não representa uma Despesa Operacional.
Despesas com vendas, ligadas à atividade comercial da empresa.
Despesas que resultam de perdas apuradas nas baixas de Bens ou de Direitos classificados no Ativo Não Circulante.
Despesas Financeiras, que compreendem todos os gastos decorrentes de operações financeiras, ou seja, que envolvam dinheiro.
Despesas Administrativas, que compreendem os gastos ligados ao setor administrativo da empresa, subdivididas em pessoal, gerais e tributárias.
Os conceitos de ativo e passivo identificam os seus aspectos essenciais, mas não especificam os critérios para seu reconhecimento. Ao avaliar se um item se enquadra na definição de ativo, passivo ou patrimônio líquido, deve-se atentar para a sua essência e realidade econômica e não apenas sua forma legal. A respeito das definições de ativo, assinale a alternativa CORRETA.
Ativo é um recurso que será controlado no futuro pela entidade como resultado de evento passado.
A forma física é uma condição necessária para um item ser classificado como recurso.
O potencial de serviços possibilita a entidade alcançar os seus objetivos, desde que haja entrada líquida de caixa.
Os benefícios econômicos correspondem a entradas de caixa ou a reduções das saídas de caixa.
Em 31/12/2021, a companhia EEEP, apresentou os seguintes saldos nas contas do Balanço Patrimonial:
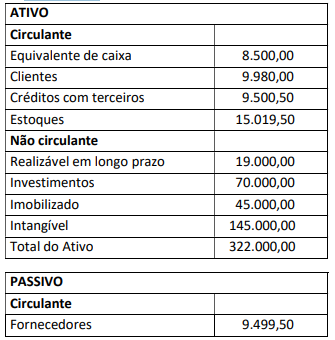
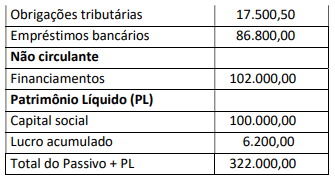
Considerando os dados apresentados, qual é o índice de liquidez corrente da companhia EEEP. Em 31/12/2021.
0,20
0,25
0,38
1,49
2,83



