








Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Segundo os critérios de avaliação do Ativo, assinale a afirmativa correta.
Todos os elementos do Ativo serão ajustados a valor presente.
Os direitos classificados no intangível serão avaliados pelo custo incorrido na aquisição deduzido do saldo da respectiva conta de depreciação.
As aplicações em instrumentos financeiros, inclusive derivativos, e em direitos e títulos de créditos, classificados no Ativo Circulante ou no Realizável a Longo Prazo serão avaliadas unicamente pelo seu valor justo.
Os direitos que tiverem por objeto mercadorias e produtos do comércio da companhia serão avaliados pelo custo de aquisição ou produção, deduzido de provisão para ajustá-lo ao valor de mercado, quando este for inferior.
Considere que uma sociedade empresarial está avaliando sua saúde financeira para verificar se possui condições para honrar as obrigações de curto prazo. Para essa análise, a sociedade apresentou as seguintes informações, extraídas do seu Balanço Patrimonial em 31/12/2024:
Ativo Circulante: R$ 600.000;
Passivo Circulante: R$ 400.000;
Estoques: R$ 200.000;
Ativo Imobilizado: R$ 450.000;
Clientes: R$ 200.000;
Fornecedores: R$ 120.000.
Com base nessas informações, é correto afirmar que, em 31/12/2024, o índice de liquidez seca foi
1,00.
0,80.
1,20.
0,50.
1,50.
Considere que, em 31/12/2024, A UFABC apresentou as seguintes informações em seu Balancete de Verificação:
• Fornecedores: R$ 109.000;
• Capital social: R$ 250.000;
• Móveis e equipamentos: R$ 135.000;
• Depreciação acumulada: R$ 55.000;
• Veículos: R$ 185.000;
• Caixa e bancos: R$ 143.000;
• Estoques: R$ 67.000;
• Empréstimos e financiamento: R$ 250.000;
• Marcas e patentes: R$ 285.000;
• Reserva de contingência: R$ 46.000;
• Aluguel a pagar: R$ 15.000;
• Salários a pagar: R$ 47.000;
• Impostos a recolher: R$ 43.000.
Com base nessas informações, calcule o valor do Ativo, do Passivo Exigível e do Patrimônio Líquido e assinale a alternativa correta.
Ativo: R$ 815.000.
Ativo: R$ 760.000.
Passivo: R$ 510.000.
Passivo: R$ 522.000.
Patrimônio Líquido: R$ 250.000.
A respeito da classificação contábil de ativo e passivo, considerando os conceitos fundamentais e sua relevância para a análise patrimonial de uma empresa, é correto afirmar que:
O ativo compreende os recursos econômicos controlados pela empresa, destinados exclusivamente ao pagamento de obrigações financeiras imediatas.
O passivo inclui todos os bens tangíveis da empresa, como imóveis e mercadorias, que podem ser usados para quitar dívidas.
Ativos e passivos são componentes independentes, sendo o passivo sempre maior do que o ativo em empresas endividadas.
O ativo representa os recursos econômicos que geram benefícios futuros, enquanto o passivo engloba as obrigações que reduzem o patrimônio da empresa.
O passivo abrange exclusivamente as dívidas de longo prazo da empresa, enquanto o ativo se limita a valores em caixa e contas a receber.
O aumento do saldo do caixa da empresa, proveniente da venda de bens em estoque por preço que superou os custos envolvidos em 50%, reporta a situação indicada:
crescimento do ativo
diminuição do passivo
redução do patrimônio líquido
manutenção do patrimônio líquido sem alteração
O total do ativo da referida empresa é de R$ 5.500.
Certo
Errado
Com base nos valores, em reais (R$), apresentados no balanço patrimonial da empresa Alpha Júnior, calcule o Índice de Liquidez Seca e assinale a alternativa correta.
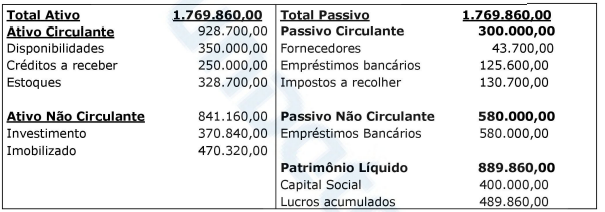
Balanço Patrimonial - Empresa Alpha Júnior
0,50
1,04
1,50
2,00
3,10
Um escritório de contabilidade apresentava, em seu Balanço Patrimonial, impressoras, cujo valor contábil era de R$ 40.000.
Em janeiro de 2025, aproveitando uma promoção para compras em quantidade, o escritório adquiriu tinta e folhas de papel para serem utilizados exclusivamente nas impressoras, por R$ 5.000 e R$ 8.000, respectivamente, valores considerados materiais para o escritório. A intenção era guardar os itens e utiliza-los ao longo dos anos, sem a necessidade de reposição.
Na data, o seguinte valor foi reconhecido como ativo, sem considerar as impressoras:
zero.
R$ 3.000.
R$ 5.000.
R$ 8.000.
R$ 13.000.
Na Estrutura Conceitual de Contabilidade “Ativo é um recurso econômico presente controlado pela entidade como resultado de eventos passados” e “Recurso econômico é um direito que tem o potencial de produzir benefícios econômicos”.
A partir de tais definições, é correto afirmar que
duplicatas descontadas é uma conta do ativo.
ações em tesouraria é uma conta do ativo.
ativos podem ser bens e direitos que outras partes direcionam o uso do recurso econômico e que obtenham os benefícios econômicos que podem fluir dele.
ativos podem ser direitos que correspondem à obrigação de outra parte e direitos que não correspondem à obrigação de outra parte.
ativo supõe a obrigação de transferir um recurso econômico.
Em 31/12/2022, uma sociedade empresária apresentava os seguintes saldos em seu balanço patrimonial:
Em 01/01/2023, essa sociedade empresária pagou, antecipadamente, o aluguel de três anos de seu escritório.
A sociedade empresária utilizava, internamente, o regime de caixa. Em 2024, ela decidiu utilizar o regime de competência, apenas.
Ao reapresentar o balanço patrimonial corrigido de 31/12/2023, assinale a opção que indica um impacto que pode ser observado pela mudança de regime.
Aumento do ativo e do passivo.
Diminuição do ativo e do passivo.
Aumento do ativo e do patrimônio líquido.
Diminuição do passivo e aumento no patrimônio líquido.
Aumento do passivo e diminuição no patrimônio líquido.
De acordo com a NBC TG Estrutura Conceitual - Estrutura Conceitual para Relatório Financeiro, um ativo, necessariamente,
é um bem corpóreo.
está atrelado a eventos futuros previsíveis.
tem o potencial de produzir benefícios econômicos.
representa um direito presente perante os acionistas.
foi adquirido pela entidade em uma transação com terceiros.
No gráfico em T que se usa para representar o patrimônio de uma entidade, o ativo, formado pelas aplicações de recursos, deve ser apresentado do lado esquerdo, enquanto o passivo e o patrimônio líquido, formados pelas fontes de recursos, devem ser apresentados do lado direito.
Certo
Errado
Segundo Ferreira (2021), na elaboração do Balanço Patrimonial, o grupo do ativo representa:
os recursos aplicados pela entidade, financiados tanto por capital próprio quanto por capital de terceiros, devendo manter correspondência com as origens registradas no passivo e no patrimônio líquido.
as obrigações exigíveis e os bens de propriedade da entidade, refletindo o total de recursos disponíveis no encerramento do exercício.
as aplicações de recurso oriundas exclusivamente do capital próprio, utilizados nas operações da entidade.
os investimentos realizados pela entidade em suas atividades operacionais e financeiras, e que necessariamente geram retorno futuro garantido.
as entradas de caixa e equivalentes que ocorrem ao longo do exercício, independentemente da sua origem.
No balanço patrimonial, cada ativo é classificado como circulante ou não circulante, com base em sua liquidez, sendo considerados circulantes os ativos que se espera realizar até o final do exercício social seguinte.
Certo
Errado
A respeito dos elementos das demonstrações contábeis, seu reconhecimento e mensuração, analise os itens a seguir:
I- Ativo é um recurso econômico presente controlado pela entidade como resultado de eventos passados.
II- Para que um recurso econômico exista, é necessário que o benefício econômico dele gerado seja certo e provável.
III- O reconhecimento vincula os elementos, o balanço patrimonial, a demonstração do resultado e a demonstração do resultado abrangente.
IV- As informações fornecidas mensurando o ativo ou passivo ao custo histórico nunca são relevantes para os usuários, devendo-se sempre utilizar o valor justo ou o custo corrente.
V- Ao escolher a base de mensuração para ativo ou passivo, não é necessário considerar a natureza das informações que serão produzidas no balanço patrimonial.
É CORRETO o que se afirma apenas em:
I e III.
II e IV.
IV.
I, II e V.
III e V.
O componente patrimonial que é demonstrado no balanço patrimonial no grupo de contas dos investimentos é o designado:
ações em tesouraria
ações de empresas coligadas
aplicações financeiras de curto prazo
empréstimos a empresas controladas
m 31/12/2023, uma sociedade empresária apresentava os seguintes saldos em seus ativos e passivos:
• Ativo Circulante: R$ 50.000,00;
• Ativo Realizável a Longo Prazo: R$ 30.000,00;
• Ativo Imobilizado: R$ 120.000,00;
• Passivo Circulante: R$ 40.000,00;
• Passivo não Circulante: R$ 100.000,00.
A proporção de capital próprio que financia o ativo da sociedade empresária foi igual a
30%.
40%.
60%.
70%.
Uma empresa de televisores apresentou os seguintes dados em seu balanço patrimonial:
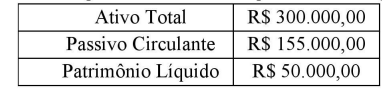
Durante um determinado exercício, a empresa adquiriu mercadorias a prazo no valor de R$ 28.000,00. Considerando esse evento, marque a alternativa que apresenta corretamente o valor do Ativo e Passivo da empresa ao final do exercício:
Ativo de R$ 272.000,00 e Passivo de R$ 183.000,00.
Ativo de R$ 95.000,00 e Passivo de R$ 155.000,00.
Ativo de R$ 328.000,00 e Passivo de R$ 183.000,00.
Ativo de R$ 145.000,00 e Passivo de R$ 205.000,00.
Ativo de R$ 350.000,00 e Passivo de R$ 155.000,00.
A estrutura conceitual do CPC estabelece definições essenciais para os elementos das demonstrações contábeis, incluindo ativo, passivo, receita e despesa. Esses conceitos são fundamentais para a elaboração e interpretação das informações financeiras de uma entidade. Com base nessa informação e considerando‑se a estrutura conceitual do CPC, assinale a opção correta.
Um ativo deve ser reconhecido no balanço patrimonial apenas quando sua posse for legalmente comprovada pela entidade.
Um passivo representa qualquer obrigação da empresa, independentemente de ser decorrente de eventos passados.
Receita é um recurso econômico recebido pela empresa, obrigatoriamente associado ao recebimento imediato de caixa.
Despesa é a redução nos benefícios econômicos da entidade, incluindo saídas de recursos ou redução de ativos, que resulta em diminuição do patrimônio líquido.
A definição de ativo exige que ele seja tangível e mensurável para ser reconhecido nas demonstrações contábeis.
Durante o mês de julho, a empresa Beta Comercial Ltda. realizou as seguintes operações:
• integralização de capital social no valor de R$ 100.000, sendo 60% em dinheiro e 40% em equipamentos;
• compra de mercadorias para revenda no valor de R$ 60.000, sendo 50% a prazo e 50% à vista;
• pagamento de despesas administrativas no valor de R$ 12.000, à vista;
• venda de mercadorias por R$ 120.000, sendo 70% à vista e 30% a prazo. O custo das mercadorias vendidas foi de R$ 48.000;
• recebimento antecipado de clientes no valor de R$ 10.000, referente a vendas futuras;
• constituição de provisão para imposto de renda no valor de R$ 9.000; e
• reconhecimento da depreciação dos equipamentos no valor de R$ 2.000.
Com base nessa situação hipotética e considerando‑se que todos os saldos iniciais eram iguais a zero, assinale a opção correta quanto aos saldos finais das contas em 31 de julho.
passivo total: R$ 49.000 | lucro líquido: R$ 51.000
ativo total: R$ 198.000 | lucro líquido: R$ 49.000
ativo total: R$ 198.000 | patrimônio líquido: R$ 151.000
ativo total: R$ 208.000 | passivo total: R$ 49.000
passivo total: R$ 39.000 | lucro líquido: R$ 59.000



