Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Em 31/12/2024, a Cia Z apresentava os seguintes saldos em seu Balanço Patrimonial:
• Disponibilidades: R$ 50.000.
• Capital Social: R$60.000.
• Prejuízos Acumulados: -R$ 10.000.
Já a Cia W apresentava os seguintes saldos: Disponibilidades: R$ 15.000; Capital Social: R$ 20.000; Prejuízos Acumulados: -R$ 5.000.
Em 01/01/2025, a Cia Z adquiriu 100% de participação na Cia W por R$ 15.000, à vista.
Ao elaborar o Balanço Patrimonial Consolidado, após a compra, o patrimônio líquido apresentado era de
R$ 45.000.
R$ 50.000.
R$ 60.000.
R$ 65.000.
R$ 70.000.
Consoante os pronunciamentos contábeis, a participação residual nos ativos da entidade após a dedução de todas as suas obrigações presentes de transferência de recursos econômicos decorrentes de eventos passados, representa o
valor adicionado do período.
lucro operacional.
lucro líquido do exercício.
patrimônio líquido.
rendimento sobre o capital próprio.
Uma empresa apresenta o seguinte Patrimônio Líquido (PL) em 31/12/2024:
• Capital Social: R$ 400.000,00.
• Reservas Legais: R$ 20.000,00.
• Reservas Estatutárias: R$ 30.000,00.
• Ajustes de Avaliação Patrimonial (positivo): R$ 50.000,00.
Com base nesse PL, analise as assertivas a seguir:
I. O PL total da empresa é de R$ 500.000,00.
II. As Reservas Legais e Estatutárias fazem parte do Patrimônio Líquido e aumentam a segurança financeira da empresa.
III. Os Ajustes de Avaliação Patrimonial representam ajustes contábeis que podem variar com a reavaliação de ativos.
IV. O Capital Social representa a participação dos sócios no Patrimônio Líquido e é alterado quando os ajustes de avaliação patrimonial são negativos.
Quais estão corretas?
Apenas I e II.
Apenas I, II e III.
Apenas I, III e IV.
Apenas II, III e IV.
I, II, III e IV.
A empresa "JAK S.A." está expandindo suas operações e precisa avaliar sua capacidade de pagamento a curto prazo antes de buscar novos investidores. No balanço patrimonial, foram apresentados os seguintes dados:
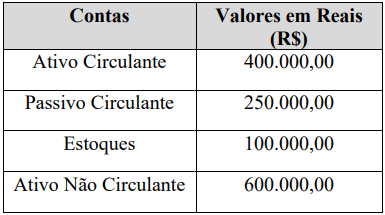
Com base nas informações acima, qual é o índice de Liquidez Seca da empresa:

1,6.
1,2.
0,8.
1,7.
1,4.
Com base nas normas contábeis aplicáveis (MCASP – 11ª edição, CPC 26 e NBC TG 26), assinale a alternativa correta acerca da natureza, composição e variações do patrimônio líquido.
No setor público, o patrimônio líquido é constituído exclusivamente pelo resultado patrimonial acumulado, não havendo segregação entre superávit, déficit e ajustes de avaliação patrimonial.
A variação do patrimônio líquido ocorre apenas em razão do resultado do exercício, não sendo afetada por reavaliações, ajustes ou transações de capital.
Os ajustes de avaliação patrimonial representam aumentos ou diminuições diretamente no patrimônio líquido, decorrentes de mensurações a valor justo reconhecidas enquanto não realizadas.
As reservas de resultado, no âmbito do setor público, correspondem a valores segregados por deliberação legislativa destinados à recomposição de capital social.
A conta de patrimônio líquido pode ser reduzida diretamente por despesas orçamentárias, desde que autorizadas por lei específica.
Patrimônio líquido é a participação residual nos ativos da entidade após a dedução de todos os seus passivos. Um exemplo de componente do patrimônio líquido é
participação em coligadas.
dividendos a distribuir.
amortização de empréstimos.
quotas em tesouraria.
imobilizado em permuta.
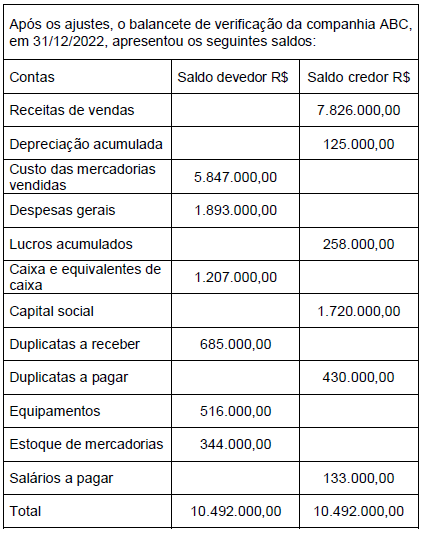
Leia o caso a seguir.

No balanço de encerramento, o patrimônio líquido totaliza
R$ 2.064.000,00.
R$ 1.978.000,00.
R$ 1.892.000,00.
R$ 1.806.000,00.
R$ 1.720.000,00.
Em 31/12/2024, uma sociedade empresarial apresentou retorno sobre o ativo de 20%, retorno sobre o patrimônio líquido de 34% e uma margem operacional de 18%. Com base nesses indicadores financeiros e operacionais, qual foi, em percentual, o grau de alavancagem financeira da sociedade no exercício de 2024?
180%.
170%.
160%.
150%.
140%.
Acerca do patrimônio líquido, assinale a opção correta.
As reservas de lucros são compostas por lucros acumulados que foram separados para reinvestimento ou para distribuição futura aos acionistas.
As reservas de lucros devem ser usadas exclusivamente para o pagamento de dividendos aos acionistas.
As ações em tesouraria afetam o total de lucros ou prejuízos de uma entidade.
Os ajustes de avaliação patrimonial são realizados para refletir o custo dos ativos e passivos da entidade, impactando o patrimônio líquido.
Os prejuízos acumulados não afetam o patrimônio líquido da entidade, pois são contabilizados separadamente dos resultados financeiros.
Analise o balanço patrimonial a seguir e responda as questões de 32 a 35:
Contas | Saldo em Reais (R$) |
Ativo Total | 303.000,00 |
Passivo Circulante | 154.000,00 |
Passivo não circulante | 109.000,00 |
Patrimônio Líquido | 40.000,00 |
Receita de Vendas | 180.000,00 |
Custo das Mercadorias Vendidas | 65.000,00 |
Calcule o Retorno sobre o Patrimônio Líquido (ROE) da empresa:
2,44.
1,17.
1,14.
2,87.
2,34.
Após o registro das operações, da apuração do resultado e levantamento do balanço patrimonial, pode-se dizer que em 31 de janeiro de 2024, utilizando o os critérios de arredondamento, que o grau de participação do patrimônio líquido e o índice de solvência geral, equivalem, respectivamente a
0,69 e 3,25
0,46 e 3,25
0,69 e 2,17
0,46 e 2,17
0,69 e 2,25
De acordo com o art. 178, § 2º, III, da Lei nº 6.404/1976, o patrimônio líquido é composto por:
Capital integralizado, receitas operacionais e despesas administrativas.
Ativos circulantes, reservas legais e lucros acumulados.
Passivo exigível, reservas de contingência e dividendos propostos.
Capital social, reservas de capital, ajustes de avaliação patrimonial, reservas de lucros, ações em tesouraria e prejuízos acumulados.
O valor da soma do Passivo Circulante + Não Circulante e do Patrimônio Líquido são, respectivamente:
24.100 e 17.260
26.060 e 15.200
24.860 e 16.500
27.260 e 16.500
28.200 e 17.260
Os saldos das contas componentes do Patrimônio Líquido da empresa Comércio de Produtos Olfativos S.A. em 31/12/2021, são apresentados a seguir com os valores expressos em reais (R$).
Capital Social ................................................... 4.000.000,00
Reserva Legal .........................................................700.000,00
Reserva Estatutária .............................................100.000,00
O Lucro Líquido apurado pela empresa em 2022 foi de R$ 800.000,00 e a Reserva Legal é constituída de acordo com o que estabelece a Lei nº 6.404/1976. O estatuto social da empresa estabelece que o dividendo obrigatório é calculado pela aplicação do percentual de 25% sobre o saldo do Lucro Líquido após a dedução do valor da Reserva Legal.
O valor total do Patrimônio Líquido da Comércio de Produtos Olfativos 5.4., no Balanço Patrimonial de 31/12/2022, era:
R$ 5.370.000,00
R$ 5.410.000,00
R$ 5.600.000,00
R$ 5.540.000,00
R$ 5.400.000,00
A empresa Juá Forte, em 31/12/2024, apresentou os seguintes saldos:
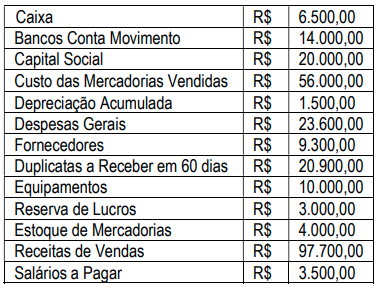
Após apurar o resultado do exercício o valor do Patrimônio Líquido e do Ativo Circulante respectivamente são:
R$37.100,00 e R$41.400,00
R$41.100,00 e R$45.400,00
R$37.100,00 e R$46.100,00
R$41.100,00 e R$50.400,00
O valor contábil do Patrimônio Liquido da empresa Eucaliptos S.A., em 31/12/2021, era R$ 140.000.000. Nessa data, a empresa Reflorestamento Total S.A. adquiriu, pelo valor de R$ 150.000.000, oitenta por cento (80%) das ações da empresa Eucaliptos S.A. e passou a deter seu controle. O valor justo liquido dos ativos e passivos identificáveis da empresa Eucaliptos S.A. era R$ 225.000.000 nessa data, sendo que a diferença entre este valor justo e o valor do Patrimônio Liquido contábil era devido à variação entre o custo contabilizado e o valor justo de um terreno em 31/12/2021.
Os seguintes eventos ocorridos em 2022 afetaram o Patrimônio Liquido da empresa Eucaliptos S.A:
— Lucro líquido apurado em 2022: R$ 15.000.000
— Dividendos distribuídos em 2022: R$ 7.500.000
A empresa Reflorestamento Total S.A. registrou:
No resultado do ano de 2022, o resultado de equivalência patrimonial no valor de R$ 6.000.000.
Na data da aquisição, o valor R$ 38.000.000 como ágio por expectativa de rentabilidade futura.
Na data da aquisição, o valor de R$ 150.000.000 na conta Investimentos no ativo não circulante.
Na data da aquisição, o valor positivo de R$ 30.000.000 no resultado.
Na data da aquisição, o valor de R$ 112.000.000 na conta Investimentos no ativo não circulante.
O produto da alienação de partes beneficiárias e o bônus de subscrição compõem o patrimônio líquido da empresa inserido na reserva conhecida como:
legal
de lucros
de capital
estatutária
Com base na NBC TG – Estrutura Conceitual para Relatório Financeiro, acerca dos elementos das demonstrações contábeis e seus critérios de reconhecimento, assinale a alternativa correta.
Um ativo deve ser reconhecido sempre que houver expectativa de geração de benefícios econômicos futuros, independentemente de ser controlado pela entidade ou da probabilidade associada.
O passivo somente existe quando identificado formalmente em contrato ou legislação, sendo irrelevante a obrigação presente de transferir recurso econômico resultante de evento passado.
A receita será reconhecida quando ocorrer aumento de ativos ou redução de passivos, ainda que esses efeitos correspondam a aportes de capital dos sócios ou acionistas.
A despesa é definida como toda saída de caixa que reduza o patrimônio líquido, mesmo que não represente redução de ativo ou aumento de passivo.
O patrimônio líquido corresponde à participação residual nos ativos da entidade após a dedução de todos os passivos, refletindo, portanto, o interesse residual dos proprietários na entidade.
Considere os dados abaixo para responder à questão.
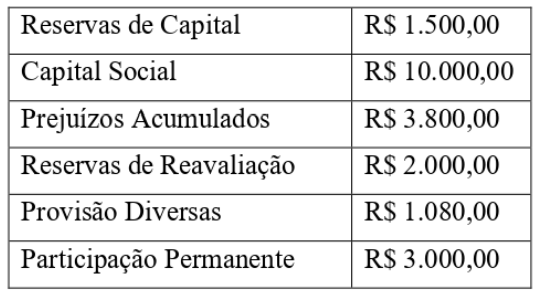
Com base nas informações apresentadas, qual é o valor do Patrimônio Líquido da empresa:
R$ 12.700,00.
R$ 9.700,00.
R$ 8.200,00.
R$ 10.700,00.
R$ 11.200,00.
Determinada empresa apresentou, em 31 de dezembro de 2024, um patrimônio composto pelas seguintes contas e respectivos saldos, em R$:
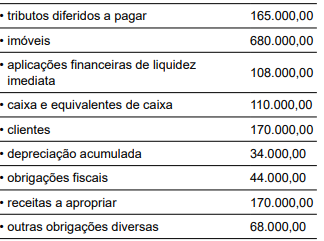
Considerando essas informações, em 31.12.2024, a situação líquida patrimonial da empresa apresentou o valor de

R$ 490.000,00.
R$ 587.000,00.
R$ 689.000,00.
R$ 723.000,00.
R$ 820.000,00.