







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Em 31/12/2024, a Cia. X apresentava os seguintes saldos em seu Balanço Patrimonial:
• Disponibilidades: R$ 4.000,00;
• Terreno: R$ 8.000,00;
• Fornecedores: R$ 2.000,00;
• Capital Social: R$ 10.000,00.
Em 01/01/2025, a Cia. Y adquiriu 80% de participação na Cia. X por R$ 8.000,00. O patrimônio líquido da Cia. X corresponde ao valor justo do respectivo ativo líquido, de modo que o valor justo do terreno e dos fornecedores é o próprio valor contábil.
No balanço patrimonial individual da Cia. Y, deve haver a seguinte apresentação relacionada à participação na Cia. X, de acordo com o método da equivalência patrimonial:
R$ 8.000,00 em Investimentos.
R$ 4.800,00 em Investimentos e R$ 3.200,00 em goodwill.
R$ 4.800,00 em Investimentos e R$ 3.200,00 em mais-valia do terreno.
R$ 9.600,00 em Investimentos e R$ 1.600,00 em Participação de não controladores.
R$ 10.000,00 em Investimentos e R$ 2.000,00 em Participação de não controladores.
Em 31/12/2023, o patrimônio líquido da Cristal Ltda. é igual a R$ 108.000.
Certo
Errado
Considerando a Estática Patrimonial, assinale a alternativa correta:
A Estática Patrimonial reflete a posição financeira da empresa em um determinado momento, apresentando ativos, passivos e patrimônio líquido de forma resumida.
O ativo circulante deve incluir apenas os bens e direitos que serão convertidos em dinheiro ao longo de um ano, ignorando os investimentos de curto prazo.
O passivo não circulante é composto por obrigações que devem ser pagas em um prazo inferior a doze meses, refletindo a liquidez da empresa.
O patrimônio líquido representa a soma dos passivos e ativos da empresa, indicando a saúde financeira total da organização.
O patrimônio líquido é definido como a diferença entre o ativo e o passivo de uma entidade.
Certo
Errado
A literatura contábil-financeira define que o retorno sobre o patrimônio líquido (RSPL) representa a rentabilidade auferida pelo capital próprio da empresa e é dimensionado pela relação entre o lucro líquido e o patrimônio líquido.
Considerando essa definição, é correto afirmar que o RSPL da Cia. Sertãozinho foi aproximadamente igual a:
10%
12%
25%
28%
30%
Das demonstrações financeiras da Cia ABC foram extraídos os seguintes dados:
Ativo Circulante | 80.000,00 |
Ativo Realizável a Longo Prazo | 10.000,00 |
Imobilizado | 110.000,00 |
Passivo Circulante | 50.000,00 |
Passivo não Circulante (exigível a longo prazo) | 70.000,00 |
Patrimônio Líquido | 80.000,00 |
Considerando os dados apresentados acima, pode-se afirmar que:
A empresa é totalmente financiada com recursos próprios.
O ativo circulante corresponde a 80% do ativo total.
50% da dívida da empresa vencem no curto prazo.
60% do ativo da empresa é financiado com capital de terceiros.
A empresa não depende de capital de terceiros.
O patrimônio líquido totalizou $ 295, como resultado da destinação do lucro líquido.
Certo
Errado
De acordo com a NBC TG Estrutura Conceitual - ESTRUTURA CONCEITUAL PARA RELATÓRIO FINANCEIRO, patrimônio líquido é a participação nos ativos da entidade após
a dedução de seus passivos.
a dedução de suas despesas.
o acréscimo de suas receitas.
o acréscimo de seus passivos
Certa companhia empresarial apresentou as seguintes transações no mês de abril:
• Recebeu R$ 12.000,00 de um cliente por um serviço que só será feito no mês seguinte.
• Comprou material de escritório por R$ 2.500,00, com pagamento feito na hora.
• Vendeu um veículo da empresa por R$ 30.000,00, sendo que seu valor contábil (já descontada a depreciação) era de R$ 28.000,00. O pagamento foi recebido à vista.
• Pagou R$ 1.200,00 de contas de água e luz referentes ao mês.
• Quitou uma dívida com fornecedor no valor de R$ 5.000,00.
Com base nessas transações, o efeito líquido sobre o Patrimônio Líquido dessa companhia empresarial resultou em:
aumento de R$ 800,00.
redução de R$ 1.200,00.
aumento de R$ 2.000,00.
redução de R$ 800,00.
redução de R$ 5.000,00.
O Patrimônio Líquido de uma empresa, apresentado no Balanço Patrimonial de 31/12/2022, era composto das contas, com os seguintes valores:
Capital Social ................................................................................ R$ 8.000.000,00
Reserva Legal ............................................................................... R$ 1.400.000,00
Reserva Estatutária ....................................................................... R$ 400.000,00
Reserva de Lucros a Realizar ...................................................... R$ 400.000,00
Total do Patrimônio Líquido ............................................................. R$ 10.200.000,00
No ano de 2023, o lucro líquido apurado pela empresa foi R$ 4.800.000,00 e as seguintes informações sobre a destinação são conhecidas:
I. A Reserva Legal é constituída de acordo com o estabelecido na Lei das Sociedades por Ações.
II. A Reserva Estatutária é definida no valor de 10% do Lucro Líquido sem qualquer dedução.
III. Não houve realização de qualquer valor correspondente à conta Reserva de Lucros a Realizar.
IV. O estatuto da empresa não define o critério para cálculo do dividendo mínimo obrigatório.
O valor do dividendo mínimo obrigatório que deveria ser evidenciado no passivo, no Balanço Patrimonial de 31/12/2023, era
R$ 2.280.000,00
R$ 2.300.000,00
R$ 1.150.000,00
R$ 1.200.000,00
R$ 1.140.000,00
O patrimônio líquido total da entidade, considerado o resultado do exercício, é de R$ 100.000
Certo
Errado
Considere que uma entidade que sofreu uma piora na qualidade dos capitais de terceiros utilizados entre dois exercícios tenha patrimônio líquido quatro vezes maior que os capitais de terceiros de longo prazo utilizados por essa entidade; considere, ainda, que o aumento do volume de capitais próprios tenha sido superior ao aumento dos capitais de terceiros de longo prazo. Nessas condições, necessariamente, o volume de capitais de terceiros de longo prazo utilizado teve, entre os dois exercícios, um crescimento superior ao volume de capitais de terceiros circulantes utilizado.
Certo
Errado
Uma empresa apresentou, em 31/12/X1, um patrimônio líquido (PL) total de R$ 300.000. No exercício X2, ocorreram as seguintes movimentações no PL.
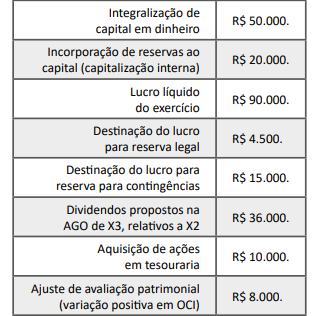
Com base nessa situação hipotética, assinale o montante do patrimônio líquido da empresa em 31/12/X2.
R$ 372.000
R$ 386.000
R$ 396.500
R$ 402.000
R$ 452.000
A empresa Investidora S.A. possui 80% das ações da empresa Dependente S.A. e detém o seu controle. O investimento é avaliado pelo Método da Equivalência Patrimonial e estava registrado em 31/12/2020 no Balanço Patrimonial da Investidora S.A. pelo valor de R$ 40.000.000,00.
No período de 01/01/2021 a 31/12/2021, a empresa Dependente S.A. reconheceu as seguintes mutações em seu Patrimônio Líquido:
- Lucro líquido apurado em 2021: R$ 5.000.000,00
- Pagamento de dividendos relativos ao resultado apurado em 2020: R$ 1.200.000,00
- Proposta de dividendos referentes ao ano de 2021: R$ 2.000.000,00
Se, à época da aquisição do investimento, não houve pagamento de ágio nem ganho por compra vantajosa, o valor líquido evidenciado na Demonstração do Resultado do ano de 2021 da empresa Investidora S.A., referente à sua participação na empresa Dependente S.A., foi
R$ 5.000.000,00
R$ 2.400.000,00
R$ 4.000.000,00
R$ 3.040.000,00
R$ 1.440.000,00
O valor residual dos ativos da entidade depois de deduzidos todos os seus passivos se refere a(o):
Patrimônio Social e Capital Social;
Reservas de Capital;
Patrimônio Líquido;
Reservas de Lucros;
Resultados Acumulados.
O patrimônio líquido contábil, em R$, totalizou em 2024 o valor de
1.300.000,00.
1.304.420,00.
1.490.580,00.
1.495.000,00.
1.500.000,00.
O valor do patrimônio líquido de uma entidade será mantido inalterado caso um evento contábil venha a provocar, simultaneamente e no mesmo valor, o aumento do saldo de uma conta de ativo e o aumento do saldo de uma conta de passivo.
Certo
Errado
Durante o exercício de 2024, o profissional contábil observou os seguintes dados do patrimônio da empresa:
Os bens somam R$800,00;
As obrigações somam R$700,00; e
Os direitos somam R$500,00.
Com base nas informações acima, assinale a opção com o valor correto do patrimônio líquido no período 2024.
R$1.500,00..
R$1.300,00.
R$1.000,00.
R$600,00.
R$400,00.
obre Patrimônio Líquido, considere as afirmações a seguir:
I. São contas do Patrimônio Líquido: Capital Social; Prejuízos Acumulados; Dividendos a Pagar.
II. Passivo a Descoberto ocorre quando a soma dos saldos das contas do ativo for maior que a soma dos saldos das contas do passivo.
III. Patrimônio Líquido é a participação residual nos ativos da entidade após a dedução de todos os seus passivos.
IV. O valor contábil total do patrimônio líquido não é mensurado diretamente. Equivale ao total dos valores contábeis de todos os ativos reconhecidos menos o total dos valores contábeis de todos os passivos reconhecidos
São CORRETAS as afirmações:
Apenas as afirmações I e II.
Apenas as afirmações I e III.
Apenas as afirmações II e IV.
Apenas as afirmações III e IV.
Uma empresa de pequeno porte apresentou em seus relatórios contábeis as seguintes contas, com seus respectivos saldos: caixa = R$ 12.000,00, títulos a receber = R$ 8.000,00, estoques = R$ 5.500,00, fornecedores = R$ 6.000,00, adiantamento a fornecedores = R$ 4.500,00, seguros a vencer = R$ 3.000,00, impostos a recolher = R$ 2.800,00, dividendos a distribuir = R$ 10.000,00, provisão para férias = R$ 2.200,00 e capital a integralizar = R$ 18.000,00. A partir do raciocínio da equação fundamental do patrimônio, pode-se afirmar que o patrimônio líquido dessa empresa possui um valor de
R$15.000,00.
R$14.000,00.
R$13.000,00.
R$12.000,00.
R$11.000,00.



