







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Considere as seguintes operações ocorridas em uma entidade em um determinado período.
Aquisição de equipamentos por R$ 50.000,00, com pagamento de R$ 20.000,00 à vista e o restante a prazo.
Recebimento de doação em dinheiro, no valor de R$ 10.000,00.
Pagamento de uma despesa de aluguel no valor de R$ 5.000,00.
Recebimento de duplicatas que têm saldo contábil de R$ 18.000,00, mas devido ao atraso do fornecedor, houve juros de R$ 1.000,00.
Contratação de empréstimo bancário no valor de R$ 30.000,00, sendo pago em 15 mensalidades de 2.500,00.
Pagamento de fornecedores, no valor de R$ 12.000,00, sendo que quando a empresa realizou a compra, o valor a vista seria de R$ 11.000,00.
Proposta de integralização de capital social de R$ 2.000,00.
Distribuição de dividendos de R$ 400,00 (pagamento será no período seguinte).
Considerando a equação patrimonial e as variações patrimoniais aumentativas ou diminutivas, qual será o efeito líquido no Patrimônio Líquido após o registro de todas as operações?
6.600,00.
4.600,00.
4.000,00.
3.600,00.
Considere que a empresa Y tenha um passivo circulante de R$ 10.000,00. O ativo não circulante representa 60% do ativo total. A liquidez corrente é de 2,00. A composição do endividamento é de 0,50. O endividamento total é de 0,40. Com base nessas informações, determine o valor do patrimônio líquido é de
30.000,00.
20.000,00.
15.000,00.
10.000,00.
Ao final do exercício social de 2025, durante os trabalhos de encerramento das demonstrações contábeis, verificou-se que uma informação referente ao Capital Social havia sido omitida do balancete da empresa Horizonte Logística S.A. Após a conferência dos registros contábeis, foram identificados os seguintes saldos (em R$):
• Caixa: 12.000,00
• Aplicações Financeiras de Liquidez Imediata: 8.000,00
• Clientes: 25.000,00
• Estoques: 35.000,00
• Imobilizado: 90.000,00
• Depreciação Acumulada: 18.000,00
• Fornecedores: 42.000,00
• Empréstimos Bancários (LP): 30.000,00
• Salários a Pagar: 8.000,00
• Tributos a Recolher: 6.000,00
• Reserva Legal: 5.000,00
• Reserva de Lucros: 9.000,00
• Capital Social: ?
Com base exclusivamente nas informações apresentadas e na equação fundamental do patrimônio, assinale a alternativa que apresenta, respectivamente, o valor do Capital Social e o Patrimônio Líquido da companhia.
R$ 52.000,00 e R$ 66.000,00.
R$ 61.000,00 e R$ 75.000,00.
R$ 57.000,00 e R$ 71.000,00.
R$ 66.000,00 e R$ 80.000,00.
R$ 71.000,00 e R$ 85.000,00.
Uma empresa apresentou os seguintes saldos em seu Balanço Patrimonial em 31/12/X1:
Contas | Valor (R$) |
Caixa | 30.000 |
Clientes | 90.000 |
Estoques | 80.000 |
Imobilizado | 250.000 |
Depreciação Acumulada | (50.000) |
Fornecedores | 100.000 |
Empréstimos Bancários (Longo Prazo) | 80.000 |
Obrigações Trabalhistas | 20.000 |
Capital Social | 180.000 |
Reservas de Lucros | 30.000 |
Prejuízos Acumulados | (10.000) |
Considerando exclusivamente as informações apresentadas, assinale a alternativa que corresponde ao valor do Patrimônio Líquido da empresa.
R$ 170.000,00.
R$ 180.000,00.
R$ 190.000,00.
R$ 200.000,00.
Ao analisar a situação financeira da Prefeitura Municipal de Cerro Azul, um Oficial da Unidade de Controle Interno levantou as seguintes informações extraídas do Balanço Patrimonial em 31/12/2024:
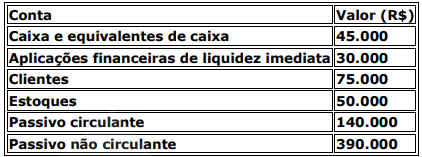
Com base exclusivamente nessas informações, o índice de liquidez seca da entidade corresponde a aproximadamente:
0,28.
0,75.
1,07.
1,43.
(IBED) Situação hipotética: uma sociedade possui ativo de R 480.000 e passivo de R 175.000. Assertiva: pela equação fundamental do patrimônio, seu patrimônio líquido corresponde a R 305.000.
Certo
Errado
Em 31/12/2025, uma sociedade empresária apresentava os seguintes saldos em seu Balanço Patrimonial: Disponibilidades: R$50.000; Capital Social: R$50.000.
Em janeiro de 2026, os sócios aumentaram o capital social da sociedade empresária em R$50.000, por meio de um terreno destinado à valorização, de R$20.000, e um terreno destinado ao uso em sua atividade fim, de R$30.000.
Assinale a opção que indica o índice de imobilização do patrimônio líquido após o aumento de capital social.
0,20.
0,30.
0,50.
0,60.
1,00.
Ao comparar o patrimônio líquido de 31/12/2024 e de 31/12/2025 de uma sociedade empresária, um analista verificou que houve uma diminuição de R$20.000 no saldo.
Uma possível causa para a diminuição do saldo do patrimônio líquido em 2025 é
a reavaliação de um ou mais ativos.
a obtenção de prejuízo.
a venda de ações de sua própria emissão.
o recebimento de prêmio pela emissão de debêntures.
a utilização de reservas para aumentar o capital social.
Em 01/01/2025, o Balanço Patrimonial de determinada entidade apresentava Ativo total de R$ 900.000,00 e Passivo exigível de R$ 500.000,00. Durante o exercício, foram registrados os seguintes fatos contábeis: 1) reconhecimento de despesa no valor de R$ 80.000 ainda não paga; 2) constituição de provisão para obrigação provável no valor de R$ 40.000; e 3) recebimento de R$ 50.000,00 referentes a direito anteriormente registrado no ativo. Com base nos dados fornecidos, assinale a alternativa correta.
O patrimônio líquido permanece inalterado em razão da compensação entre registros patrimoniais e financeiros.
Os registros efetuados provocam aumento do passivo em R$ 120.000 e redução do patrimônio líquido no mesmo montante.
Apenas a provisão impacta o resultado patrimonial, pois despesas sem pagamento não produzem efeitos até a saída financeira.
O recebimento do crédito constitui variação patrimonial aumentativa suficiente para neutralizar parcialmente as despesas reconhecidas.
O patrimônio líquido e o ativo total, no balanço patrimonial de 31/12/X0, após o encerramento do balancete de verificação da Cia Jota Ltda., foram respectivamente de:
$ 109.000 e $ 210.000
$ 59.000 e $ 160.000
$ 99.000 e $ 160.000
$ 59.000 e $ 200.000
$ 57.000 e $ 200.000
Na contabilidade pública e privada, o patrimônio é formado por elementos que representam bens, direitos, obrigações e a diferença entre eles. Quanto aos componentes patrimoniais, assinale a alternativa que apresenta corretamente o conceito de Situação Líquida ou Patrimônio Líquido.
Conjunto de obrigações exigíveis da entidade, representando dívidas com terceiros.
Conjunto de bens e direitos controlados pela entidade, com potencial de gerar benefícios.
Diferença entre o Ativo e o Passivo, indicando a parcela patrimonial pertencente à entidade.
Soma dos valores pagos pela entidade em despesas correntes durante determinado exercício.
No estudo do patrimônio, o patrimônio líquido é a diferença entre os valores positivos (bens e direitos) e os valores negativos (obrigações). Acerca do tema, a alternativa que define CORRETAMENTE o patrimônio líquido é:
Valor total das dívidas e financiamentos externos contraídos.
Recursos alheios aplicados em operações da entidade comerciais.
Soma dos bens direitos e obrigações da empresa.
Capital próprio formado por capital reservas e lucros.
As contas integrantes do patrimônio líquido devem ser apresentadas no balanço patrimonial em ordem decrescente de exigibilidade.
Certo
Errado
Sabe-se que a diferença entre o ativo e o passivo exigível recebe o nome de situação líquida. O ativo, também denominado "patrimônio bruto", representa o aspecto positivo do patrimônio. Já o passivo exigível expressa o aspecto negativo patrimonial, indicando as dívidas ou obrigações do titular do patrimônio. Desse modo, coloque F (falso) ou V (verdadeiro) nas afirmativas abaixo, assinalando a seguir a opção correta.
( ) O ativo pode ter valor positivo, nulo ou negativo. Não pode, porém, ter valor menor que o Passivo.
( ) A situação líquida pode ter valor positivo, nulo ou negativo.
( ) O ativo pode ser maior ou igual à situação líquida, mas não pode ser menor que esta.
( ) O passivo exigível pode ser maior, igual ou menor que a situação líquida.
( ) O valor máximo que a situação líquidapode ter é o do ativo.
(V) (F) (V) (F) (F)
(V) (V) (F) (V) (F)
(F) (V) (V) (V) (V)
(V) (V) (V) (V) (F)
(F) (F) (V) (F) (V)
No que se refere ao mecanismo de débito e crédito, é CORRETO afirmar que as contas do
ativo são de natureza credora.
ativo são debitadas quando ocorre a saída de bens ou direitos do patrimônio líquido.
passivo exigível são debitadas quando as obrigações assumidas são liquidadas.
patrimônio líquido são de natureza devedora.
O valor do Patrimônio Liquido contábil evidenciado no Balanço Patrimonial da empresa Camisetas S.A. em determinada data, era R$ 100.000.000. Messa mesma data, o valor justo liquido dos ativos e passivos identificáveis da empresa era R$ 120.000.000 e a empresa Vestuário Completo S.A. adquiriu o controle da empresa Camisetas SA comprando 80% das ações com direito a voto.
Se o valor pago pela aquisição foi R$ 90.000.000, o valor registrado pela empresa Vestuário Completo S.A no grupo Investimentos do seu balanço individual, na data da aquisição, foi, em reais:
96.000.000.
80.000.000.
90.000.000.
100.000.000.
120.000.000.
Em 31/12/2025, as Cias X e Y apresentavam os seguintes saldos em seus Balanços Patrimoniais:
• Cia X: Disponibilidades: R$20.000; Capital Social: R$20.000.
• Cia Y: Disponibilidades: R$2.000; Terrenos: R$8.000; Capital Social: R$10.000.
Em 01/01/2026, a Cia X adquiriu, de terceiros, 100% de participação na Cia Y por R$11.000. A diferença entre o valor pago e o valor contábil foi atribuído ao goodwill.
Em relação ao Balanço Patrimonial Consolidado após a compra, é correto afirmar que o saldo em
Disponibilidades era de R$22.000.
Terreno era de R$8.000.
Terreno era de R$9.000.
Capital Social era de R$30.000.
Capital Social era de R$31.000.
Na análise de estrutura de capital, uma entidade apresenta passivo total de 600.000, patrimônio líquido de 400.000 e ativo total de 1.000.000.
Assinale a alternativa correta sobre os indicadores de endividamento.
O endividamento geral é 0,4 e indica predominância de recursos próprios na estrutura do ativo.
A participação de capital de terceiros é 0,6 e indica que as dívidas representam 60% do patrimônio líquido da entidade.
A participação de capital de terceiros é 0,4 e indica que o passivo total equivale a 40% do ativo total do período.
A participação de capital de terceiros é 1,5 e indica 1,5 de dívida para cada 1,0 de patrimônio líquido da entidade.
O endividamento geral é 1,5 e indica que o ativo total é insuficiente para cobrir o passivo total no encerramento.
A seguir são apresentadas as contas contábeis do Patrimônio Líquido e seus respectivos saldos em 31/12/2024 da Cia. ABC:
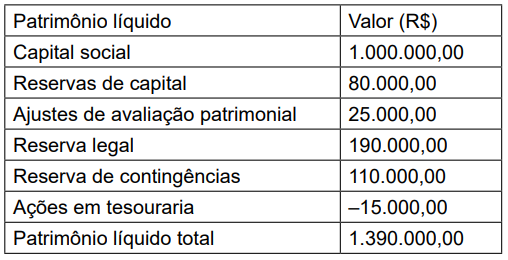
Sabe-se que, no exercício de 2025, a Cia. ABC apurou um Lucro Líquido no valor de R$ 300.000,00.
Considerando essas informações, é correto afirmar que a Cia. ABC
pode registrar, ao final do exercício, reserva legal de, no máximo, R$ 10.000,00.
pode escolher entre constituir ou não reserva legal, uma vez que já possui montantes importantes de reservas de capital e reserva legal.
está proibida de constituir reserva legal, pois já atingiu o limite legal permitido.
deverá registrar, ao final do exercício, reserva legal de R$ 15.000,00.
deverá absorver o saldo de ações em tesouraria com o lucro auferido no exercício.
A empresa vende mercadorias com uma margem de lucro de 50% em relação aos custos. No decorrer do exercício, são registrados os fatos contábeis que modifi cam sua situação líquida patrimonial. O fato que resulta no aumento da situação líquida é o(a):
venda de mercadorias a prazo
compra de mercadorias a prazo
pagamento do fornecedor da mercadoria
aquisição de mobiliário do escritório a prazo



