




Questões de Concurso sobre Demonstrações Contábeis - Página 134 | Gran Questões

Questões de Concurso sobre Demonstrações Contábeis


Disciplina 1
Assunto 70
Banca
Instituição
Cargo
Ano
Carreira
Área de formação
Escolaridade
Dificuldade
 
Comentários:
Professores
Alunos
Meus Comentários
Vídeo
 
Minhas questões:
Resolvidas
Não resolvidas
Certas
Erradas
 
Tipo de questão:
Certo e errado
Múltipla escolha
Incluir questões:
Anuladas
Desatualizadas
 
Questões:
Todas as questões
 
Filtro simplificado
 
Questões
Todas as questões
 
2.575 questões encontradas
Questões por página
20
Mais recentes
 
Considerando o demonstrativo contábil, que evidencia a riqueza gerada por uma empresa e a sua distribuição entre funcionários, acionistas, financiadores e governo, é correto afirmar que ele se refere à demonstração

A
da origem e aplicação dos recursos.

B
do valor adicionado.

C
do fluxo de caixa.

D
dos lucros e prejuízos acumulados.

E
do resultado do exercício.

Considere um plano de contas estruturado em cinco graus ou níveis, conforme o seguinte modelo:
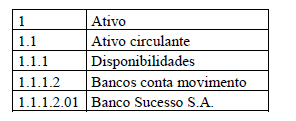
Imagem associada para resolução da questão

Com base no modelo apresentado, assinale a alternativa correta.


A
As contas do primeiro e segundo graus são chamadas de analíticas.

B
Todas as contas nos cinco graus são sintéticas.

C
Os lançamentos contábeis são efetuados nas contas de terceiro grau.

D
As contas sintéticas do primeiro ao quarto grau não recebem lançamentos, apenas acumulam os saldos das contas do quinto grau.

E
As contas de primeiro grau são, simultaneamente, sintéticas e analíticas.
O valor do capital de terceiros de curto prazo dessa empresa comercial, depois de elaborado o balanço patrimonial, em reais, é de

A
800.000,00

B
1.390.000,00

C
1.490.000,00

D
1.500.000,00

E
1.700.000,00
O montante do efeito tributário relativo a cada componente de outros resultados abrangentes deve ser divulgado e incluir os ajustes de reclassificação nas notas explicativas, por ser inapropriada a sua inclusão na própria demonstração do resultado.

C
Certo

E
Errado
Em 31/12/2010 uma empresa adquiriu uma máquina por R$ 3.000.000,00, pagando à vista. Naquela data a vida útil econômica estimada para a máquina foi 9 anos e o valor residual esperado no final da vida útil econômica era R$ 300.000,00. Em 31/08/2013, a empresa vendeu a tal máquina por R$ 2.000.000,00 à vista. Com base nas informações acima e sabendo-se que a empresa calcula a despesa de depreciação pelo método das quotas constantes, o resultado obtido com a venda da máquina, evidenciado na Demonstração de Resultados de 2013 foi, em reais,

A
zero.

B
100.000,00 negativo.

C
200.000,00 positivo.

D
200.000,00 negativo.

E
100.000,00 positivo.
Na análise das demonstrações financeiras são muito adotados como indicadores de liquidez contábil o índice de liquidez corrente e o índice de liquidez seca que são dados, respectivamente, por:

A
(Ativos totais)/(passivo total) e (ativos de conversão rápida)/ (passivo total).

B
(Ativos de conversão rápida)/(passivo total) e (ativos circulantes totais)/(passivo total).

C
(Ativos circulantes totais)/(passivo total) e (ativos de conversão rápida)/(passivo total).

D
(Ativos circulantes totais/(passivos circulantes totais) e (ativos de conversão rápida)/(passivos circulantes totais).

E
Ativos de conversão rápida)/(passivos circulantes totais) e (ativos circulantes totais)/(passivos circulantes totais).
Suponha que o lucro líquido da empresa Delta, no final de 2013, tenha sido de R$ 600.000. Suponha, ainda, que 10% desse lucro não tenham sido realizados naquele período e que sejam referentes a uma operação de venda de estoque para a controladora, que detém 30% de participação na empresa Delta. Nessa situação, a controladora deverá reconhecer o valor de R$ 180.000 como resultado da equivalência patrimonial em 2013.

C
Certo

E
Errado
Cabe a cada empresa julgar se determinado item de seu patrimônio é material. Caso não o considere material e não haja recomendações específicas para o setor de atuação, a empresa poderá agregá-lo a outros itens, tanto nas demonstrações contábeis como nas notas explicativas.

C
Certo

E
Errado

Em uma indústria, as receitas financeiras obtidas pela entidade compõem o valor adicionado bruto na demonstração do valor adicionado.


C

Certo


E

Errado

A demonstração dos fluxos de caixa, obrigatória para diversos tipos de entidade, incorpora, nos fluxos de investimento e financiamento, as origens e aplicações de recursos que não afetam o capital circulante líquido.


C

Certo


E

Errado

 
Ir para a página:
OK
 
Gerar simulado



