







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
No orçamento de Barbosópolis do Canto as despesas empenhadas até novembro de 2013 atingiram o montante de $ 95.000,00.
De acordo com o portal da transparência, em Dezembro de 2013 outros estágios da despesa foram cumpridos, a saber:
- liquidação: $ 80.000,00; e
- pagamento: $ 55.000,00.
Sabe-se ainda que a despesa fixada daquele município para 2013 foi de $ 100.000,00. A partir do conjunto de informações disponíveis, ao final de 2013 o contador afirmou que os restos a pagar
São apresentadas, a seguir, três situações que possuem reflexos em registros e demonstrações contábeis, a saber:
i) Parcela de juros embutida em uma operação de venda com vencimento em 180 dias;
ii) aquisição de direito de exploração de serviços aeroportuários; e
iii) terreno recebido em doação para construção da futura sede da empresa, sem exigência de contrapartida.
Para fins de reporte da informação contábil, a classificação correta das três situações acima, de forma respectiva, é
Relacione as colunas 1 e 2 abaixo, no que se refere às características das demonstrações contábeis do setor público.
Coluna 1
Demonstrações
Coluna 2
Características
( ) Evidencia as receitas e despesas orçamentárias, bem como os ingressos e dispêndios extraorçamentários, conjugados com os saldos de caixa do exercício anterior e os que se transferem para o início do exercício seguinte.
( ) Para sua elaboração são utilizadas as contas do subsistema de informações orçamentárias somente.
( ) Evidencia as variações quantitativas aumentativas e diminutivas, o resultado patrimonial e as variações qualitativas decorrentes da execução orçamentária.
( ) Pode-se dizer que é estático, pois apresenta a posição patrimonial em determinado momento.
Assinale a alternativa que indica a sequência correta, de cima para baixo.
1 – 2 – 3 – 4
1 – 4 – 2 – 3
2 – 1 – 3 – 4
2 – 1 – 4 – 3
4 – 3 – 1 – 2
Estabeleça a Lei das S/As que a companhia aberta que tiver mais de 30% (trinta por cento) do valor do seu patrimônio líquido representado por investimentos em sociedades controladas deverá elaborar e divulgar, juntamente com suas demonstrações financeiras, demonstrações consolidadas. Das demonstrações financeiras consolidadas serão excluídas:
I. As participações de uma sociedade em outra.
II. Os saldos de quaisquer contas entre as sociedades.
III. As parcelas dos resultados do exercício, dos lucros ou prejuízos acumulados e do custo de estoques ou do ativo circulante que corresponderem a resultados, ainda não realizados, de negócios entre as sociedades.
Indique alternativa correta:
Determinada empresas opta por elaborar sua Demonstração do Resultado do Exercício por função.
Assinale a opção que apresenta apenas contas classificadas de acordo com a função.
Despesas de vendas e despesas de depreciação.
Despesa de salários e custo dos produtos vendidos.
Imposto de renda e contribuição social e materiais consumidos.
Despesas de propaganda e despesas de depreciação.
Custo dos serviços prestados e despesas comerciais.
Uma Sociedade Empresária, em 30 de junho de 2014, apresentava os saldos abaixo, das seguintes contas, em seu balancete semestral:
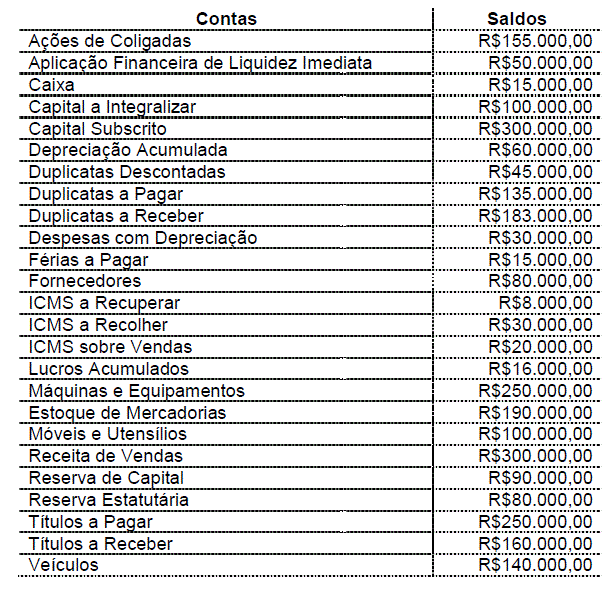
Após a elaboração do balancete de verificação, é CORRETO afirmar que:
o saldo das contas de natureza credora corresponde a R$1.101.000,00.
o saldo das contas de natureza devedora corresponde a R$1.371.000,00.
o saldo das contas patrimoniais credoras corresponde a R$1.401.000,00.
o saldo das contas patrimoniais devedoras corresponde a R$1.351.000,00.



