








Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Há fatores que podem impactar diretamente na contabilidade, ainda que não sejam puramente de mercado. Neste contexto, uma das definições trazidas pelo CPC 02, refere-se a um conceito de vital importância para o dia a dia de um contador e que pode ter correlação com variáveis que não sejam de mercado (por exemplo: instabilidade política). A definição ora citada é a “diferença resultante da conversão de um número específico de unidades em uma moeda para outra moeda, a diferentes taxas cambiais”. Esta diferença é denominada:
Inflação.
Depreciação.
Juros de mora.
Variação cambial.
Em relação ao reconhecimento da variação cambial, assinale a afirmativa INCORRETA, de acordo com o Pronunciamento Técnico CPC 02 (R2) - Efeitos das Mudanças nas Taxas de Câmbio e Conversão de Demonstrações Contábeis.
Quando uma transação é liquidada em período contábil subsequente ao que foi originada, a variação cambial reconhecida em cada período, até a data de liquidação, deve ser determinada pela mudança nas taxas de câmbio ocorrida durante cada período.
Quando um ganho ou uma perda sobre itens não monetários forem reconhecidos em conta específica de outros resultados abrangentes, qualquer variação cambial atribuída a esse componente deve ser reconhecida em conta específica de outros resultados abrangentes.
Quando itens não monetários decorrentes de compras realizadas classificadas no ativo imobilizado são originados de transações em moeda estrangeira e há mudança na taxa de câmbio entre a data da transação e a data da liquidação, surge uma variação cambial.
Quando um ganho ou uma perda sobre item não monetário forem reconhecidos na demonstração do resultado do período, qualquer variação cambial atribuída a esse componente deve ser também reconhecida na demonstração do resultado do período.
Quando uma entidade mantém seus registros contábeis em moeda diferente da sua moeda funcional, no momento da elaboração de suas demonstrações contábeis, todos os montantes devem ser convertidos para a moeda funcional. Esse procedimento gera os mesmos montantes na moeda funcional que teriam ocorrido caso os itens tivessem sido registrados inicialmente na moeda funcional.
Os itens monetários devem ser convertidos para a moeda funcional utilizando-se a taxa de câmbio
da data da transação que resultou em seu reconhecimento.
média do mês em que ocorreu a transação.
média da semana em que ocorreu a transação.
de fechamento das demonstrações contábeis.
A moeda funcional a ser adotada por determinada entidade para efeito de conversão das demonstrações contábeis é aquela correspondente ao principal ambiente econômico em que ela opere, independentemente da localização da sede da entidade.
A Cia Comercial e Importadora ABC é devedora por operação de adiantamento de câmbio, cujo saldo devedor em 31/12/2015 alcança o valor de R$5 milhões e se encontra vencida, com atraso de 62 (sessenta e dois) dias. Esta operação é garantida por fiança de sócio majoritário da referida empresa.
Tipo: Adiantamento s/Contrato de Câmbio e Nível de Risco: “D”.
Tipo: Operação de Crédito, Empréstimos e Títulos Descontados e Nível de Risco: “C”.
Tipo: Operação de Crédito, Empréstimos e Títulos Descontados e Nível de Risco: “D”.
Tipo: Adiantamento s/Contrato de Câmbio e Nível de Risco: “C”.
No que tange à Letra de Câmbio - LC, é correto afirmar.
O pagamento de uma letra de câmbio, independente do aceite e do endosso, pode ser garantido por aval. Todavia, para a validade do aval, é necessária a apresentação de uma garantia real desse, não havendo a possibilidade do aceite de simples assinaturas.
A apresentação da LC ao aceite é obrigatória quando certa a data do vencimento. A letra a tempo certo da vista deve ser resgatada do sacado, dentro do prazo nela marcado; na falta de designação, dentro de dois meses contados da data da emissão do título, sob pena de ter que exercer judicialmente o direito regressivo contra o avalista.
Sendo dois ou mais os sacados, o portador da LC deve apresentar o título diretamente ao segundo sacado para a validade do aceite.
O aceite do título LC, uma vez firmado, pode ser cancelado ou retirado, desde que em comum acordo, os nomeados paguem multa por quebra de contrato.
O endosso na LC transmite a propriedade da letra de câmbio. Para a validade do endosso, é suficiente a simples assinatura do próprio punho do endossador ou do mandatário especial, no verso da letra.
Em 31/12/2003, uma empresa obteve um empréstimo em dólar com data de vencimento em 31/12/2006. A empresa projetava que, nesta data, o dólar estaria cotado a R$ 2,70, enquanto que, na data de obtenção do empréstimo, o dólar estava cotado a R$ 2,30. Em 31/12/2004, a cotação do dólar era R$ 2,40, e em 31/12/2005, R$ 2,50.
O procedimento da empresa, no balanço patrimonial de 31/12/2004 deve ser o de
considerar a cotação de R$ 2,30, mantendo a cotação na data de obtenção do empréstimo.
considerar a cotação de R$ 2,50, que é quando o passivo irá se transformar em circulante.
considerar a cotação de R$ 2,70, que representa a taxa projetada.
contabilizar um ajuste de avaliação patrimonial.
considerar a cotação de R$ 2,40, que é a cotação na data final do balanço
Em 10/01/2013, uma empresa tomou um empréstimo em moeda estrangeira no valor de US$ 100.000,00 a uma taxa de câmbio de US$ 1,00 = R$ 2,10. No término do exercício social em 31/12/2013, a empresa verificou que a taxa de câmbio estava: US$ 1,00 = R$ 1,95. Assinale a alternativa que representa o lançamento da variação da moeda em 31/12/2013.
D- Juros Passivos (Passivo Circulante).
D- Variações Cambiais Passivas (Resultado).
D- Empréstimos em moeda estrangeira (Passivo Circulante).
D- Empréstimos em moeda estrangeira (Passivo Circulante).
D- Variações Cambiais Ativas (Resultado).
Determinada empresa adquire produtos do exterior, em dólar, com pagamento acordado para 30 dias após a compra. Na data da liquidação da dívida, a taxa do dólar era menor que a da compra. Qual será o impacto dessa diferença na contabilidade?
Aumento do Lucro Bruto.
Aumento do Valor do Estoque de Matéria-Prima.
Aumento no Resultado antes da Tributação.
Redução no Passivo Circulante.
Redução do CMV.
Em 14.11.2012, uma sociedade empresária adquiriu, a prazo, de um fornecedor situado no exterior, uma máquina para incorporar ao seu Ativo Imobilizado por 100.000,00 dólares americanos.
Considerando que a taxa de câmbio utilizada para converter um Dólar em Real, em 14.11.2012, era de R$2,06 e, em 31.12.2012, era de R$2,04, é CORRETO afirmar que:
O valor que constará no Contas a Pagar e no Imobilizado, em 31.12.2012, será de R$204.000,00.
O valor que constará no Contas a Pagar e no Imobilizado, em 31.12.2012, será de R$206.000,00.
O valor que constará no Contas a Pagar da sociedade em 31.12.2012 será de R$204.000,00.
O valor que constará no Contas a Pagar da sociedade em 31.12.2012 será de R$206.000,00.
Com base nos dados contábeis fornecidos pela Cia. XYZ (Investida) e as cotações do € euro após a conversão, o valor do investimento da Cia. ABC (investidora) é, em 31 de dezembro de 20x1, em R$,
15.300,00.
18.000,00.
19.125,00.
22.500,00.
25.000,00.
Desconsiderando economia hiperinflacionária, em relação ao processo de conversão das demonstrações contábeis, é correto afirmar que
o balanço patrimonial e a demonstração de resultados são convertidos à taxa de câmbio de fechamento na data da respectiva demonstração.
as receitas e as despesas devem ser convertidas à taxa de câmbio de fechamento na data da respectiva demonstração.
os ativos e os passivos devem ser convertidos às taxas de câmbio históricas nas datas das respectivas operações.
os ativos e os passivos devem ser convertidos à taxa de câmbio de fechamento na data do respectivo balanço.
os aumentos de capital devem ser convertidos à taxa média anual em que a operação foi realizada.
Uma sociedade empresária adquiriu, em 16.11.2012, mercadorias de um fornecedor estrangeiro por US$100,000.00 para pagamento no prazo de 90 dias. A moeda funcional da entidade é o Real.
A cotação do dólar era de R$2,25, em 16.11.2012, e de R$2,42, em 31.12.2012. Até o encerramento do balanço, as mercadorias permaneciam em estoque, e o saldo de fornecedores permanecia em aberto.
Considerando o que determina a NBC TG 02 – Efeitos das Mudanças nas Taxas de Câmbio e Conversão de Demonstrações Contábeis, em 31.12.2012, os saldos de Estoque de Mercadorias e Fornecedores no Balanço Patrimonial eram, respectivamente:
R$225.000,00 e R$225.000,00.
R$225.000,00 e R$242.000,00.
R$242.000,00 e R$225.000,00.
R$242.000,00 e R$242.000,00.
Uma sociedade empresária, controlada por um grupo empresarial sediado em Portugal, iniciou suas atividades no Brasil em 1º.1.2012. Na mesma data, o capital social foi totalmente integralizado. Em 31.12.2012, foram apresentadas as seguintes demonstrações, em Reais, que é a moeda funcional da entidade:
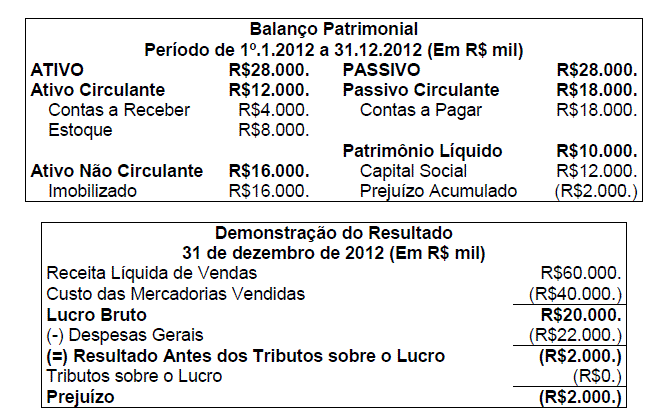
No ano de 2012, a cotação para cada Euro, €1,00, foi a seguinte:
Cotações
R$2,00 em 1º.1.2012
R$3,00 em 31.12.2012
R$2,50 cotação média no período
A empresa utilizou a taxa de câmbio média para conversão das contas de resultado, uma vez que o resultado foi gerado uniformemente ao longo do ano e não ocorreram flutuações significativas na taxa de câmbio, ao longo do ano.
Assinale a opção INCORRETA em relação às demonstrações contábeis convertidas para Euro (€):Na Demonstração de Resultado em Euros, a Receita Líquida de Vendas do Período corresponde a €20.000mil.
Na Demonstração de Resultado em Euros, o Prejuízo do Período corresponde a €800mil.
No Balanço Patrimonial em Euros, o Ativo Total soma €9.333mil.
No Balanço Patrimonial em Euros, o Patrimônio Líquido soma €3.333mil.
Em 31/10/2012, a Cia. Endividada, com operações apenas no Brasil, obteve um empréstimo em moeda estrangeira no valor de US$ 100.000,00. Este empréstimo deve ser apresentado no Balanço Patrimonial, em 31/12/2012, à taxa de câmbio
do dia da obtenção do empréstimo.
da data do Balanço Patrimonial.
média do mês em que o empréstimo foi obtido.
do dia da obtenção do empréstimo mais correção monetária.
determinada entre as partes envolvidas.
A Cia. Import In fez uma compra de matérias-primas por US$ 10.000 no dia 10/12/X1 e pagará ao fornecedor estrangeiro no dia 10/01/X2. As matérias-primas adquiridas ficarão armazenadas para serem utilizadas ao longo de X2.
Considerar as seguintes cotações do Dólar:
Em 10/12/X1: US$ 1,00 = R$ 2,00;
Em 31/12/X1: US$ 1,00 = R$ 2,20;
Em 10/01/X2: US$ 1,00 = R$ 1,80.
Com base nas informações acima, o lançamento feito pela Cia em 10/12/X1 foi:
• Débito – estoques (ativo) – R$ 20.000,00
• Crédito – fornecedores estrangeiros (Passivo) – R$ 20.000.
Para elaborar as demonstrações contábeis anuais, em 31/12/ X1, a Cia. deverá fazer em relação à operação supracitada os seguintes lançamentos:
débito - estoques (ativo) - R$ 2.000,00
crédito - fornecedores estrangeiros (passivo) - R$ 2.000;
débito - variação cambial (DRE) - R$ 2.000,00
crédito - fornecedores estrangeiros (passivo) - R$ 2.000,00;
débito - variação cambial (DRE) - R$ 2.000,00
crédito - estoques (ativo) - R$ 2.000,00;
débito - variação cambial (ativo) - R$ 2.000,00
crédito - fornecedores estrangeiros (passivo) - R$ 2.000,00;
débito - estoques (ativo) - R$ 2.000,00
crédito - variação cambial (passivo) - R$ 2.000.
Em 22.12.201, uma sociedade efetuou uma exportação de mercadorias, no valor de U$470.000,00, com recebimento previsto para 15 dias. Na data da transação, o valor da venda correspondia a R$900.000,00. Considerando que o valor a receber da empresa varia de acordo com a cotação da moeda americana e, considerando, ainda, os Princípios de Contabilidade estabelecidos na Resolução 750/93 e alterações posteriores, é CORRETO afirmar que o valor a receber:
na data da transação será registrado pelo seu valor histórico e a diferença na variação da moeda deverá ser reconhecida no resultado somente na data da liquidação da operação com o recebimento do valor alterado.
na data da transação deverá ser registrado, considerando a previsão da taxa de câmbio na data da liquidação e, dessa forma, se houver uma previsão na redução da taxa de câmbio a receita da venda a ser reconhecida será reduzida por esta variação.
deverá refletir os efeitos da alteração do poder aquisitivo da moeda nacional, devendo ser reconhecidos nos registros contábeis o ajuste em decorrência da alteração na taxa de câmbio de acordo com Princípio da Competência.
deverá refletir os efeitos da alteração do poder aquisitivo da moeda estrangeira, devendo ser reconhecidos nos registros contábeis o ajuste em decorrência da alteração na taxa de câmbio de acordo com Regime de Caixa.



