







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
A composição básica do patrimônio é representada pela seguinte equação: A = P + PL. Nessa equação, “A” representa os ativos de uma entidade; “P” representa os passivos da entidade; e PL representa o patrimônio líquido da entidade. Nesse sentido, pode-se concluir que, considerando A e P maiores que zero e apresentando-se a equação nesta ordem: PL = P - A, mostra:
Mostra que a entidade não tem obrigações exigíveis.
Mostra que as recursos controlados da entidade são iguais ao patrimônio líquido.
Mostra a inexistência de passivo.
Mostra a inexistência de riqueza própria.
Mostra a inexistência de recursos controlados.
Observe os itens abaixo.
I. Patrimônio Líquido = Ativo + Passivo
II. Ativo = Passivo - Patrimônio Líquido
III. Ativo + Patrimônio Líquido = Passivo.
Sobre a representação quantitativa do patrimônio, equação fundamental do patrimônio, a representação correta encontra-se na alternativa:
I.
III.
I e III.
II.
II e III.
Para efeitos de cálculo do Patrimônio Líquido (PL), a forma mais adequada, será:
PL = Ativo (-) Passivo Exigível.
PL = Ativo (-) Passivo.
PL = Ativo (-) Passivo Circulante.
PL = Ativo Não Circulante (+) Passivo.
E) PL = Ativo Circulante (+) Passivo.
Analise as seguintes informações de uma determinada sociedade empresarial:
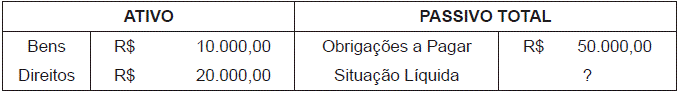
uma situação líquida positiva.
um passivo a descoberta.
uma situação patrimonial superavitária.
uma situação patrimonial nula.
Assinale a alternativa que apresenta uma equação que configure uma situação de passivo a descoberto: (Legenda A = Ativo, PE = Passivo exigível, SL = Situação Líquida):
A + PE.
PE = A – SL.
A = PE - SL.
SL = PE – A.
O patrimônio líquido faz parte do balanço patrimonial e é basicamente composto pelo capital da empresa acrescido dos lucros ou prejuízos acumulados. A empresa apresenta uma situação líquida passiva quando ocorre a seguinte situação:
o total do passivo é superior ao total do ativo
os elementos positivos superam o total dos negativos
o ativo é superior ao passivo e do patrimônio líquido
o total do ativo não cobre o total do capital da empresa
Leia as afirmativas a seguir:
I. O patrimônio líquido representa a soma entre o ativo e o passivo.
II. As empresas públicas subordinam-se ao regime da lei nº 8.666/93.
Marque a alternativa CORRETA:
Com base na equação fundamental do patrimônio, é INCORRETO afirmar que uma entidade:
possui passivo a descoberto quando o ativo é igual ao passivo menos a situação líquida.
possui situação líquida nula quando o ativo é igual ao passivo exigível.
está em situação de insolvência quando possui situação líquida nula.
possui situação líquida negativa quando o passivo exigível é maior do que o ativo.
possui situação positiva quando o ativo é maior do que o passivo exigível.
Quando o total de ativos (bens e direitos) da entidade é menor do que o passível exigível (obrigações), temos um:
passivo quase-perfeito.
passivo descoberto.
passivo não circulante.
passivo amador.
passivo singular.
Certa entidade apresenta o seguinte elenco de contas referente à composição de seu patrimônio e de resultado:
Caixa | 8.000,00 |
Fornecedores | 3.600,00 |
Impostos a recolher | 2.200,00 |
Estoques de mercadoria | 6.000,00 |
Receitas líquidas | 15.000,00 |
Duplicatas a receber | 3.000,00 |
Veículos | 20.000,00 |
Duplicatas a pagar | 1.200,00 |
Capital Social | 30.000,00 |
Despesas | 9.000,00 |
(-) Depreciação acumulada | 4.000,00 |
(-) Capital a integralizar | 10.000,00 |
Após a apuração do resultado, é correto afirmar que a situação líquida patrimonial dessa entidade é
Positiva em 6.000,00
Negativa em 33.000,00
Nula em 20.000,00
Positiva em 26.000,00
Negativa em 6.000,00
A empresa Alfa iniciou suas atividades em X1 com um capital integralizado pelos sócios em dinheiro no valor de R$ 950.000,00. No decorrer de X1, as únicas mutações ocorridas no patrimônio líquido da entidade foram um aumento de capital no valor de R$ 150.000,00 que não foi integralizado no exercício de X1 e, o ingresso de lucros correspondente a 30% do capital inicial. Sabe-se que no final de X1, o Ativo da empresa é de R$ 1.870.000,00. Analise os registros contábeis e assinale a alternativa correta quanto ao valor do passivo.
R$ 770.000,00
R$ 635.000,00
R$ 1.150.000,00
R$ 525.000,00
Assinale a alternativa que indica situação patrimonial líquida negativa.
Ativo total maior que o Passivo Total.
Ativo circulante maior que o Passivo Exigível.
Ativo circulante igual à soma do Passivo Circulante com o Passivo Exigível a Longo Prazo.
Ativo total igual ao Passivo Exigível.
Ativo total menor que o Passivo Exigível.
Determinada entidade apresentou sua demonstração contábil com a seguinte situação patrimonial: Ativo menos situação líquida é igual a zero. Essa é uma característica da situação patrimonial líquida:
Plena.
Nula.
Negativa.
Superavitária.
Insolvente.
Na análise de balanço são cinco os estados gráficos que podem representar o patrimônio de uma entidade empresária. O quarto estado representa:
Passivo a descoberto.
Situação de abertura.
Situação superavitária.
Pré-insolvência.
Último estágio.
Determinada entidade deixa de ser controlada pela contabilidade quando apresenta patrimônio líquido a descoberto.
O Patrimônio Líquido (PL) é resultante de uma equação que envolve Bens (B), Direitos (D) e Obrigações (O) de uma entidade. Assinale a alternativa que representa a equação do Patrimônio Líquido.
PL = (B x D) - O
PL = B - D + O
PL = B + D - O
PL = B / (O x D)
PL = B - D + O
De acordo com Berti e Berti (2011) a diferença entre os valores do ativo (bens e direitos) e do passivo (obrigações) de uma entidade, em determinado momento, em contabilidade básica, denomina-se:
Patrimônio líquido.
Investimento.
Análise de balanço.
Avaliação patrimonial.
Fato contábil.
Passivos = Ativos + Capital social – Lucros acumulados + Receitas – Despesas
Ativos = Passivos + Capital – Prejuízos acumulados + Receitas – Despesas
Passivos = Ativos – Capital social – Lucros acumulados – (Receitas + Despesas)
Patrimônio líquido = Ativos – Passivos + Receitas – Despesas
Ativos = Passivos – Capital + Prejuízos acumulados + Receitas – Despesas
A representação gráfica dos estados patrimoniais que indica a existência de Passivo a Descoberto é:
Passivo + Patrimônio Líquido = Ativo
Passivo = Ativo + Patrimônio Líquido
Passivo = Patrimônio Líquido e Ativo = Zero
Passivo = Zero e Ativo = Patrimônio Líquido



