







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Considere as seguintes asserções sobre a equação fundamental do patrimônio:
I. Ativo é o conjunto de bens e direitos de uma entidade.
II. Passivo é o conjunto de obrigações e deveres de uma entidade.
III. Situação líquida é a diferença entre o ativo e o passivo de uma entidade.
IV. A equação fundamental do patrimônio pode ser expressa da seguinte forma: Ativo = Passivo + Situação Líquida.
V. A situação líquida pode ser positiva ou negativa, indicando a solvência ou inadimplência da entidade, respectivamente.
É correto apenas o que se afirma em:
I, II e III.
I, II e IV.
II, III e IV.
III, IV e V.
I, II, III, IV e V.
A respeito das variações patrimoniais aumentativas, avaliar se as afirmativas são certas (C) ou erradas (E) e assinalar a sequência correspondente.
( ) Impostos e taxas são prestações pecuniárias compulsivas.
( ) As variações patrimoniais aumentativas financeiras são os descontos obtidos e os juros auferidos.
( ) As contribuições são as transferências e delegações recebidas.
C - C - E.
E - E - C.
C - E - E.
E - C - C.
Em fevereiro de 2024, uma entidade contratou um motorista para realizar as entregas de seus produtos aos clientes. O salário mensal do motorista é pago sempre no dia 05 do mês posterior ao mês trabalhado. O motorista iniciou suas atividades em março.
Assinale a opção que indica as variações nos saldos dos elementos patrimoniais na equação patrimonial básica em 31/03/2024.
Aumento no ativo e aumento no passivo.
Diminuição no ativo e diminuição no passivo.
Aumento no passivo e diminuição no patrimônio líquido.
Diminuição no ativo e diminuição no patrimônio líquido.
Diminuição no passivo e diminuição no patrimônio líquido.
Considere os seguintes valores hipotéticos e suas respectivas contas conforme encontram-se no final do exercício contábil da empresa Alfatax:
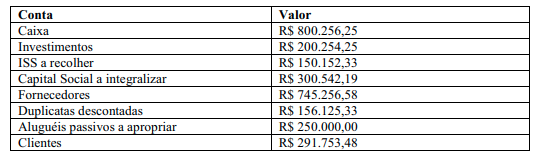
Sabendo que foi integralizado 52% do capital social subscrito da empresa e considerando que todos os valores apresentados estão em conformidade com as melhores práticas de contabilidade, assinale a alternativa CORRETA.
A situação patrimonial líquida da empresa é positiva, no valor de R$ 465.684,56.
A situação patrimonial líquida da empresa é positiva, no valor de R$ 165.142,37.
A situação patrimonial líquida da empresa é negativa, no valor de R$ 22.606,97.
A situação patrimonial líquida da empresa é positiva, no valor de R$ 277.935,22.
A situação patrimonial líquida da empresa é negativa, no valor de R$ 135.399,82.
O Princípio Contábil __________ preconiza que, em situações em que seja possível escolher entre mais de uma opção válida para mensuração dos elementos patrimoniais, deve ser adotada aquela que resulte em _____ valor para o ativo e _______ valor para o passivo. Assinale a alternativa que corretamente preenche os espaços em branco.
do Conservadorismo / menor / maior
da Cautela / maior / maior
da Prudência / menor / maior
da Parcimônia / menor / menor
da Prudência / maior / menor
Os recursos aplicados no Ativo são originários 70% de riqueza própria e 30% de capital de terceiros. Assim, qual equação patrimonial é representada nesta situação?
A=PL, portanto P=zero.
A>P, portanto PL>zero.
A<P, portanto PL<zero.
A=P, portanto PL=zero.
P=(-) PL, portanto A=zero.
Princípio Contábil que determina que, em caso de incerteza diante de opções igualmente válidas para mensuração dos componentes patrimoniais, o contador deve adotar a abordagem mais conservadora, evitando superestimar ativos ou subestimar passivos. Trata-se do:
Princípio do Conservadorismo.
Princípio da Cautela.
Princípio da Prudência.
Princípio da Parcimônia.
Princípio da Atualização Monetária.
Avalie as seguintes afirmações detalhadas relacionadas à equação patrimonial, identifique quais das seguintes afirmações são verdadeiras ou falsas:
( ) A equação patrimonial, apesar de sua aparência simplista, desempenha um papel crucial na análise financeira ao revelar a composição do patrimônio de uma empresa, através da relação equilibrada entre ativos, passivos e patrimônio líquido, mostrando a capacidade da empresa de gerir seus recursos e obrigações de forma eficaz.
( ) Embora frequentemente subestimado, o patrimônio líquido, como componente da equação patrimonial, oferece insights valiosos sobre a saúde financeira a longo prazo de uma empresa, refletindo não apenas a realidade econômica atual, mas também fornecendo uma base para projeções e planejamento estratégico futuro.
( ) Na equação patrimonial, os ativos circulantes são frequentemente considerados irrelevantes para a avaliação da saúde financeira de uma empresa, pois representam apenas uma pequena fração dos recursos disponíveis, tendo um impacto mínimo no cálculo do patrimônio líquido.
( ) O patrimônio líquido também faz parte dos passivos, mas engloba apenas o capital investido pelos proprietários. Representa tudo o que a empresa efetivamente tem, depois de pagar as suas dívidas. Portanto, é o resultado da diferença entre ativos e passivos (PL = A – P).
( ) A equação patrimonial não é estática; ela flui e se adapta às operações diárias da empresa. Mudanças em qualquer um dos componentes - ativos, passivos ou patrimônio líquido - podem fornecer informações cruciais sobre o desempenho e as decisões operacionais da empresa, influenciando a direção estratégica e as políticas financeiras.
V, F, F, V, F
V, V, F, V, F
V, F, V, F, V
F, V, V, F, V
V, V, F, V, V
Em uma entidade em que o total de passivos se iguala ao total de seus ativos, ocorre o chamado passivo a descoberto.
Certo
Errado
A equação patrimonial fundamental mostra a relação entre ativo, passivo e patrimônio líquido; algumas movimentações nesses elementos podem modificar, quantitativamente, o patrimônio do empreendimento, resultando em aumentos ou reduções do patrimônio líquido. Uma dessas movimentações é a
reclassificação de uma obrigação por transcurso de prazo.
utilização da conta de provisão para perdas em créditos.
compra de um bem à vista.
venda de mercadorias, à vista ou a prazo, com lucro.
Contabilidade é uma ciência porque possui objeto de estudo; tem um método próprio de análise, que é o das partidas dobradas e um axioma derivado do próprio método que diz: “todo débito possui um crédito correspondente”. (CFC, 2019) A afirmativa refere-se ao fato de a contabilidade possuir um objeto de estudo. Considerando-o, relacione as afirmativas a seguir a seus respectivos conceitos:
(1) Bens
(2) Direitos
(3) Obrigações
(4) Patrimônio
(5) Patrimônio Líquido
( ) | Conjunto de direitos e bens, tangíveis ou intangíveis, móveis ou imóveis, adquiridos, formados, produzidos, recebidos, mantidos ou utilizados pelas entidades e suas obrigações. |
( ) | São dívidas, compromissos a serem quitados, valores que devem ser pagos a terceiros, representam os débitos da empresa. |
( ) | São os recursos que a empresa tem a receber ou a recuperar junto a alguém, representam os créditos da empresa. |
( ) | Situação líquida do patrimônio, representa o valor residual dos ativos da entidade depois de deduzidos todos seus passivos. |
( ) | Todas as coisas que possuem valor econômico e que podem ser convertidas em dinheiro, alguns são utilizadas na realização do objetivo principal da empresa. |
A sequência correta é
2 – 5 – 1 – 4 – 3.
3 – 1 – 5 – 2 – 4.
4 – 3 – 2 – 5 – 1.
5 – 4 – 3 – 1 – 2.
Qual é o principal objetivo da equação patrimonial na contabilidade?
Representar a situação patrimonial de uma empresa em um determinado período.
Definir os impostos a serem pagos pela empresa.
Controlar o estoque de uma empresa.
Calcular o lucro líquido de uma empresa.
Elaborar o balanço de encerramento do exercício.
A realização de uma venda com lucro é uma transação que modifica o resultado da equação patrimonial, aumentando o ativo e o patrimônio líquido.
Certo
Errado
Leia o excerto a seguir.
“Refere-se, simultaneamente, à tempestividade e à integridade do registro do patrimônio e das suas mutações, determinando que este seja feito de imediato e com a extensão correta, independentemente das causas que as originaram.”
O trecho, diz respeito ao Princípio da
Oportunidade.
Competência.
Atualização monetária.
Competência.
Prudência.
Em 31/12/X0, uma entidade apresentava R$20.000 em estoques. Em janeiro de X1, a entidade vendeu todo o seu estoque por R$18.000. Do valor, metade foi recebida à vista e o restante deverá ser recebido em 60 dias.
Assinale a opção que representa o efeito da transação na equação patrimonial.
aumento de R$18.000 no ativo e aumento de R$18.000 no patrimônio líquido
diminuição de R$2.000 no ativo e diminuição de R$2.000 no patrimônio líquido
diminuição de R$11.00 no ativo, diminuição de R$9.000 no passivo e diminuição de R$2.000 no patrimônio líquido
aumento de R$7.000 no ativo, aumento de R$9.000 no passivo e diminuição de R$2.000 no patrimônio líquido
aumento de R$11.000 no ativo e aumento de R$18.000 no patrimônio líquido
O Balanço Patrimonial contém informações agrupadas em contas de Ativo, de Passivo e de Patrimônio Líquido. Por sua vez, a Equação Patrimonial é uma representação quantitativa do patrimônio de uma entidade e pode ser assim apresentada: Patrimônio Líquido = Ativo – Passivo. Na hipótese de a soma dos valores dos ativos ser menor que a soma dos valores dos passivos, o valor do patrimônio líquido será negativo, caracterizando o estado patrimonial chamado de:
Ativo deficitário.
Passivo a descoberto.
Passivo superavitário.
Patrimônio insuficiente.
Sabendo-se que A = Ativo, P = Passivo e PL = Patrimônio Líquido, é correto afirmar que a configuração do patrimônio está corretamente demonstrada pela equação
PL = A – P.
P – A = PL.
PL = P – A.
A – PL = - P.
A = PL – P.
Se uma entidade cuja situação patrimonial líquida está em equilíbrio, apresentar, em seus saldos patrimoniais do Passivo Circulante e Passivo Não Circulante, um total que representa 80% dos Ativos Totais, o percentual do Patrimônio Líquido em relação a estes ativos é
20%
25%
80%
85%
A relação entre ativo e passivo é de aproximadamente:
4,78
1,26
1,00
0,93
0,21
A equação patrimonial verificada na constituição da empresa quando sócios aportam recursos financeiros, por meio de depósito nas contas correntes da pessoa jurídica é a seguinte:
ativo=passivo
ativo=patrimônio líquido
passivo=patrimônio líquido
ativo>patrimônio líquido
ativo<passivo



