







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
O COREN firmou contrato para prestação de serviços de suporte técnico mensal no valor de R$ 24.000,00, correspondente ao período de outubro a dezembro de determinado exercício. O pagamento integral ocorreu em outubro, enquanto a execução dos serviços foi distribuída igualmente ao longo dos três meses.
Considerando a aplicação do regime de competência na elaboração das demonstrações contábeis referentes ao mês de outubro, o valor da despesa a ser reconhecida nesse período seria de:
R$ 6.000,00
R$ 8.000,00
R$ 12.000,00
R$ 18.000,00
R$ 24.000,00
A Sociedade Empresária “A” adquiriu mercadorias para revenda à vista pelo valor bruto de R$ 100.000,00, indicado na nota fiscal do fornecedor. Nessa operação, considere as seguintes informações para a empresa compradora:
ICMS (imposto recuperável) incluído na nota fiscal: R$ 18.000,00.
Frete para transporte das mercadorias até a empresa, pago pela Sociedade Empresária “A”: R$ 4.000,00.
Considerando as regras da NBC TG 16 (R2) – ESTOQUES, o valor inicial a ser registrado na conta de Estoques é de
R$ 86.000,00.
R$ 100.000,00.
R$ 82.000,00.
R$ 104.000,00.
A empresa comprou mercadorias pelo valor de R$ 2.000,00 com ICMS de 20%, incorporado no preço. A mesma mercadoria foi revendida por R$ 4.000,00, tributada no ICMS em 20%. Neste caso, o valor da mercadoria registrado em estoque no momento da compra equivale a:
R$ 1.200,00
R$ 1.600,00
R$ 2.000,00
R$ 2.400,00
De acordo com o CPC 16 (R1) – Estoques, os estoques devem ser mensurados pelo menor valor entre o custo e o valor realizável líquido.
Certo
Errado
O Conselho Universitário da UFCG irá se reunir para deliberar acerca da ampliação de um dos seus restaurantes universitários. Para tanto, solicitou diversas informações da contabilidade, esperando que estas fossem úteis para a decisão a ser tomada. O técnico de contabilidade designado para coletar essas informações procurou observar quais delas continham as características qualitativas fundamentais de uma informação financeira útil que, de acordo com o Pronunciamento Técnico CPC 00 (R2), são:
Materialidade e relevância.
Comparabilidade e compreensibilidade.
Relevância e representação fidedigna.
Tempestividade e comparabilidade.
Representação fidedigna e tempestividade.
A NBC TG 1002 – Contabilidade para Microempresas tem como objetivo estabelecer critérios e procedimentos contábeis simplificados, adequados à realidade dessas entidades, que não possuem obrigação pública de prestação de contas, mas elaboram demonstrações contábeis de propósito geral para usuários externos. Segundo esta norma as microentidades devem avaliar o seu estoque pelo:
Menor valor entre o custo de aquisição e o preço de venda estimado, diminuído das despesas de vendas e dos custos para completar a produção.
Maior valor entre o custo de aquisição e o preço de venda estimado, diminuído das despesas de vendas e dos custos para completar a produção.
Maior valor entre o custo de aquisição e o preço de venda estimado, acrescido das despesas de vendas e dos custos para completar a produção.
Menor valor entre o custo de aquisição e o preço de venda estimado, acrescido das despesas de vendas e dos custos para completar a produção.
Um supermercado funciona na região sul do país. Em maio de 2024, devido às fortes chuvas, o supermercado perdeu todo o seu estoque. Nas demonstrações contábeis mensais, em 31/05/24, o supermercado optou por baixar todo o estoque, mesmo sem ter recebido um laudo oficial, de modo a tornar as demonstrações mais úteis aos tomadores de decisões.
A informação apresenta a seguinte característica qualitativa:
neutralidade.
materialidade.
verificabilidade.
tempestividade.
Quanto ao custeio por absorção, a empresa classificará a depreciação do equipamento como despesa fixa do período.
Certo
Errado
Uma entidade comercial hipotética adquiriu, à vista, estoques para revenda no valor de R$ 700.000,00. Sabe-se que sobre esse valor incidiu imposto sobre circulação de mercadorias e serviços com alíquota de 13% de entrada. Sabe-se ainda que 50% desses estoques foram vendidos por R$ 600.000,00, em 30 de junho de 2025, com ICMS sobre o faturamento com alíquota de 14%.
Considerando essas informações, é correto afirmar que o saldo do ICMS a recuperar é, em R$, em 30.06.2025:
0,00.
7.000,00.
8.000,00.
84.000,00.
91.000,00.
Uma empresa comercial, contribuinte do ICMS na categoria geral, comprou mercadorias para revenda no valor de R$ 50.000,00, com ICMS destacado na nota fiscal de R$ 9.000,00. Qual é o lançamento contábil correto para registrar essa operação?
Débito: Estoques (Ativo) – R$ 50.000,00; Crédito: Fornecedores (Passivo) – R$ 50.000,00.
Débito: Estoques (Ativo) – R$ 41.000,00; Débito: ICMS a Recuperar (Ativo) – R$ 9.000,00; Crédito: Fornecedores (Passivo) – R$ 50.000,00.
Débito: Compras (Resultado) – R$ 50.000,00; Crédito: Fornecedores (Passivo) – R$ 50.000,00.
Débito: Compras (Resultado) – R$ 41.000,00; Débito: ICMS a Recuperar (Ativo) – R$ 9.000,00; Crédito: Fornecedores (Passivo) – R$ 50.000,00.
Débito: Estoques (Ativo) – R$ 50.000,00; Débito: ICMS a Recuperar (Ativo) – R$ 9.000,00; Crédito: Fornecedores (Passivo) – R$ 59.000,00.
Uma empresa Ltda. realizou a avaliação de seus estoques conforme o CPC 16 (R1) e precisou determinar quais elementos compõem o custo de aquisição das mercadorias.
Considerando essa situação hipotética, assinale a opção que apresenta corretamente os itens que integram o custo de aquisição de estoques, de acordo com o CPC 16 (R1).
O valor pago ao fornecedor, sem considerar tributos incidentes.
O valor pago, tributos não recuperáveis e custos de aquisição.
Os juros e encargos financeiros sobre compras parceladas.
As despesas administrativas e operacionais da empresa.
Os custos de armazenagem incorridos após a venda das mercadorias.
Considerando as disposições contidas na NBC TG 16 (R2) – Estoques, julgue verdadeiro (V) ou falso (F) o que se afirma a seguir e assinale a alternativa com a sequência CORRETA.
(__) O valor realizável líquido refere-se à quantia líquida que a entidade espera realizar com a venda do estoque no curso normal dos negócios.
(__) O valor justo reflete o preço pelo qual uma transação ordenada para a venda do mesmo estoque no mercado principal para esse estoque ocorreria entre participantes do mercado na data de mensuração.
(__) O valor justo é um valor específico para a entidade.
(__) O valor realizável líquido dos estoques pode não ser equivalente ao valor justo deduzido dos gastos necessários para a respectiva venda.
F, F, V, F.
F, V, F, V.
V, V, F, V.
V, F, F, V.
V, V, V, V.
Pode-se considerar como uma das características qualitativas da informação incluída nos relatórios contábeis:
A Estabilidade.
A Descentralização.
A Adaptabilidade.
A Compreensibilidade.
A Eficiência.
A FÁBRICA DOS TRAVESSEIROS SONHE BEM LTDA iniciou as atividades em março de 2025. A empresa produz e vende três tipos de travesseiros: Soneca, Cochilo e Descanso.
O departamento de produção elaborou uma planilha indicando as quantidades produzidas e os custos diretos de produção no período de 01 a 31 de março de 2025, conforme descrito no quadro a seguir
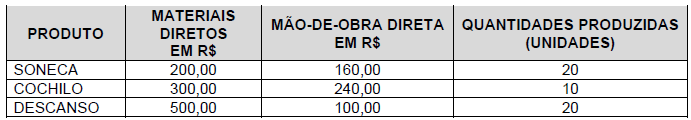
Fonte: FUNCERN, 2025
Com relação aos custos indiretos de fabricação, a contabilidade de custos registrou o valor de R$ 600,00. Para alocação desses custos aos produtos, a FÁBRICA DOS TRAVESSEIROS SONHE BEM LTDA utilizou o rateio por absorção, cujo critério é diretamente proporcional aos custos com materiais diretos. Nesse primeiro mês de atividade, o departamento de vendas apresentou os seguintes resultados:
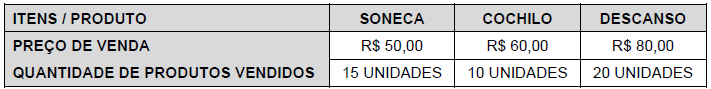
Fonte: FUNCERN, 2025.
Registrou-se também que as despesas com vendas totalizaram R$ 400,00 e as despesas administrativas R$ 200,00.
Considerando todas essas informações, no Balanço Patrimonial da FÁBRICA DOS TRAVESSEIROS SONHE BEM LTDA, em 31 de março de 2025, o valor correto da conta estoque de produtos acabados para venda dos travesseiros Soneca é de
R$ 120,00.
R$ 150,00.
R$ 90,00.
R$ 110,00.
A NBC TG 16 - Estoques - trata da contabilização de estoques, definindo-os como ativos de uma entidade destinados à venda, em processo de produção ou a serem consumidos na produção de bens ou serviços.
Considerando as disposições da NBC TG 16 sobre o Valor Realizável Líquido, assinale a alternativa INCORRETA.
As estimativas do valor realizável líquido devem ser baseadas nas evidências mais confiáveis disponíveis no momento em que são feitas as estimativas do valor dos estoques que se espera realizar.
As estimativas do valor realizável líquido devem levar em consideração variações nos preços e nos custos diretamente relacionados com eventos que ocorram no início do período, à medida que tais eventos confirmem as condições existentes ao término do período.
O custo dos estoques pode não ser recuperável se os custos estimados de acabamento ou os custos estimados a serem incorridos para realizar a venda tiverem aumentado.
O custo dos estoques pode não ser recuperável se esses estoques estiverem danificados, se se tornarem total ou parcialmente obsoletos ou se os seus preços de venda tiverem diminuído.
A prática de reduzir o valor de custo dos estoques (write down) para o valor realizável líquido é consistente com o ponto de vista de que os ativos não devem ser escriturados por quantias superiores àquelas que se espera que sejam realizadas com a sua venda ou uso.
Determinada sociedade empresária industrial apresentou as seguintes informações no ano de X1:
Compras de mercadoria | R$ 1.500,00 |
Imposto não recuperável sobre as compras | R$ 200,00 |
Frete das compras de mercadoria | R$ 100,00 |
Despesas com publicidade para venda das mercadorias | R$ 50,00 |
Despesas de juros de empréstimos adquiridos | R$ 30,00 |
Empréstimos feitos para compra de mercadorias | R$ 1.300,00 |
Com base nessas informações e, ainda, considerando que todas as mercadorias compradas foram vendidas, assinale o custo da mercadoria vendida.
R$ 1.550,00.
R$ 1.600,00.
R$ 1.680,00.
R$ 1.800,00.
É exemplo de item reconhecido como despesa do período de sua incorrência, não integrando o custo dos estoques
gastos com armazenamento que não integram o processo produtivo entre uma e outra fase de produção.
manutenção de instalações fabris.
materiais indiretos.
imposto de importação não recuperável.
manuseio atribuível à aquisição de produtos acabados.
A NBC TG 16 (R2) traz critérios de reconhecimento e mensuração de estoques no setor público e privado. Sobre o tema, analise as assertivas abaixo:
I. Estoques devem ser mensurados pelo custo ou pelo valor realizável líquido, adotando-se sempre o maior entre os dois.
II. O custo de aquisição inclui impostos de importação e outros tributos não recuperáveis, além de custos de transporte, seguro e manuseio diretamente atribuíveis.
III. Custos fixos indiretos de produção devem ser alocados com base na capacidade normal de produção, evitando sobrecarga de custos por ociosidade anormal.
IV. Os estoques devem ser reduzidos para o valor realizável líquido quando este for inferior ao custo, sendo permitida a reversão dessa redução caso as circunstâncias que a motivaram deixem de existir.
Quais estão corretas?
Apenas IV.
Apenas I e II.
Apenas III e IV.
Apenas II, III e IV.
I, II, III e IV.
A mensuração de ativos e passivos é fundamental para a correta elaboração das demonstrações. A NBC TG 16 (R2) - Estoques estabelece o critério de mensuração para este ativo. Sobre o tema, analise as afirmativas a seguir.
I.Os estoques (ex: mercadorias para revenda) devem ser mensurados pelo valor de custo ou pelo valor realizável líquido, dos dois o menor.
II.O Valor Realizável Líquido (VRL) é o preço de venda estimado no curso normal dos negócios, deduzido dos custos estimados para conclusão e dos gastos para concretizar a venda.
III.O Custo do estoque deve incluir o preço de compra, impostos de importação (não recuperáveis) e custos de transporte, excluindo-se os descontos comerciais e abatimentos.
Assinale a alternativa que apresenta apenas as proposições CORRETAS:
II e III apenas.
I, II e III.
I e III apenas.
I e II apenas.
Considerando as disposições da NBC TG 16 (R2) – Estoques, analise as assertivas a seguir.
I. Quando os estoques são vendidos, o custo escriturado desses itens deve ser reconhecido como despesa do período em que a respectiva receita é reconhecida.
II. A quantia de qualquer redução dos estoques para o valor realizável líquido e todas as perdas de estoques devem ser reconhecidas como despesa do período em que a redução ou a perda ocorrerem.
III. A quantia de toda reversão de redução de estoques, proveniente de aumento no valor realizável líquido, deve ser registrada como redução do item em que for reconhecida a despesa ou a perda, no período em que a reversão ocorrer.
IV. Os estoques alocados ao custo de outro ativo devem ser reconhecidos como despesa durante a vida útil e na proporção da baixa desse ativo.
Está CORRETO o que se afirma em:
III, apenas.
I, III e IV, apenas
I, apenas.
I, II, III e IV.
I e IV, apenas.



