







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
A empresa Tambaqui Ltda., que trabalha com a comercialização de diversos tipos de peixes, realizou, em janeiro de 2025, uma compra de pescados no valor de R$ 90.000,00, com ICMS incluso à alíquota de 20%. Além disso, a empresa arcou com um custo adicional de R$ 800,00 de frete. Considerando esses dados, pode-se afirmar que o valor da compra líquida a ser contabilizado no estoque da empresa é de
R$ 72.800,00.
R$ 74.000,00.
R$ 72.000,00.
R$ 73.800,00.
R$ 75.800,00.
Sobre o tratamento contábil dos estoques, segundo o disposto no Pronunciamento CPC 16 (R1) − Estoques, julgue as afirmativas a seguir. Registre V, para as verdadeiras, e F, para as falsas:
(__)O valor realizável líquido de um estoque é conceitualmente idêntico ao seu valor justo deduzido dos gastos necessários para a venda, pois ambos representam o valor líquido que a entidade espera obter com a venda.
(__)Em períodos de produção anormalmente alta, o custo fixo indireto alocado a cada unidade produzida deve ser diminuído para evitar que o estoque seja mensurado acima do custo.
(__)Quando os estoques são vendidos, o custo desses estoques deve ser reconhecido como despesa no mesmo período em que a receita correspondente à venda é reconhecida.
(__)Para atribuir custo aos estoques, são permitidos os critérios Primeiro a Entrar, Primeiro a Sair (PEPS), Último a Entrar, Primeiro a Sair (UEPS) e Custo Médio Ponderado, desde que a entidade use o mesmo critério de custeio para todos os estoque de natureza e uso semelhantes.
Assinale a alternativa que apresenta a sequência correta:
F − F − V − F.
V − F − F − V.
F − F − F − V.
F − V − V − F.
V − V − V − V.
Conforme Gitman (2010), os índices financeiros podem ser classificados, por uma questão de conveniência, em cinco categorias principais: liquidez, atividade, endividamento, lucratividade e valor de mercado.
Sobre esses indícios, assinale a alternativa incorreta.
A margem de lucro bruto mede a porcentagem de cada unidade monetária de vendas que permanece após a empresa deduzir o valor dos bens vendidos.
O giro do estoque é calculado pela divisão da receita de vendas pelo estoque.
O índice de endividamento geral mede a proporção do ativo total financiada pelos credores da empresa.
O índice de liquidez corrente é calculado dividindo‑se o ativo circulante da empresa pelo seu passivo circulante.
Suponha‑se que uma empresa de saneamento tenha adquirido, para o tratamento de água, uma bomba dosadora e esperava obter os benefícios econômicos de seu uso ao longo do período corrente. Nesse caso, é correto afirmar que o responsável pela classificação contábil da empesa deverá reconhecer essa transação como despesa na demonstração do resultado.
Certo
Errado
Uma empresa SA., contribuinte do ICMS, adquiriu mercadorias para revenda com a NF a seguir.
• Preço de tabela: R$ 100.000.
• Desconto incondicional na NF: (−) R$ 5.000.
• ICMS destacado (recuperável): R$ 18.000.
• IPI destacado (não recuperável): R$ 10.000.
• Frete por conta do comprador (na entrada): R$ 3.000.
Conforme o CPC 16 (R1) – Estoques e a Lei nº 6.404/1976, art. 183, II –, assinale a opção que apresenta o custo de aquisição a ser reconhecido no estoque.
R$ 86.000
R$ 88.000
R$ 90.000
R$ 95.000
R$ 108.000
Evidenciação é o processo de determinar os montantes monetários por meio dos quais os elementos das demonstrações contábeis devem ser reconhecidos e apresentados no balanço patrimonial.
Certo
Errado
A sociedade empresária Solar administra a carreira de influenciadores digitais.
As empresas interessadas em divulgar o seu produto ou serviço por meio dos influenciadores devem pagar para a Solar R$ 20.000,00 por um pacote que consiste em oito inserções em redes socias, sendo quatro ao mês.
Em 01/05/2024, a Cia Yellow assinou contrato e pagou, à vista, R$ 20.000,00 para a Cia Solar. Foram realizadas quatro inserções em junho e quatro em julho. A Cia Yellow estimou que, por conta da divulgação, o seu faturamento aumentou em R$ 15.000,00 em agosto e em R$ 18.000,00 em setembro.
De acordo com o Regime de Competência, a despesa com a divulgação deve ser reconhecida pela Cia Yellow do seguinte modo:
R$ 20.000,00 em maio.
R$ 10.000,00 em junho e R$ 10.000,00 em julho.
R$ 10.000,00 em agosto e R$ 10.000,00 em setembro.
R$ 5.000,00 em cada um dos meses de junho a setembro.
Aponte a alternativa que indica o nome técnico utilizado para registrar os elementos, considerando os aspectos qualitativos e quantitativos:
Mensuração.
Apuração.
Reconhecimento.
Conta.
Balanço.
De acordo com a Lei de Responsabilidade Fiscal, qual das opções abaixo representa um tipo de despesa pública que deve respeitar limites legais para garantir o equilíbrio das contas públicas:
Compra de imóveis particulares.
Despesa com pessoal.
Doações feitas por empresas privadas.
Gastos de cidadãos com serviços particulares.
Investimentos de empresas estrangeiras no Brasil.
O controller da empresa ALFA S.A. está envidando esforços para diminuir a dependência de capitais de terceiros. As estratégias são adotadas em comum acordo com os diversos departamentos.
Os departamentos dessa empresa e suas respectivas responsabilidades estão listados no quadro a seguir.
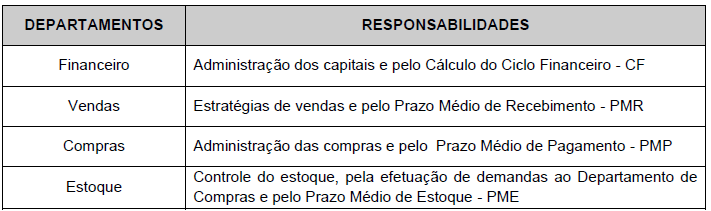
Fonte: FUNCERN, 2025.
A tabela seguinte indica a situação da empresa ALFA S.A. apresentada no ano de 2024 e as metas negociadas com cada departamento para atingi-la em 2025.
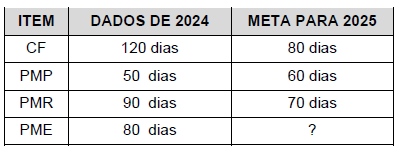
Fonte: FUNCERN, 2025
Com base nas informações do quadro e da tabela, a meta do Departamento de Estoque para o PME é de
60 dias.
70 dias.
50 dias.
80 dias.
De acordo com a Lei nº 4.320/64, a sequência correta dos estágios da receita orçamentária é:
Previsão, Lançamento, Arrecadação e Recolhimento.
Previsão, Arrecadação, Lançamento e Recolhimento.
Lançamento, Previsão, Recolhimento e Arrecadação.
Arrecadação, Recolhimento, Lançamento e Previsão.
De acordo com as características qualitativas da informação contábil, avaliar se as afirmativas são certas (C) ou erradas (E) e assinalar a sequência correspondente.
( ) A representação de um fato precisa ser neutra, livre de erro material e completa.
( ) A compreensibilidade significa ter a informação em tempo hábil para a tomada de decisão.
( ) A comparabilidade significa que a informação precisa ser compreendida pelos seus usuários.
C - C - E.
E - E - C.
C - E - E.
E - C - C.
Analise os fatos a seguir, relacionados ao estoque de uma entidade.
I. O valor de estoques escriturado pelo valor justo menos os custos de venda.
II. O valor de estoques reconhecido como despesa durante o período.
III. O montante escriturado de estoques dados como penhor de garantia a passivos.
De acordo com o CPC 16 (R1)– Estoques, as demonstrações contábeis devem divulgar o que se afirma em
I, apenas.
I e II, apenas.
I e III, apenas.
II e III, apenas.
I, II e III.
No que diz respeito à evolução conceitual do orçamento público, analise as assertivas a seguir:
I. Hoje, a maioria dos países passa por um longo período de ajustamento à crise econômica, e os gastos públicos de cada um, por sua expressão, têm um papel cada vez menos destacado nesses esforços de ajustamento.
II. O reconhecimento da importância do gasto público no sistema econômico foi bem anterior, mas, a partir da década de 1990, com a doutrina keynesiana, o orçamento público passou a ser sistematicamente utilizado como instrumento da política fiscal do governo, isto é, de sua ação que visava à estabilização ou à ampliação dos níveis da atividade econômica.
III. Ao ver o orçamento como o resultado do processo de avaliação de demandas e de escolha entre alternativas, ressalta-se a sua natureza política.
IV. Um orçamento de desempenho é aquele que apresenta os propósitos e objetivos para os quais os créditos se fazem necessários, os custos dos programas propostos para atingir aqueles objetivos e dados quantitativos que meçam as realizações e o trabalho levado a efeito em cada programa.
Quais estão corretas?
Apenas I e II.
Apenas II e III.
Apenas III e IV.
Apenas I, II e IV.
I, II, III e IV.
A empresa Magali S/A adquiriu à vista, diretamente do fabricante, um lote com 400 tablets destinados à revenda, com preço unitário de R$ 2.000. Como cliente tradicional, obteve um desconto comercial de 3% sobre o valor da compra. Na operação, incidiram o Imposto sobre Produtos Industrializados (IPI), à alíquota de 10%, e o Imposto sobre Circulação de Mercadorias e Prestação de Serviços (ICMS), à alíquota de 18%. Com base nessas informações, qual foi o valor contabilizado na conta de estoque de mercadorias para revenda desse lote de tablets?
R$ 716.320.
R$ 714.860.
R$ 690.840.
R$ 732.440.
R$ 680.560.
Determinada empresa possui, ao final de um exercício financeiro os seguintes saldos contábeis:
• Custo dos produtos vendidos R$ 1.360.800,00
• Vendas do período R$ 1.944.650,00
• Contas a receber R$ 129.600,00
• Contas a pagar R$ 140.400,00
• Estoques de mercadorias R$ 189.000,00
• Compras do período R$ 1.555.200,00
Considerando esses dados, assinale a alternativa que identifica corretamente o prazo médio de rotação dos estoques.
28 dias.
40 dias.
50 dias.
20 dias.
38 dias.
Em relação à Norma Brasileira de Contabilidade NBC TG 16 (R2), que estabelece o tratamento contábil para os estoques, analisa as afirmativas abaixo,
I. Quando a entidade realiza compra de estoques para pagamento a prazo, cuja negociação contenha um elemento de financiamento, a diferença entre o preço de aquisição em condição normal de pagamento e o valor pago deve ser reconhecida como despesa de juros durante o período do financiamento.
II. Outras formas para mensuração do custo de estoque, como o custo-padrão ou o método de varejo, não devem ser usadas por conveniência, mesmo que os resultados se aproximem do custo.
III. Se os custos de transformação de cada produto não são separadamente identificáveis, eles devem ser atribuídos aos produtos em uma base racional e consistente, como nos processos de produção que resultam em mais de um produto fabricado simultaneamente, sejam eles fabricados em conjunto ou quando há um produto principal e um ou mais subprodutos.
IV. Outros custos, que não sejam de aquisição nem de transformação, devem ser incluídos nos custos dos estoques somente na medida em que sejam incorridos para colocar os estoques no seu local e condição atuais.
Está(ão) correta(s) a(s) afirmativa(s):
I e II apenas.
I e IV apenas.
I, III e IV apenas.
Nenhuma das afirmativas.
III apenas.
Assinale a opção que corresponde aos ativos que, de acordo com os pronunciamentos técnicos do Comitê de Pronunciamentos Contábeis (CPC), devem ser mensurados escolhendo-se o menor valor entre o seu custo de aquisição e o seu valor realizável líquido.
instrumentos financeiros
propriedades para investimento
itens do ativo imobilizado
itens do ativo intangível
mercadorias para revenda
Em janeiro de 2024, uma equipe de fotógrafos foi contratada por uma sociedade empresária, para tirar fotos e produzir material institucional, por R$ 20.000.
O valor foi recebido integralmente em fevereiro, enquanto as fotos foram tiradas em março. O material foi finalizado e aprovado em abril, quando foi entregue à sociedade empresária, que planejava iniciar a divulgação em maio.
De acordo com Regime de Competência, a receita de R$ 20.000 deve ser reconhecida pela equipe de fotógrafos em
janeiro.
fevereiro.
março.
abril.
maio.
Em relação à divulgação relacionada aos estoques de uma fábrica nas Demonstrações Contábeis, analise as informações a seguir:
I. O valor de estoques reconhecido como despesa durante o período.
II. O valor total escriturado em estoques e o valor registrado em outras contas apropriadas para a entidade.
III. As políticas contábeis adotadas na mensuração dos estoques, incluindo formas e critérios de valoração utilizados.
De acordo com a NBC TG 16 (R2) - Estoques, as demonstrações contábeis devem divulgar o que se afirma em
I, somente.
I e II, somente.
I e III, somente.
II e III, somente.
I, II e III.



