







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Caso a empresa adote o PEPS como critério de avaliação de estoques, o valor do estoque final será de R$ 367,00.
Ao se adotar o controle permanente mediante a utilização do PEPS, o lucro antes do imposto de renda e contribuição social corresponde a R$ 1.876,00.
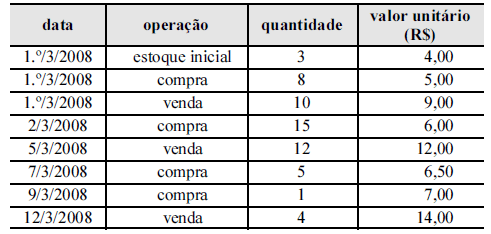
A partir das informações apresentadas na ficha de controle de estoques apresentada acima, assinale a opção correspondente ao valor do saldo final de mercadorias para revenda, considerando a utilização do inventário permanente e o UEPS.
R$ 33,50
R$ 35,00
R$ 39,50
R$ 142,00
Se for utilizado o critério do UEPS, ao invés do PEPS, para apuração do custo das mercadorias vendidas, o valor do CMV será diferente de R$ 4.000,00.
Se o critério de avaliação do estoque fosse o PEPS, em vez do PMP, então o valor do CMV, no final do mês, seria de R$ 7.000,00, em vez de R$ 3.500,00.
O custo das mercadorias vendidas (CMV) da sociedade, nas transações do mês, pelo critério PEPS, foi, em R$, de
24.760,00.
24.800,00.
25.160,00.
26.800,00.
27.100,00.
Caso a empresa tenha adotado o PEPS como critério de controle de estoques, o saldo das mercadorias disponíveis para revenda, ao final do dia 20/3/2008, foi de R$ 1.150,00.
A contabilização da perda de estoques não-provisionada reduz a conta de estoques e também o resultado do exercício, de modo que o registro deve ser a débito de perda de estoques e crédito de estoque de mercadorias.
A margem bruta apurada com a utilização do PEPS e do controle permanente é superior a 65%.
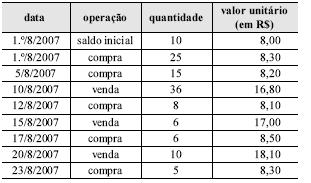
A partir da ficha de controle de estoques acima, utilizando o sistema de controle de estoques permanente e o PEPS conclui-se que o percentual da margem bruta de lucro é
inferior a 20%.
superior a 21% e inferior a 30%.
superior a 31% e inferior a 40%.
superior a 41% e inferior a 50%.
superior a 51%.
Dentre os diversos métodos de avaliação dos estoques, para fins tributários, aqueles que a legislação do Imposto de Renda tem permitido usar são:
preço específico, custo médio ponderado móvel e primeiro que entra, primeiro que sai (PEPS).
apenas custo médio ponderado móvel e primeiro que entra, primeiro que sai (PEPS).
custo médio ponderado móvel, custo médio de reposição e último que entra, primeiro que sai (UEPS).
preço de venda a varejo, custo médio ponderado fixo e primeiro que entra, primeiro que sai (PEPS).
custo médio ponderado móvel, primeiro que entra, primeiro que sai (PEPS) e último que entra, primeiro que sai (UEPS).
O ICMS sobre vendas apurado é igual, em reais, a
16.177,20.
17.183,20.
18.325,18
19.577,20.
21.577,30.
O capital circulante líquido, considerando-se o inventário permanente e o PEPS, aumentou em R$ 12.150
O custo da mercadoria vendida, segundo o PEPS, é igual, em reais, a
55.962,30.
52.630,30.
48.970,30.
46.785,30.
40.652,30.
Com base no critério PEPS (FIFO), o valor do estoque final seria o mesmo, tanto no sistema de inventário periódico como no de inventário permanente.
A movimentação do estoque de bens de vendas da empresa Almerícias Comercial, na primeira semana de novembro, evidenciou estoque inicial de R$ 1.200,00, estoque fi nal de 72 unidades e vendas brutas de R$ 2.900,00.
Sabendo-se que as compras do período foram de R$ 1.800,00 para 150 unidades, que já havia 120 unidades em estoque e que as operações não sofrem qualquer tributação, pode-se dizer que o valor do
estoque final, pelo critério PEPS, foi de R$ 720,00.
estoque final, pelo critério UEPS, foi de R$ 864,00.
custo da mercadoria vendida, pelo critério PEPS, foi de R$ 2.280,00.
custo da mercadoria vendida, pelo critério UEPS, foi de R$ 2.136,00.
lucro operacional bruto, pelo critério PEPS, foi de R$ 764,00.
O valor do estoque final de mercadorias, segundo o UEPS, era de R$ 715,00.
Assinale a alternativa, na seqüência correta e respectiva, que representa os dois tipos de Controle de Estoque.
Os valores das compras são registradas no resultado e ao final de cada exercício o saldo do estoque é ajustado pelas últimas compras e pelo inventário. Os valores do estoque são atualizados a cada nova compra e venda, e o gestor poderá a qualquer momento usufruir das informações necessárias.
Assinale a opção que apresenta o método de avaliação de estoque que, num processo inflacionário, subavalia o valor do estoque final dos bens adquiridos para venda (mercadorias)
Para apurar o custo das mercadorias vendidas torna-se necessária a realização de inventário das mercadorias em estoque.
Considerando o porte da empresa, de que forma podem ser feitos os inventários ?
PEPS, UEPS e Prazo Médio Ponderado (Saldo Médio Móvel).
Permanente, PEPS, UEPS e Prazo Médio Ponderado (Saldo Médio Móvel).
Periódica, PEPS, UEPS e Prazo Médio Ponderado (Saldo Médio Móvel).
Periódica, Permanente e Preço Específico.
Periódica e/ou Permanente.



