







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
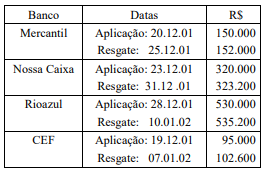
O total das receitas financeiras de competência do mês de dezembro de 2001 é
R$ 18.000.
R$ 12.800.
R$ 11.200.
R$ 10.400.
R$ 6.800.
Ao assumir um empréstimo bancário com desconto do juro antecipado, referente a um período de seis meses, a empresa deve reconhecer a despesa financeira correspondente como despesa no ato da operação.
Apresentamos abaixo assertivas relacionadas aos critérios para o registro contábil dos títulos e valores mobiliários adquiridos por instituições financeiras e demais instituições autorizadas a funcionar pelo Banco Central do Brasil, exceto cooperativas de crédito, agências de fomento e sociedades de crédito ao microempreendedor. Assinale a opção que contém a afirmativa incorreta.
Devem ser classificados nas categorias: títulos para negociação, títulos disponíveis para venda, e títulos mantidos até o vencimento.
Na categoria títulos para negociação, devem ser registrados aqueles adquiridos com o propósito de serem ativa e freqüentemente negociados.
A valorização ou a desvalorização decorrente do ajuste ao valor de mercado dos títulos classificados na categoria "títulos para negociação" deve ser efetuada em contrapartida à adequada conta de rendas/despesas a apropriar.
A valorização ou a desvalorização decorrente do ajuste ao valor de mercado dos títulos classificados na categoria "títulos disponíveis para venda" deve ser efetuada em contrapartida à conta destacada do patrimônio líquido.
Os títulos e valores mobiliários classificados nas categorias "títulos para negociação" e "títulos disponíveis para venda", devem ser ajustados pelo valor de mercado, no mínimo por ocasião dos balancetes e balanços.
Assinale a alternativa INCORRETA.
A Taxa é uma subfonte da discriminação da receita orçamentária.
A Receita Tributária é composta por Impostos, Taxas e Contribuições de Melhoria.
O Imposto é uma subfonte da discriminação da receita orçamentária.
A Amortização de Empréstimos Concedidos compreende: receitas imobiliárias, de valores imobiliários, participações e dividendos e aquelas originadas na indústria extrativa mineral.
Apresentamos abaixo frases relacionadas aos conceitos e características das operações de crédito, conforme disposto no COSIF. Assinale o acerto das afirmações adiante e marque com V as verdadeiras e com F as falsas, em seguida, marque a opção correta.
( ) Na classificação dessas operações, pelos diversos títulos contábeis, deve-se ter em conta a aplicação dada aos recursos, por tipo ou modalidade de operação, e a atividade predominante do tomador do crédito.
( ) As operações de crédito são classificadas nas seguintes modalidades: empréstimos, títulos descontados e financiamentos.
( ) Empréstimos são as operações realizadas com destinação específica ou vínculo à comprovação da aplicação dos recursos.
V, V, V
F, F, V
V, F, F
F, V, V
V, V, F
Abaixo são apresentadas assertivas relacionadas ao registro contábil dos créditos tributários. Assinale a opção que contém a afirmativa incorreta.
Uma das condições para que o registro contábil dos créditos tributários seja efetuado é que exista obrigação com impostos e contribuições, registrada no passivo, até o limite do valor e correspondente ao mesmo período de realização, que possibilite a compensação do crédito tributário.
Uma das condições para que o registro contábil dos créditos tributários seja efetuado é que o prejuízo seja ocasionado por motivo identificado, não usual, e cuja probabilidade de nova ocorrência seja remota.
Uma das condições para que o registro contábil dos créditos tributários seja efetuado é que haja expectativa de geração de resultados positivos futuros, em períodos subseqüentes, com a conseqüente geração de obrigações com impostos e contribuições que permitam a realização do crédito tributário, devidamente comprovada em estudo técnico.
As instituições financeiras devem efetuar o registro contábil dos créditos tributários de imposto de renda e contribuição social oriundos de prejuízo fiscal e de diferenças temporárias, bem como outros créditos previstos expressamente pela legislação tributária.
Caracterizam-se como diferenças temporárias as despesas apropriadas no exercício e ainda não dedutíveis para fins de imposto de renda e contribuição social, mas cuja exclusão ou compensação futura, para fins de apuração do lucro real, esteja explicitamente estabelecida ou autorizada pela legislação tributária.
Apresentamos abaixo assertivas relacionadas à Reserva de Reavaliação. Assinale a opção que contém a assertiva errada.
Somente os imóveis de uso próprio são passíveis de reavaliação.
Não é admitido o registro de resultado negativo da reavaliação apurado em função de o valor dos laudos de avaliação ser inferior ao valor líquido contábil dos bens correspondentes.
Deve-se proceder às reavaliações com base no valor provável de reposição, observandose as condições de uso em que se encontram os bens na data-base do laudo de avaliação.
As reavaliações de imóveis de uso próprio devem ser efetuadas abrangendo todos os itens correspondentes a esses bens.
A reserva de reavaliação não pode ser utilizada para aumento de capital ou para compensar prejuízos.
Se atingir o "valor mais conservador" de R$ 75,00, o preço da ação ordinária da PETROBRAS terá valorizado mais de 30% no período de 1º/9/2001 a 31/12/2001.
Considerando que, no período de 1.o/
Se, em 1.o/
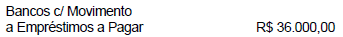
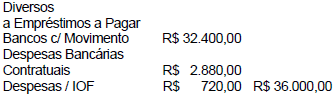
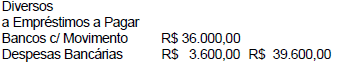
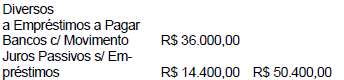
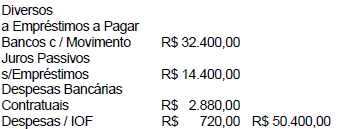
As cinco afirmativas abaixo são típicas da estrutura e funcionamento de instituições financeiras que operam no Brasil e utilizam o COSIF - Plano Contábil das Instituições do Sistema Financeiro Nacional.
Assinale a opção correta.As operações de crédito são classificadas em ordem crescente de risco. Dessa forma, uma operação de nível "E" está na quinta posição da lista classificatória.
A classificação de risco deve ser revista, no mínimo, mensalmente em função de atraso no pagamento de parcelas do principal e encargos. O atraso entre 61 e 90 dias é considerado, no mínimo, um risco de nível "C".
No âmbito do COSIF é conhecida como "data de aniversário" aquela correspondente ao dia da liberação do recurso, mesmo que não coincida com o dia do vencimento da parcela.
São conhecidas como DERIVATIVOS as operações de Mercado a Termo, Mercado Futuro, Mercado Aberto, Mercado de Opções e Swap.
São considerados tipos ou classes das Operações de Crédito: Empréstimos, Títulos Descontados e Financiamentos.
A firma Duplititus opera com vendas a prazo alternando a cobrança em carteira e em bancos, mediante desconto de duplicatas. Em primeiro de abril mantinha as duplicatas de sua emissão nos 03, 05 e 08 em carteira de cobrança e as de nos 04, 06 e 07, descontadas no banco. Cada uma dessas letras tinha valor de face de R$ 60,00, exceto a no 07, cujo valor era R$ 70,00.
Durante o mês de abril ocorreram os seguintes fatos:
- vendas a prazo com emissão das dupli-catas nos 09, 10 e 11 (3x50): R$ 150,00
- vendas a vista mediante notas fiscais: R$ 200,00
- desconto bancário das duplicatas nos 09 e 10; R$ 100,00
- recebimento em carteira das duplicatas nos 03 e 05; R$ 120,00
- devolução pelo banco da duplicata no 04, sem cobrar; R$ 60,00
- recebimento pelo banco da duplicata no 07. R$ 70,00
Com essas informações podemos concluir que, após a contabilização, o saldo final das contas Duplicatas a Receber e Duplicatas Descontadas será, respectivamente, de:
A consolidação do pensamento contábil pautou-se em diversos estudos e correntes doutrinárias, entre as quais se destaca uma teoria de cunho jurídico denominada "Personalismo" ou "Teoria Personalista das Contas", que divide os componentes do sistema contábil em contas de agentes consignatários, contas de agentes correspondentes e contas do proprietário.
Assinale entre as opções abaixo aquela que, segundo a Teoria Personalista, contém apenas contas do proprietário.Juros Ativos, Salários a Pagar, Capital Social, Lucros Acumulados, Ações de Coligadas
Juros a Receber, Salários, Capital Social, Móveis e Utensílios, Imposto a Recolher
Juros Passivos, Salários, Capital Social, Impostos, Reservas de Contingências
Patentes, Capital Social, Juros a Pagar, Impostos, Reservas de Reavaliação
Depreciação Acumulada, Impostos a Recolher, Juros a Receber, Cliente e Duplicatas a Pagar



