







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
O montante de uma aplicação de R$ 2.000,00, acumulado em três anos, a uma taxa de juros simples de 5% ao ano é de
R$ 1.000,00
R$ 2.300,00
R$ 2.500,00
R$ 3.250,00
R$ 4.550,00
Considere a seguinte situação hipotética.
Uma empresa entregou ao banco duplicata no valor de R$ 5.000,00, emitida em 1.º/10/2001, para ser descontada em 1.º/11/2001. A data de vencimento dessa duplicata é 31/1/2002, ou seja, 3 meses depois da data do desconto, e o banco cobra uma taxa de 5% ao mês, além de despesas bancárias de R$ 300,00. Nessa situação, o lançamento efetuado corretamente pela empresa, em 1º/11/2001, foi o seguinte:
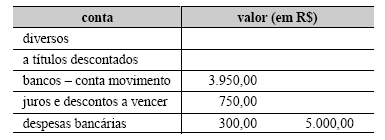
Assinale abaixo a opção que contém a asserção verdadeira.
A Nota Promissória é um título de crédito autônomo, próprio para operações mercantis de compra e venda entre pessoas físicas.
O sacado na Nota Promissória é o credor, enquanto que na Duplicata o sacado é o devedor.
A Duplicata é um título de crédito próprio para transações financeiras, que só é emitido por pessoas jurídicas.
A Nota Promissória e a Duplicata são títulos de crédito, sendo que na primeira o emitente é também chamado sacado; e na segunda, o emitente é também chamado sacador.
A Triplicata é um título de crédito de emissão obrigatória, mas apenas quando houver o extravio da segunda Duplicata.
Numa operação de tomada de empréstimo por uma empresa junto a um banco comercial, no valor de R$ 100.000,00, para pagamento após três meses, com desconto inicial de juros de R$ 10.000,00, o valor desse encargo financeiro deve ser lançado, no momento do registro do ingresso da importância líquida na conta Bancos conta Movimento, como
despesa do mês.
ativo diferido
resultado de exercícios futuros.
juros a incorrer, retificando o passivo de empréstimo
lucros acumulados.
A empresa "Alfa Beta" S/A. contraiu um empréstimo para capital de giro, em 1º de dezembro de 2002, com vencimento para 31 de janeiro de 2003. As despesas financeiras somaram R$ 50,00, para todo o período, e foram pagas antecipadamente. Em 31 de dezembro de 2002, na ocasião do encerramento do exercício, qual será o valor que estará presente na conta de juros antecipados, considerando juros de 5% ao mês?
Entre 25,00 e 28,00
Entre 29,00 e 32,00
Entre 33,00 e 36,00
Entre 37,00 e 40,00
Entre 41,00 e 43,00
Em uma aplicação prefixada em CDB, em que o rendimento de alguns meses é conhecido antecipadamente, o rendimento deve ser reconhecido ao longo do tempo em que o ativo estiver aplicado, quando o ganho puder ser considerado incorrido ou efetivado.
A conta de rendas a apropriar de títulos descontados deve apresentar saldo credor, para retratar a parcela de receita futura a ser apropriada e, simultaneamente, com o fito de ajustar o ativo correlato ao seu valor presente.
Em bolsas de valores não é permitida a negociação de títulos de dívida consolidada emitidos por governos estaduais e por companhias cujo controle acionário seja detido por esses governos.
A operação de crédito para aquisição de máquinas e financiamentos deve ser classificada como empréstimos.
Na avaliação de projetos de capital, são utilizados a taxa interna de retorno, o payback descontado e o valor presente líquido, entre outros.
Relativamente aos critérios para avaliação e apropriação contábil nas operações com taxas prefixadas, avalie o acerto das afirmações adiante e marque com V as verdadeiras e com F as falsas, em seguida, marque a opção correta.
( ) As rendas e os encargos dessas operações são apropriados mensalmente, a crédito ou a débito das contas efetivas de receitas ou despesas, conforme o caso, em razão da fluência de seus prazos, admitindo-se a apropriação em períodos inferiores a um mês. ( ) As rendas e os encargos proporcionais aos dias decorridos no mês da contratação da operação devem ser apropriados dentro do próprio mês, pro rata temporis, considerandose o número de dias corridos.
( ) A apropriação das rendas e dos encargos mensais dessas operações faz-se mediante a utilização do método exponencial, admitindose a apropriação segundo o método linear naquelas contratadas com cláusula de juros simples.
F, V, V
V, V, F
V, F, F
V, V ,V
F, F, V
Relativamente aos critérios que devem ser observados para avaliação e apropriação contábil das operações com taxas pós-fixadas ou flutuantes, assinale o acerto das afirmações adiante e marque com V as verdadeiras e com F as falsas, em seguida, marque a opção correta.
( ) As operações ativas e passivas contratadas com rendas e encargos pós-fixados ou flutuantes contabilizam-se pelo valor do principal, a débito ou a crédito das contas que as registram. Essas mesmas contas acolhem os juros e os ajustes mensais decorrentes das variações da unidade de correção ou dos encargos contratados, no caso de taxas flutuantes.
( ) As rendas e os encargos proporcionais aos dias decorridos no mês da contratação da operação devem ser apropriados dentro do próprio mês, pro rata temporis, considerandose o número de dias corridos.
( ) A apropriação das rendas e dos encargos mensais dessas operações faz-se mediante a utilização do método exponencial, admitindose a apropriação segundo o método linear naquelas contratadas com cláusula de juros simples, segundo o indexador utilizado para correção do mês seguinte em relação ao mês corrente, com taxas pós-fixadas, ou com observância
V, V, F
F, V, F
F, V, V
F, F, V
V, V, V
concessionários de serviços públicos.
O Banco do Estado S.A. operacionalizou um contrato de arrendamento mercantil com a Cia. Superior S.A. Os lançamentos foram efetuados nas datas correspondentes, considerando-se os seguintes dados:
Bem objeto do arrendamento.........................................................torno mecânico
Vida útil do bem arrendado .....................................................................dez anos
Custo do bem arrendado....................................................................R$5.000,00
Prestação mensal................................................................................R$220,00
Total das contraprestações..................................................................R$7.920,00
Prazo contratual......................................................................................36meses
Valor residual garantido...................................1% do custo + variação do dólar
Pagamento do valor residual garantido ao final do contrato.
câmbio na data inicial da operação ................U$ 1,00 = R$ 2,50
câmbio no final da operação ..........................U$ 1,00 = R$ 2,60
O lançamento correto referente ao contrato de arrendamento mercantil contabilizado pelo Banco Estado S.A. é:
D: Bens Arrendados ( Máquinas e Equipamentos) 5.000,00
Arrendamento Financeiro
C: Bancos Privados c/Depósitos 5.000,00
D: Rendas a Apropriar de Arrendamentos Financeiros a Receber 2.920,00
Recursos Externos
C: Rendas de Arrendamentos Financeiro 2.920,00
Recursos Externos
D: Arrendamentos Financeiros a Receber 7.920,00
Recursos Externos
C: Rendas a Apropriar de Arrendamentos Financeiros a Receber 7.920,00
Recursos Externos
D: Bancos Privados c/ Depósitos 5.000,00
C: Arrendamentos Financeiros a Receber 5.000,00
Recursos Externos
Relativamente aos procedimentos contábeis aplicáveis aos investimentos em sociedades coligadas e controladas detidos pelas instituições financeiras, o COSIF estabelece que devem ser avaliados pelo valor do patrimônio líquido, exceto:
sociedades controladas, quando o valor contábil do investimento for igual ou superior a 5% (cinco por cento) do patrimônio líquido da instituição investidora.
sociedades controladas.
sociedade coligada sobre cuja administração a instituição investidora tenha influência, ou participe com 20% (vinte por cento) ou mais do capital social, quando o valor contábil do investimento for igual ou superior a 10% (dez por cento) do patrimônio líquido da instituição investidora.
no conjunto de sociedades coligadas e controladas, quando o respectivo valor contábil for igual ou superior a 15% (quinze por cento) do patrimônio líquido da instituição investidora.
sociedades integrantes do conglomerado econômico- financeiro, independentemente dos percentuais de participação ou de relevância.
A empresa Carnes & Frutas S/A, em 30 de agosto de 2000, obteve um financiamento em cinco parcelas semestrais iguais de R$ 3.000,00 e repassou, por R$ 20.000,00, uma de suas máquinas, dividindo o crédito em 10 parcelas bimestrais.
Todos os encargos foram embutidos nas respectivas parcelas e não se verificou nenhum atraso nas quitações.
Devedores e credores admitem compensar débitos e créditos dessas operações em 2002, mas só o farão à época própria, cabendo à empresa dar ou receber a quitação restante.
Em decorrência desses fatos, se observarmos o balanço de fim de exercício, elaborado com data de 31.12.00, certamente vamos encontrar
valores a receber a curto prazo R$ 16.000,00.
valores a receber a longo prazo R$ 4.000,00.
valores a pagar a curto prazo R$ 7.000,00.
valores a pagar a longo prazo R$ 13.000,00.
saldo a compensar a longo prazo R$ 2.000,00.
cheques e documentos a liquidar.
Certo
Errado
O acréscimo dos rendimentos auferidos, e ainda não recebidos, aos valores registrados na conta de aplicações financeiras de liquidez imediata não representa super avaliação do ativo.
Os gastos com a colocação de debêntures no mercado devem ser registrados contabilmente como despesas antecipadas, as quais serão apropriadas ao resultado proporcionalmente ao prazo de vencimento das debêntures.



