







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Considere as seguintes informações: Banco conta movimento R$ 100.000,00; Capital Social R$ 800.000,00; Financiamento R$ 150.000,00; Duplicatas a Receber R$ 200.000,00; Fornecedores R$ 50.000,00; Estoques R$ 100.000,00; Imobilizados R$ 600.000,00. Nesse caso, é correto afirmar que o valor do Capital Circulante Líquido é de
R$ 800.000,00.
R$ 600.000,00.
R$ 400.000,00.
R$ 200.000,00.
Nulo.
Para responder a esta questão, considere os valores constantes na tabela abaixo.
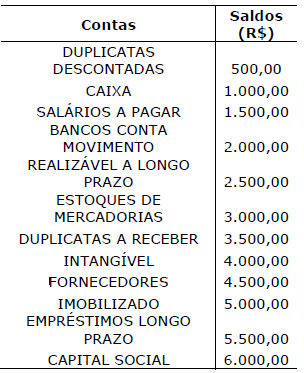
O Capital Circulante Líquido é igual a:
R$ 500,00.
R$ 3.000,00.
R$ 3.500,00.
R$ 4.500,00.
R$ 5.500,00.
A equação patrimonial, de uma forma geral, pode ser interpretada como as Aplicações e as Origens de recursos, que determinam o patrimônio de uma entidade empresarial. A alternativa que apresenta, respectivamente, uma aplicação e uma origem de recursos é:
receitas e despesas.
receitas e contas a receber.
estoques e contas a pagar.
contas a receber e estoques.
salários a pagar e fornecedores.
Para a correta identificação das contas que são utilizadas em um lançamento contábil, procura-se, de pronto, reconhecer a origem e a aplicação dos recursos financeiros. Considerando o uso do método das Partidas Dobradas e adotando-se a convenção de que os saldos das contas do Ativo são negativos e, consequentemente, positivos os do Passivo, analise as proposições abaixo.
I. A conta para a qual são destinados os recursos é a que será debitada.
II. O crédito é feito na conta que representa a origem dos recursos financeiros.
III. O crédito é feito na conta onde os recursos financeiros foram aplicados.
IV. A conta de onde partem os recursos é a que será debitada no respectivo lançamento contábil.
Está(ão) correta(s) apenas
I e II.
III.
II.
I e III.
IV.
A equação patrimonial caracteriza-se por apresentar o equilíbrio entre ativos e passivos na contabilidade. Pode ser entendida como as Origens e Aplicações de recursos, que formam o patrimônio de uma empresa. Identifique nas alternativas aquela que apresenta somente exemplos de aplicações de recursos.
Receitas e contas a receber
Contas a receber e estoques.
Despesas e contas a pagar.
Salários a pagar e fornecedores.
Receitas e despesas.
O Capital Circulante Líquido é igual a:
R$ 500,00.
R$ 1.400,00.
R$ 2.300,00.
R$ 3.200,00.
R$ 5.500,00.
O balanço patrimonial tem por finalidade apresentar a posição financeira e patrimonial da empresa em determinada data, representando, portanto, uma posição estática. Apresenta o Ativo do lado esquerdo, e Passivo do lado direito, em forma de equilíbrio.
O lado esquerdo do Balanço Patrimonial representa:
Bens, direitos e obrigações.
Origens de recursos.
Aplicação de recursos.
Obrigações exigíveis.
A relação entre capital circulante líquido e vendas indica:
a capacidade das vendas da empresa de gerar capital circulante líquido.
a capacidade da empresa de acumular capital.
a velocidade com que a empresa gira seu estoque.
o capital circulante líquido que a empresa possui para atender seu volume de vendas.
O ativo circulante de uma empresa é de R$ 300.000,00, e seu passivo circulante de R$ 180.000,00. Ao amortizar uma dívida de curto prazo no valor de R$ 40.000,00, seu capital circulante líquido passa para:
R$ 80.000,00.
R$ 120.000,00.
R$ 160.000,00.
R$ 480.000,00.
Dos demonstrativos contábeis da Cia. Patrício & Hudson foram obtidos os seguintes dados:
Ativo Circulante | Inicial - R$ 3.000,00 Final - R$ 4.800,00 |
Passivo Circulante | Inicial - R$ 2.200,00 Final - R$ 3.600,00 |
Assim sendo, a variação do Capital Circulante Líquido é de:
R$ 400,00
R$ 800,00
R$ 1.200,00
R$ 1.400,00
Acerca do estudo das contas da contabilidade geral, assinale a alternativa INCORRETA:
Todo aumento de ativo ou de despesa se caracteriza como aplicação de recursos, devendo ser representado em uma conta bilateral.
As contas do ativo caracterizam-se como créditos de funcionamento ou de financiamento da entidade.
Em um lançamento, sempre debita-se uma aplicação e credita-se uma origem.
A partir do método das partidas dobradas, os financiamentos serão sempre iguais às aplicações.
O Balanço Patrimonial é destinado a evidenciar em uma determinada data a real situação financeira de uma Entidade.
São operações que aumentam o Capital Circulante Líquido:
A redução do Passivo Não Circulante e o aumento do Ativo Não Circulante.
O aumento do Passivo Não Circulante e a redução do Ativo Não Circulante.
Os aumentos do Ativo Circulante e do Passivo Circulante.
Os aumentos do Passivo Circulante e dos Investimentos.
Considerando os bens, direitos e obrigações expostos, analise os componentes patrimoniais abaixo de determinados balanços patrimoniais e assinale a situação que se caracteriza como passivo a descoberto:
Ativo circulante = R$ 30.000,00; Ativo imobilizado = R$15.000,00; Capital de Terceiros = 20.000,00.
Patrimônio bruto = R$ 120.000,00; Passivo exigível = R$ 150.000,00.
Aplicação de recursos = R$ 100.000,00; Origem de recursos = R$ 100.000,00.
Capital próprio = R$ 20.000,00; Capital de terceiros = R$ 5.000,00.
Passivo circulante = R$ 45.000,00; Ativo flutuante = R$10.000,00.
Considere as seguintes Informações sobre uma determinada empresa:
20%; R$80.000,00 e 12%.
66,7%; R$120.000,00 e 12%.
52%; R$50.000,00 e 10,9%.
-8,3%; R$120.000,00 e 10%.
20%; R$80.000,00 e 10,9%.
O Capital de Giro Líquido de uma empresa, em um enfoque mais rigoroso, representa a parcela dos recursos de longo prazo aplicada em itens ativos de curto prazo. Considere as informações do Balanço Patrimonial da CASAN dos anos de 2012, 2013 e 2014, reproduzidos a seguir, e apure o valor do Capital Circulante Líquido desses três anos, assinalando a alternativa que apresenta esses valores nesta ordem, 2012, 2013 e 2014, respectivamente.
DFP - Desmonstrações Financeiras Padronizadas - 31/12/2014 - CIA CAT DE ÁGUAS E SANEAMENTO - CASAN Versão: 2
DFP Individuais / Balanço Patrimonial
(Reais Mil) Código da Conta Descrição da Conta | Último Exercício 31/12/2014 | Penultimo Exercício 31/12/2013 | Antepenultimo Exercício 31/12/2012 |
1.02 Ativo Não Circulante | 2.045.521 | 1.983.048 | 1.990.501 |
1.02.01 Ativo Realizável a Longo Prazo | 154.743 | 187.462 | 227.666 |
1.02.02 Investimentos | 304 | 304 | 304 |
1.02.03 Imobilizado | 450.702 | 290.998 | 248.124 |
1.02.04 Intangível | 1.439.772 | 1.504.284 | 1.514.407 |
2.02 Passivo Não circulante | 922.918 | 849.748 | 770.007 |
2.02.01 Empréstimos e Financiamentos | 449.133 | 235.294 | 130.795 |
2.02.02 Outras Obrigações | 168.294 | 160.301 | 163.589 |
2.02.03 Tributos Diferidos | 200.564 | 206.819 | 211.423 |
2.02.04 Provisões | 104.927 | 247.334 | 264.200 |
2.03 Patrimônio Líquido | 1.278.376 | 1.220.276 | 1.236.641 |
2.03.01 Capital Social Realizado | 842.267 | 842.267 | 842.267 |
2.03.02 Reservas de Capital | 35.408 | 24.774 | 19.890 |
2.03.03 Reservas de Reavaliação | 100.807 | 104.275 | 109.396 |
2.03.04 Reservas de Lucros | 152.277 | 98.087 | 64.104 |
2.03.06 Ajustes de Avaliação Patrimonial | 147.617 | 150.873 | 200.984 |
R$ 1.220.494,00; R$ 1.133.300,00; R$ 1.122.603,00.
R$ 594.143,00; R$ 551.269,00; R$ 391.565,00.
R$ 753.860,00; R$ 762.772,00; R$ 767.145,00.
R$ 16.147,00; R$86.976,00; R$ 155.773,00.
R$ 256.778,00; R$ 345.860,00; R$ 362.635,00.
Assinale a alternativa que preenche, correta e respectivamente, as lacunas do enunciado.
Enquanto o ________________ corresponde a uma medida de liquidez calculada ao se subtrair o passivo circulante do ________________ , o índice de ________________ indica uma medida de liquidez calculada ao se dividir o ativo circulante da empresa menos o estoque, por seu passivo circulante. Já o índice de atividade mensura a rapidez com que várias contas são convertidas em ________________ ou caixa.
Circulante líquido … ativo total … liquidez corrente … vendas
Índice de liquidez corrente … ativo total … idade média de estoque … receita
Giro de atividade total … passivo total … idade média de estoque … receita
Índice de liquidez corrente … passivo total … idade média de estoque… receita financeira
Capital circulante líquido … ativo circulante … liquidez seca … vendas
R$190.000,00 e R$500.000,00.
R$300.000,00 e R$190.000,00.
R$500.000,00 e R$200.000,00.
R$310.000,00 e R$210.000,00.
R$500.000,00 e R$190.000,00.
Para a correta identificação das contas que são utilizadas em um lançamento contábil, procura-se, inicialmente, conhecer a origem e a aplicação dos recursos financeiros. A respeito dessa caracterização, analise as assertivas abaixo.
I. A conta, de onde partem (origem) os recursos financeiros, é a que será debitada no respectivo lançamento contábil.
II. A conta para onde são destinados (aplicação) os recursos é a que será creditada no respectivo lançamento contábil.
III. O débito é opcionalmente feito na conta que recebeu (aplicação) os recursos financeiros.
IV. O crédito é obrigatoriamente feito na conta que é a origem dos recursos financeiros.
É correto o que se afirma em
I e IV, apenas.
I e II, apenas.
II, apenas.
III, apenas.
IV, apenas.
Assinale a alternativa que indica corretamente o valor do R a s c u n h o CCL da empresa Arena Verde Ltda., em 31 de dezembro de 2014, em reais.
299.555,00.
345.600,00.
318.350,00.
289.500,00.
368.470,00.
Observe as seguintes contas da Cooperativa Agropecuária do Piauí com seus saldos e depois responda: Caixa e Bancos R$ 9.000,00 Imobilizado R$ 20.000,00 Capital Social R$ 10.000,00 Despesas Antecipadas R$ 1.000,00 R.A.T.E.S. R$ 1.000,00 Investimentos R$ 10.000,00 Fornecedores R$ 1.500,00 Financiamento a pagar R$ 25.000,00 Empréstimos a pagar R$ 8.000,00 Reserva Legal R$ 2.000,00 Contas a Receber R$ 2.000,00 Associados a pagar R$ 2.500,00 Estoques R$ 3.000,00 Intangível R$ 5.000,00 O Valor dos Bens e Direitos, Obrigações e Situação Líquida Patrimonial da cooperativa é, respectivamente:
R$ 50.000,00; R$ 37.000,00 e R$ 13.000,00;
R$ 50.000,00; R$ 13.000,00 e R$ 37.000,00;
R$ 37.000,00; R$ 50.000,00 e R$ 13.000,00;
R$ 13.000,00; R$ 37.000,00 e R$ 50.000,00;



