







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Os Princípios Fundamentais de Contabilidade representam a essência das doutrinas e teorias relativas à Ciência da Contabilidade, consoante o entendimento predominante nos universos científico e profissional de nosso País. Dessa forma, o princípio da Competência:
Indique a alternativa CORRETA:
Está ligado tempestividade e à integridade do registro do patrimônio e das suas mutações, determinando que este seja feito de imediato e com a extensão correta, independentemente das causas que as originaram.
Determina a adoção do menor valor para os componentes do ativo e do maior para os do passivo, sempre que se apresentem alternativas igualmente válidas para a quantificação das mutações patrimoniais que alterem o patrimônio líquido.
Estabelece que os efeitos da alteração do poder aquisitivo da moeda nacional devem ser reconhecidos nos registros contábeis através do ajustamento da expressão formal dos valores dos componentes patrimoniais.
Determina que os efeitos das transações e outros eventos sejam reconhecidos nos períodos a que se referem, independentemente do recebimento ou pagamento.
Determina que os componentes do patrimônio devem ser registrados pelos valores originais das transações com o mundo exterior, expressos a valor presente na moeda do País, que serão mantidos na avaliação das variações patrimoniais posteriores.
Sobre o regime de competência é INCORRETO afirmar que:
No Regime de Competência, o registro do evento se dá na data que o evento aconteceu.
No Regime de Competência as demonstrações informam as obrigações a serem pagas no futuro e dos recursos que representam dinheiro a ser recebido no futuro, além das demonstrações financeiras, que envolvem pagamentos e recebimentos de dinheiro.
Os recebimentos e os pagamentos são reconhecidos unicamente quando se recebe ou se paga mediante dinheiro ou equivalente.
O Demonstrativo de Resultados do Exercício (DRE), é confeccionado pelo Regime de Competência.
Leia atentamente as afirmativas a seguir, analisando se estão corretas (C) ou não (E).
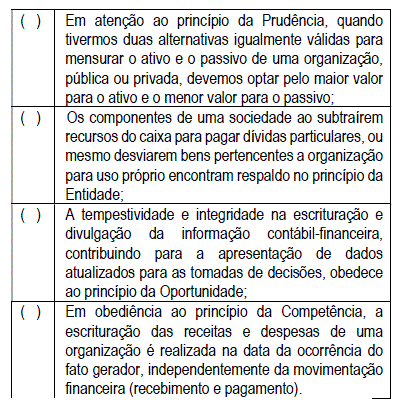
E ; E ; C ; C ;
C ; C; E ; C ;
E ; E ; C ; E ;
C ; E ; E ; C.
Pelo princípio da competência, julgue os itens abaixo e assinale a alternativa correta em relação às receitas e às despesas:
Deve ser reconhecida a receita quando ocorrer o surgimento de um ativo em contrapartida de um passivo de igual valor.
Considera-se incorrida a despesa no recebimento de clientes, com desconto.
Deve ser reconhecida a receita quando ocorrer o recebimento antecipado de clientes, por conta de entrega futura de bens e/ou serviços.
Pelo recebimento, em doação, de bem que não vai ser utilizado na atividade da empresa, mas que ainda não se encontra totalmente depreciado pela entidade doadora, deve ser reconhecida a despesa e a receita.
Nas transações com terceiros, somente se consideram incorridas as despesas no momento do pagamento.
Assinale a melhor definição do Princípio Contábil da Entidade:
Ajustamento dos valores originais para determinada data, mediante a aplicação de indexadores, ou outros elementos, aptos a traduzir a variação do poder aquisitivo da moeda nacional em um dado período.
Para que a avaliação do patrimônio possa manter os valores das transações originais é necessário atualizar sua expressão formal em moeda nacional.
A moeda, embora aceita universalmente como medida de valor, não representa unidade constante em termos do poder aquisitivo.
Compensar nos balanços contábeis e patrimoniais da empresa essas frequentes distorções e, assim, ajustar o valor real ao valor expresso nas transações a que se referem.
Autonomia patrimonial, a necessidade da diferenciação de um patrimônio particular no universo dos patrimônios existentes.
Sobre os princípios contábeis, analisar os itens abaixo:
I. A observância dos princípios de contabilidade é obrigatória no exercício da profissão e constitui condição de legitimidade das Normas Brasileiras de Contabilidade.
II. Na aplicação dos princípios de contabilidade, há situações concretas, e a essência das transações deve prevalecer sobre seus aspectos formais.
III. O princípio da prudência pressupõe a simultaneidade da confrontação de receitas e de despesas correlatas.
Está(ão) CORRETO(S):
Somente o item I.
Somente o item II.
Somente os itens I e II.
Somente os itens II e III.
Em relação aos princípios de contabilidade, e certo dizer que o princípio que objetiva evitar a omissa o de lançamentos relativos a mutações patrimoniais carentes de documentação formal, tais como valorização do fundo de comercio e de bens imóveis e denominado de:
Princípio da Competência, que determina que os efeitos das transações e outros eventos sejam reconhecidos nos períodos a que se referem, independentemente do recebimento ou pagamento.
Princípio da Continuidade que pressupõe que a Entidade continuara em operação no futuro e, portanto, a mensuração e a apresentação dos componentes do patrimônio levam em conta esta circunstância.
Princípio da Entidade, que se estrutura na personalidade e na autonomia patrimonial.
Princípio da Oportunidade que se refere ao processo de mensuração e apresentação dos componentes patrimoniais para produzir informações íntegras e tempestivas
“O Princípio da _______ pressupõe que a Entidade continuará em operação no futuro e, portanto, a mensuração e a apresentação dos componentes do patrimônio levam em conta esta circunstância”.
A opção correta para o preenchimento da lacuna é:
Entidade;
Continuidade;
Oportunidade;
Valor justo.
Os princípios fundamentais de ética profissional relevantes para o auditor quando da condução de auditoria de demonstrações contábeis são:
Integridade, Objetividade, Ceticismo, Conformismo, Tempestividade e Comportamento.
Objetividade, Ceticismo, Profissionalismo, Coerência e Educação.
Integridade, Objetividade, Competência e zelo profissional, Confidencialidade e Comportamento (ou conduta) profissional.
Cumplicidade, Coerência, Confidencialidade, Uniformidade de conclusões e Conduta.
Comportamento, Regularidade, Tempestividade, Julgamento e Uniformidade de conclusões.
De acordo com a Resolução CFC nº 750/93, qual desses não é um Princípio Fundamental da Contabilidade?
Registro pelo Valor Original.
Atualização Monetária.
Essência sobre a Forma.
Oportunidade.
Qual a alternativa que indica corretamente os princípios contábeis? Princípio da
Continuidade / Princípio da Anuidade / Princípio da Prudência.
Entidade / Princípio da Anuidade/ Princípio da Atualização Monetária.
Entidade / Princípio da Continuidade / Princípio da Anuidade
Anuidade / Princípio da Continuidade / Princípio da Atualização Monetária.
Entidade / Princípio da Continuidade / Princípio da Oportunidade.
Os Princípios de Contabilidade representam a essência das doutrinas e teorias relativas à Ciência da Contabilidade, consoante o entendimento predominante nos universos científico e profissional. A respeito dos princípios de contabilidade, julgue os itens a seguir.
I. De acordo com o princípio da competência, as transações devem ser registradas no período contábil em que foram efetivamente pagas ou recebidas.
II. O princípio da continuidade pressupõe que a entidade continuará em operação no futuro; caso o encerramento de suas operações seja conhecido, essa informação deverá ser levada em consideração para a mensuração e a divulgação dos componentes do patrimônio.
III. O princípio da entidade reconhece a pessoa jurídica ou física como objeto da contabilidade, de modo que se admite que essas entidades pertençam ao universo do patrimônio contábil.
IV. Os ativos e receitas não devem ser superestimados; os passivos e despesas não devem ser subestimados. Tais regras são impostas pelo princípio da prudência.
De acordo com as afirmativas anteriores, assinale a alternativa CORRETA:
Estão corretas as afirmativas I e III apenas.
Estão corretas as afirmativas II e IV apenas.
Estão corretas as afirmativas II, III e IV apenas.
Todas as afirmativas estão corretas.
O princípio contábil que se refere ao processo de mensuração e apresentação dos componentes para produzir informações íntegras e tempestivas é chamado de:
Competência
Continuidade
Prudência
Registro pelo valor original
Oportunidade
O emprego de certo grau de precaução no exercício dos julgamentos necessários às estimativas em certas condições de incertezas, no sentido de que ativos e receitas não sejam superestimados e que passivos e despesas não sejam subestimados, atribuindo maior confiabilidade ao processo de mensuração e apresentação dos componentes patrimoniais, caracteriza qual Princípio de Contabilidade?
Entidade.
Competência.
Continuidade.
Prudência.
Oportunidade.
Como se sabe, quando informações contábeis não são produzidas e divulgadas de forma íntegra e tempestiva, a sua relevância pode ser prejudicada. O princípio da contabilidade que contempla essa questão, a partir de critérios para registro de elementos quantitativos e qualitativos, chama-se:
princípio da continuação.
princípio da competência.
princípio da mensuração.
princípio da oportunidade.
princípio da prudência.
A transferência da contabilização de uma obrigação resultante de despesa realizada no exercício atual para o ano subsequente está associada à quebra do princípio da
universalidade.
exclusividade.
totalidade.
legalidade.
não vinculação da receita de impostos.
Na determinação do resultado do exercício, serão computados as receitas e os rendimentos ganhos no período, independente de sua realização em moeda, e os custos, despesas, encargos e perdas, pagos ou incorridos, correspondentes a essas receitas e rendimentos. O texto acima faz referência ao(a):
regime de competência.
regime contábil.
regime de caixa.
técnica do registro econômico.
geração de informação útil.
A respeito dos princípios e normas contábeis brasileiras emanadas pelo Conselho Federal de Contabilidade, julgue os seguintes itens e assinale a alternativa CORRETA:
I. O Princípio Fundamental de Contabilidade que reconhece o patrimônio como objeto da Contabilidade e afirma a autonomia patrimonial é o princípio entidade.
II. O objeto da contabilidade aplicada ao setor público é o orçamento público e o seu objetivo é fornecer informações sobre os resultados alcançados pela gestão orçamentária.
III. As transações no setor público de natureza administrativa são aquelas originadas de fatos que afetam o patrimônio público, em decorrência ou não, da execução do orçamento.
Somente o item I está correto.
Somente o item II está correto.
Somente o item III está correto.
Nenhum item está correto.
O Princípio contábil da _______________pressupõe que a Entidade continuará em operação no futuro e, portanto, a mensuração e a apresentação dos componentes do patrimônio levam em conta esta circunstância.
Assinale a alternativa que preenche de forma correta a lacuna acima.
finalidade social.
prudência.
continuidade
registro pelo valor original.
O profissional contábil conta com guias, denominadas convenções, para normatizar padrões de conduta no momento da escrituração dos fatos contábeis. Sobre as convenções assinale a alternativa correta.
A convenção da objetividade traz a vertente aos profissionais contábeis de que nem todas as operações tem validade com embasamento documental.
A convenção do conservadorismo instrui o Contador em situações de opção de valores na escrituração, deverá para o Ativo registrar o menor valor e para o Passivo o maior valor.
A convenção do materialismo demonstra a ideia de que se deve registrar todos os fatos contábeis, sendo relevantes ou não.
A convenção da consistência proporciona que sejam alterados os métodos e formas de contabilização dos fatos com frequência.



