Questões de Concurso sobre Resultado


Disciplina 1
Assunto 4
Banca
Instituição
Cargo
Ano
Carreira
Área de formação
Escolaridade
Dificuldade
 
Comentários:
Professores
Alunos
Meus Comentários
Vídeo
 
Minhas questões:
Resolvidas
Não resolvidas
Certas
Erradas
 
Tipo de questão:
Certo e errado
Múltipla escolha
Incluir questões:
Anuladas
Desatualizadas
 
Questões:
Todas as questões
 
Filtro simplificado
 
Questões
Todas as questões
 
806 questões encontradas
Questões por página
20
Mais recentes
 
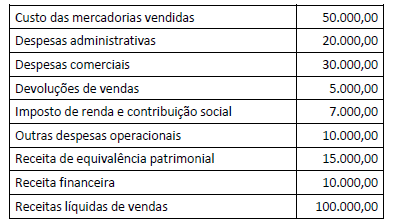
O Resultado Bruto com Mercadorias apurado pela Empresa Comunicativa S.A., em 2012, foi, em R$,

A
484.000.

B
690.000.

C
634.000.

D
540.000.

E
454.000.

A empresa Sol & Chuva S.A. possuía, em 31/12/2013, em seu ativo imobilizado, um imóvel com as seguintes informações, após o reconhecimento da despesa de depreciação para o ano de 2013:

Custo de aquisição ........................................................................................................................ R$ 1.000.000

(−) Depreciação acumulada ........................................................................................................... R$ 350.000

(−) Perda por impairment ............................................................................................................... R$ 250.000

Nesta mesma data (31/12/2013), a empresa vendeu este imóvel por R$ 650.000 à vista. O resultado obtido com a venda foi:


A
prejuízo de R$ 350.000.

B
igual a zero.

C
prejuízo de R$ 100.000.

D
lucro de R$ 250.000.

E
lucro de R$ 50.000.
Deduzindo-se da Receita Bruta de Vendas os impostos incidentes sobre as vendas, os abatimentos concedidos incondicionalmente e as vendas canceladas, obtém-se:

A
o resultado líquido.

B
o lucro operacional líquido.

C
a receita liquida das vendas.

D
a totalidade das vendas.

Apurado o resultado pelo método extracontábil do exercício X1 da empresa Ômega Ltda., a empresa obteve um prejuízo de R$27.006,00, tendo como receita o total de R$94.653,00, o total da despesa da empresa foi de:


A

R$54.012,00.


B

R$67.647,00.


C

R$121.659,00.


D

R$148.665,00.

Uma empresa para realizar sua primeira atividade adquire matéria‐prima no mês de agosto de 2013, com prazo de 3 meses para pagamento, no valor de $ 1.000,00. No mês de novembro de 2013, vendeu seu produto por R$ 5.000,00 com um prazo 90 dias para o recebimento. De acordo com a Administração financeira, o resultado da empresa foi

A
lucro de R$ 1.000,00.

B
lucro de R$ 4.000,00.

C
lucro de R$ 6.000,00.

D
prejuízo de R$ 1.000,00.

E
prejuízo de R$ 5.000,00.

Na empresa Tal Qual Lemos S.A., o lucro do exercício, quando ocorre, é distribuído da seguinte forma: 30% para dividendos obrigatórios, 10% para Participações Estatutárias de Administradores, 10% para Reservas Estatutárias, 5% para Reserva Legal. No presente exercício o lucro líquido do exercício antes do imposto de renda foi no montante de R$ 90.000,00, dele devendo-se deduzir um imposto de renda de R$ 36.000,00.

Sendo contabilizada a distribuição acima proposta, certamente, vamos encontrar um dividendo obrigatório no valor de


A
R$ 12.150,00

B
R$ 12.465,90

C
R$ 12.393,00

D
R$ 13.851,00

E
R$ 14.580,00
Integra o somatório para a receita corrente líquida, exceto:

A
Agropecuárias

B
Operação de Crédito

C
Patrimoniais

D
Transferências Correntes
A Cia. Alfa deverá distribuir na forma de dividendos, caso não haja destinação para outras reservas de lucros, montante inferior ao valor dos dividendos já propostos.

C
Certo

E
Errado

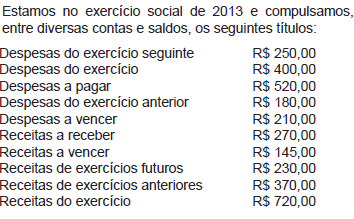
Imagem associada para resolução da questão

Após as apurações e classificações levadas a efeito para montagem das demonstrações contábeis do exercício de 2013, podemos dizer que os elementos acima indicados vão colaborar na equação contábil com a diferença


A
devedora de R$ 15,00.

B
credora de R$ 175,00.

C
credora de R$ 320,00.

D
credora de R$ 485,00.

E
credora de R$ 675,00.

A empresa X apresentou o seguinte demonstrativo ao final do exercício:“
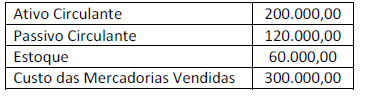
Imagem associada para resolução da questão

Com base nas informações anteriores, é correto afirmar que o capital de giro é _______________ e o giro de estoque é ______.” Assinale a alternativa que completa correta e sequencialmente a afirmativa anterior.



A
80.000,00 / 3

B
80.000,00 / 5

C
100.000,00 / 5

D
140.000,00 / 2

E
200.000,00 / 4
Analise as cinco assertivas a seguir, a respeito de reservas de lucros, e assinale a opção que indica uma informação incorreta.

A
Na Demonstração do Resultado do Exercício, apura-se o Lucro (ou Prejuízo) do ano. Assim, a demonstração termina com o resultado líquido (lucro ou prejuízo), já deduzidos o imposto de renda e as participações, que será transferido para a conta Lucros ou Prejuízos Acumulados.

B
A Reserva Legal tem por fim assegurar a integridade do Capital Social e somente poderá ser utilizada para compensar Prejuízos ou aumentar Capital.

C
O estatuto poderá criar reservas desde que, para cada uma, indique a sua finalidade; fixe os critérios para determinar a parcela dos lucros líquidos que serão destinados à sua constituição e estabeleça o limite máximo de Reservas.

D
A parte do lucro não distribuída aos proprietários e não utilizada para aumento de Capital, reservas e outros fins, será acumulada na conta denominada Lucros ou Prejuízos Acumulados. Essa prática só é possível para as sociedades anônimas.

E
A Reserva de Lucros a Realizar é optativa, mas poderá ser deduzida do lucro líquido do exercício para cálculo do lucro que servirá de base para distribuição de dividendos.
As cauções, as fianças e as consignações são exemplos de receitas públicas classificadas como receitas

A
de capital.

B
correntes.

C
tributárias.

D
extraorçamentárias.
Uma empresa realizou, em 31/12/2013, uma venda no valor total de R$ 1.000.000,00 nas seguintes condições:

− R$ 400.000,00 foi recebido à vista.

− O saldo remanescente será recebido em 30/04/2015.

Se a venda tivesse sido realizada à vista o valor total seria R$ 900.000,00.

Com base nestas informações e de acordo com as normas contábeis vigentes, a empresa reconheceu, no momento da venda, uma receita de vendas de

A
R$ 1.000.000,00.

B
R$ 400.000,00.

C
R$ 900.000,00.

D
R$ 900.000,00 e uma despesa financeira de R$ 100.000,00.

E
R$ 900.000,00 e uma receita financeira de R$ 100.000,00.
Em uma empresa industrial, as despesas de aluguéis da fábrica são computadas como custos indiretos de fabricação.

C
Certo

E
Errado
Considere que um item de ativo intangível tenha sido reconhecido inicialmente em janeiro de 2013. Nesse caso, é necessário o registro de despesa de amortização no exercício, em contrapartida de uma conta de amortização acumulada.

C
Certo

E
Errado
Assinale a alternativa que preenche corretamente a lacuna.

O que caracteriza a____________ é “o fato de ela tratar de expirações de fatores de serviços, direta ou indiretamente relacionados com a produção e a venda do produto (ou serviço) da entidade”.

A
despesa

B
lucro líquido

C
renda

D
lucro bruto

E
receita
 
Ir para a página:
OK
 
Gerar simulado