







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Situação hipotética: Uma entidade, em dado período, não realizou alienação de imobilizados e teve despesa de depreciação de R$ 5.000,00; lucro líquido de R$ 9.000,00; aumento de R$ 12.000,00 em ativos circulantes; e aumento de R$ 2.000,00 em passivos circulantes. Além disso, não prestou outras informações relevantes, do ponto de vista de caixa. Assertiva: Nessa situação, a referida entidade apresenta, nesse período, uma variação líquida nula no caixa de suas atividades operacionais.
Certo
Errado
Considere os dados extraídos do Sistema de Informação Contábil da Comercial Agix S.A, referentes ao mês de abril de 2015:
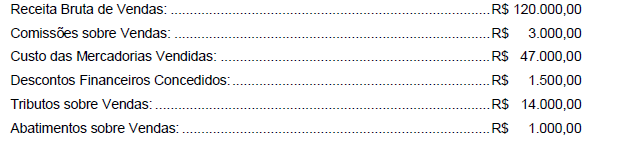
Com base nestas informações, o lucro bruto de abril de 2015 foi, em reais,
Uma empresa industrial, num determinado período, para produzir 1.000 unidades do produto ALFA, realizou os seguintes gastos:
Seguro da fábrica.....................................R$ 16.000,00
Matéria prima consumida............................. R$ 384,00/unidade
Depreciação dos equipamentos fabris......R$ 14.400,00
Mão de obra direta..................................R$ 96,00/unidade
Outros custos fixos...................................R$ 65.600,00
Sabendo-se que, no período, o preço de venda unitário do produto ALFA era de R$ 800,00, a empresa, para obter um lucro de 20% sobre a receita de venda, deveria produzir e vender a seguinte quantidade:
300 unidades
600 unidades
800 unidades
900 unidades
Necessidade total de financiamento permanente (NTFP) é o montante mínimo de passivo permanente (PP) que a empresa deve manter, visando lastrear seus investimentos em giro e fixo assim como estabelecer seu equilíbrio financeiro. Quando o PP superar a NTFP, há indicativos de dificuldades financeiras, que podem ter sido motivadas pelo desajuste entre os prazos maiores dos investimentos (ativos) em relação à maturidade dos passivos.
Certo
Errado
No dia 01/12/2014 uma empresa obteve um empréstimo bancário no valor total de R$ 2.000.000,00 que será liquidado da seguinte forma:
− Principal: pagamento integral em 01/12/2017
− Juros: pagamentos trimestrais, com a primeira parcela vencendo em 01/03/2015
As demais características do empréstimo são as seguintes:
− Taxa de juros contratada: 1,3% ao mês
− Valor dos juros trimestrais: R$ 79.018,39
− Despesas iniciais cobradas pelo Banco (custos de transação): R$ 150.000,00 − A taxa de custo efetivo da operação: 1,57% ao mês
Os valores da despesa com encargos financeiros apropriada no resultado de 2014 e do saldo apresentado no balanço patrimonial em 31/12/2014 para o empréstimo obtido foram, respectivamente, em reais,
No dia 1o de agosto de X1, uma empresa adquiriu uma apólice de seguro anual, com duração até 31 de julho de X2, no valor de R$ 2.400,00, a ser pago em três parcelas iguais, no último dia dos três meses seguintes, sendo a primeira parcela dia 31 de agosto de X1. Pelo regime de competência, a despesa com o seguro deve ser contabilizada como despesa de:
R$ 2.400,00 no mês de agosto de X1.
R$ 800,00 nos meses de agosto, setembro e outubro.
R$ 200,00 a ser contabilizada todo mês, de agosto de X1 até julho de X2.
R$ 2.400,00 no mês de outubro.
R$ 2.400,00 no mês de julho de X2.
A opção pela sistemática do lucro presumido só pode ser exercida pelas empresas cuja receita bruta, no ano-calendário anterior tenha sido igual ou inferior a:
R$ 78.000.000,00.
R$ 24.000.000,00.
R$ 20.000.000,00.
R$ 56.000.000,00.
R$ 48.000.000,00.
A Cia. M apresentava os seguintes saldos em suas contas em 31/12/2014:
Vendas de Produtos: | R$ 350.000,00 |
ICMS sobre vendas: | R$ 36.000,00 |
ICMS a recuperar: | R$ 8.000,00 |
Devoluções e abatimentos sobre vendas: | R$ 12.000,00 |
COFINS sobre vendas: | R$ 6.000,00 |
Estoque Inicial de Mercadorias: | R$ 10.000,00 |
Despesas Administrativas: | R$ 50.000,00 |
Compras de Mercadorias: | R$ 300.000,00 |
Estoque Final de Mercadorias: | R$ 200.000,00 |
Despesas Comerciais: | R$ 34.000,00 |
Receita Financeira: | R$ 25.000,00 |
Despesas Financeiras: | R$ 40.000,00 |
Parcela do lucro de empresas investidas reconhecidas por meio do método de equivalência patrimonial: | R$ 80.000,00. |
O resultado do exercício, antes do imposto de renda e da contribuição social, em 31/12/2014, considerando que as receitas e despesas são exclusivamente referentes ao ano de 2014, foi de
R$ 167.000,00.
R$ 173.000,00.
R$ 175.000,00.
R$ 177.000,00.
R$ 185.000,00.
No dia 01/12/2014 uma empresa obteve um empréstimo no valor total de R$ 20.000.000,00 que será liquidado em uma única parcela (principal e juros) em 01/12/2019. A taxa de juros contratada foi 1,5% ao mês e a instituição financeira cobrou, adicionalmente na data do início da operação, custos de transação no valor total de R$ 600.000,00. O custo efetivo da operação, em função dos custos de transação, foi 1,55% ao mês.
O valor total da despesa com encargos financeiros apropriada pela empresa no resultado de 2014 foi, em reais,
Uma empresa está captando recursos no mercado de capitais e emitiu 50.000.000 de debêntures pelo valor nominal unitário de R$ 4,00 com o objetivo de obter um total de recursos no valor de R$ 200.000.000,00. As características das debêntures emitidas foram as seguintes:
− Data da emissão: 02/01/2014
− Prazo total: 20 anos
− Taxa de juros: 10% ao ano (prefixada)
− Pagamentos: parcelas anuais de R$ 23.491.924,95
− Gastos incorridos para a emissão e colocação das debêntures: R$ 552.890,20
Como há uma tendência de redução das taxas de juros nos próximos anos, houve uma grande procura pelas debêntures emitidas e a empresa conseguiu vendê-las pelo valor total de R$ 215.000.000,00, fazendo com que o custo efetivo final da emissão fosse 9,0% ao ano.
Considerando que a primeira parcela anual foi paga em 31/12/2014, o saldo apresentado no balanço patrimonial de 31/12/2014 e o valor total dos encargos financeiros apropriados no resultado de 2014, relativos às debêntures emitidas, foram, respectivamente, em reais,
Um lote de mercadorias para comercialização foi adquirido a prazo em 30/09/2014 pelo valor de R$ 1.900.000,00, para pagamento em dezembro de 2015. Se a compra fosse realizada à vista, o preço de aquisição teria sido R$ 1.200.000,00. No mês de outubro de 2014 a empresa realizou a venda de 70% dessas mercadorias pelo valor de R$ 1.500.000,00, para recebimento em novembro de 2015. Se a venda das mercadorias tivesse sido feita à vista o preço de venda seria R$ 1.000.000,00. Em 31/12/2014 o valor que a empresa deveria pagar para o fornecedor era R$ 1.250.000,00 e o valor que seria cobrado do cliente era R$ 1.300.000,00.
Nesse caso, a empresa reconheceu, no resultado de 2014, Resultado Bruto com Vendas no valor de
Nas atividades de uma entidade, as receitas são definidas como as variações positivas do patrimônio líquido e, dentre as modalidades de receita, estão as receitas financeiras. São exemplos de receitas financeiras, EXCETO:
Aluguéis ativos.
Descontos obtidos.
Variações cambiais ativas.
Correções monetárias ativas.
O valor dos dividendos declarados pela controlada é contabilizado a crédito na conta de investimento na empresa controladora.
Certo
Errado



