







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
A definição de despesas abrange perdas. Dentre as contas abaixo, assinalar a que representa despesas no reconhecimento contábil da entidade:
Despesa com depreciação.
Juros Ativos.
Duplicatas Descontadas.
Devoluções de mercadorias.
No dia 31/12/2013 a empresa Brinquedos Inocentes S.A. realizou vendas de mercadorias no valor total de R$ 1.050.000,00, sendo que R$ 500.000,00 foram vendidos à vista e o saldo remanescente para recebimento em 31/12/2014. Na data da venda a empresa estava praticando a taxa de juros de 10% ao ano nas suas vendas a prazo.
Exclusivamente em relação às vendas efetuadas em 31/12/2013, a empresa deveria reconhecer:
Em uma empresa que faz controle por inventário permanentemente, a contabilização realizada no ato da compra de mercadorias a prazo, com juros identificáveis e embutidos, gera um fato contábil modificativo.
Certo
Errado
A Cia. Piauiense é uma empresa comercial. As seguintes informações, referentes ao ano de 2014, são conhecidas sobre ela:
− Receita de Vendas: R$ 1.000.000,00
− Impostos sobre vendas: R$ 180.000,00
− Custo das Mercadorias Vendidas: R$ 430.000,00
Sabendo que não havia estoques iniciais, que todo estoque adquirido em 2014 foi vendido e que os impostos recuperáveis incluídos no valor total dos produtos adquiridos em 2014 foram de R$ 64.000,00, o Valor Adicionado Gerado pela Cia. Piauiense em 2014 foi, em reais,
1.000.000,00
570.000.00
506.000,00
390.000,00
454.000,00
A rentabilidade dos recursos próprios piorou do ano 1 para o ano 2.
Certo
Errado
Determinada empresa apresenta os seguintes índices obtidos a partir de suas demonstrações contábeis de 31/12/2013:
− índice de liquidez corrente = 3,00.
− índice de participação de capitais de terceiros em relação aos recursos totais (grau de endividamento) = 60%.
− índice de composição do endividamento = 40%.
Com base nestas informações e sabendo que o Patrimônio Líquido da empresa era R$ 3.000,00, o valor do seu ativo circulante era, em reais,
A demonstração do resultado do exercício é a demonstração contábil que precede as demais demonstrações e é, também a demonstração que evidencia as variações ocorridas no Patrimônio da empresa. A demonstração do resultado do exercício faz uma comparação de receitas e despesas em um mesmo período para a apuração do resultado, para compreendê-la é necessário estudar os fatores que a compõem: Receita, Despesa e Resultado.
A partir do exposto pode-se afirmar:
I - Receita operacional bruta é a venda de produtos, de mercadorias e a prestação de serviços, incluindo todos os impostos cobrados do comprador, sem a exclusão das devoluções de mercadorias e abatimentos concedidos por pedidos em desacordo.
II - Deduções da receita bruta são os ajustes à receita bruta e são classificadas como despesas.
III - Receita Líquida é a receita bruta deduzida das vendas canceladas, devoluções de vendas, abatimentos, descontos comerciais e dos impostos incidentes sobre as vendas.
IV - Lucro Bruto é a receita líquida deduzida do custo dos produtos, mercadorias e serviços vendidos.
Assinalar a alternativa CORRETA:
Apenas as afirmativas I e II estão corretas.
Apenas as afirmativas II e III estão corretas.
Apenas as afirmativas II e IV estão corretas.
Todas as afirmativas estão corretas.
Todas as afirmativas estão corretas com exceção da II.
Em 01/12/2014, a Cia. Bull & Dog adquiriu 8 títulos no mercado financeiro para aplicar suas disponibilidades de caixa. O valor pago foi R$ 2.000,00 por título e a Cia. os classificou do seguinte modo: 3 títulos como ativo financeiro destinado para negociação imediata e 5 títulos como ativo financeiro mantido até o vencimento. Sabendo-se que a taxa de juros contratual de todos os títulos era 1% ao mês e que o valor justo de cada título, em 31/12/2014, era R$ 2.010,00, a Cia. Bull & Dog reconheceu, no mês de dezembro de 2014, receita relativa aos 8 títulos no valor, em reais, de
160,00.
130,00.
80,00.
110,00.
160,00 e ajustes de avaliação patrimonial no valor de 80,00 (saldo devedor).
A empresa Floral produz um tipo de ladrilho adesivo, cujas informações referentes ao mês de dezembro de 2014 são apresentadas a seguir: No início do mês de dezembro de 2014, não havia estoques iniciais de produtos acabados e em elaboração e, no final do referido mês, não havia estoques de produtos em elaboração.
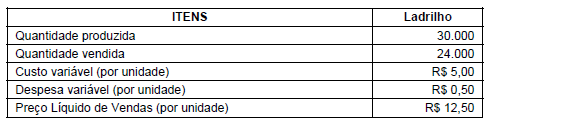
No mês de dezembro de 2014, os custos fixos foram R$ 66.000,00 e as despesas fixas R$ 18.000,00.
Com base nestas informações, a margem de contribuição total do mês de dezembro de 2014 da empresa Floral foi, em reais,
O Patrimônio Líquido de uma empresa, em 31/12/2012, era R$ 600.000,00 e durante o ano de 2013 a alteração no valor total do Patrimônio Líquido foi decorrente do resultado do período. Com base no Balanço Patrimonial de 31/12/2013, antes da distribuição do resultado do ano de 2013, foram obtidas as seguintes informações:
− Ativo Não Circulante = R$ 630.000,00.
− Passivo Não Circulante = R$ 360.000,00.
− Índice de liquidez corrente = 2,0.
− Grau de concentração da dívida com terceiros no curto prazo = 60%.
O Resultado Líquido obtido em 2013, em reais, foi
A tabela a seguir apresenta algumas informações que foram obtidas das demonstrações contábeis da Empresa Abra S.A. e da Empresa Cadabra S.A. relativas ao ano de 2014:
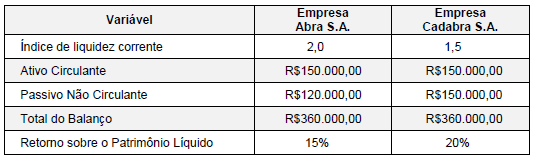
Com base nessas informações, é correto afirmar que a Empresa
Um lote de determinada mercadoria foi adquirida por R$ 2.000.000,00 à vista. A empresa compradora retirou a mercadoria no depósito do fornecedor e gastou R$ 40.000,00 para fazer o transporte desta mercadoria até o seu depósito.
A compra ocorreu em 15/05/2014 e até 15/11/2014 a empresa vendeu 80% deste lote pelo valor de R$ 1.900.000,00. Sabendose que não há incidência de qualquer tributo na compra e na venda das mercadorias e que a empresa não tinha estoque anterior, a Demonstração do Resultado de 2014, em relação exclusivamente à compra e à venda das mercadorias descritas, evidenciará Resultado Bruto com Vendas no valor de
Antes da realização de um contrato de aluguel, os valores gastos com a manutenção do imóvel devem ser classificados como despesas correntes.
Certo
Errado



