




Questões de Concurso sobre Resultado


Disciplina 1
Assunto 4
Banca
Instituição
Cargo
Ano
Carreira
Área de formação
Escolaridade
Dificuldade
 
Comentários:
Professores
Alunos
Meus Comentários
Vídeo
 
Minhas questões:
Resolvidas
Não resolvidas
Certas
Erradas
 
Tipo de questão:
Certo e errado
Múltipla escolha
Incluir questões:
Anuladas
Desatualizadas
 
Questões:
Todas as questões
 
Filtro simplificado
 
Questões
Todas as questões
 
805 questões encontradas
Questões por página
20
Mais recentes
 

A tabela a seguir apresenta algumas informações de determinada empresa, relativas ao mês de abril de 2016.
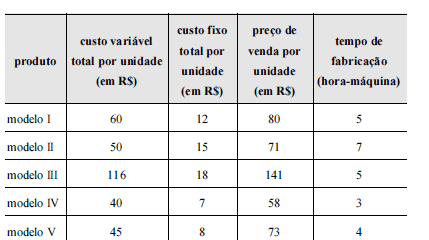
Imagem associada para resolução da questão

Considerando-se essas informações e o fato de que a empresa receba uma demanda extra de um cliente e constate que não tem capacidade suficiente para fornecer tal volume em função de limitação na disponibilidade de horas-máquinas, o primeiro produto cujo volume de produção deve ser reduzido em prol da obtenção do melhor resultado para a empresa é o modelo


A
III.

B
IV.

C
V.

D
I.

E
II.
Com base nessas informações e de acordo com o regime da competência, o resultado operacional de julho de 2016 foi, em reais, de

A
38.500,00.

B
5.500,00.

C
5.000,00.

D
50.000,00.

E
18.000,00.

No dia 1º de dezembro de 2015, o Porto Paraná realizou aplicações financeiras em 3 ativos financeiros no valor de R$ 3.000,00 cada e sua classificação é apresentada a seguir:


Ativo Financeiro

Valor

Classificação

A

R$ 3.000,00

Destinado à negociação imediata

B

R$ 3.000,00

Mantido até o vencimento

C

R$ 3.000,00

Disponível para venda


Em 31 de dezembro de 2015, foram reconhecidos os rendimentos e as aplicações financeiras estavam avaliadas em R$ 3.200,00, R$ 3.600,00 e R$ 3.900,00, respectivamente. Com base nessas informações, assinale a alternativa que indica o registro contábil CORRETO para essas transações.


A

Registro a crédito em Receita Financeira no valor de R$ 900,00 e a crédito em Ajuste de Avaliação Patrimonial no valor de R$ 800,00.


B

Registro a crédito em Receita Financeira no valor de R$ 800,00 e a crédito em Ajuste de Avaliação Patrimonial no valor de R$ 900,00.


C

Registro a crédito em Receita Financeira no valor de R$ 600,00 e a crédito em Ajuste de Avaliação Patrimonial no valor de R$ 1.100,00.


D

Registro a crédito em Receita Financeira no valor de R$ 1.100,00 e a crédito em Ajuste de Avaliação Patrimonial no valor de R$ 600,00.

Em relação à tabela apresentada, o saldo inicial, em 20X3, da conta Duplicatas a Receber foi o seguinte:

A
$ 70.000.

B
$ 95.000.

C
$ 96.500.

D
$ 100.000.

E
$ 130.000.

Insubsistência ativa e insubsistência do passivo são termos sinônimos e correspondem ao desaparecimento de um passivo, o que implica a geração de uma receita.


C

Certo


E

Errado

A empresa Geradora S.A. está elaborando sua Demonstração do Valor Adicionado − DVA e identificou o recebimento de dividendos de investimento na empresa Geração S.A. contabilizados e avaliado pelo valor de custo. Esse valor deve ser apresentado como

A
riqueza gerada pela empresa − outras receitas.

B
distribuição − remuneração do capital próprio − dividendos.

C
valor adicionado em transferência − outras receitas.

D
distribuição de dividendos − valor distribuído dos lucros.

E
lucros retidos − distribuição aos sócios.

Em março, a empresa Sirius Ltda. elaborou sua folha de pagamento utilizando os seguintes dados:


Salários: R$ 10.500,00

Horas Extras: R$ 600,00

Adicional de Insalubridade: R$ 400,00

Imposto de Renda Retido na Fonte: R$ 1.250,00

Previdência dos Segurados: 11%

Previdência Patronal: 20%

Depósito para o Fundo de Garantia do Tempo de Serviço: 8%


Em virtude dessa folha de pagamento, pode-se afirmar que a empresa terá despesas totais no valor de


A

R$ 17.235,00


B

R$ 15.985,00


C

R$ 14.720,00


D

R$ 13.455,00


E

R$ 12.205,00

Quantas contas de resultado apresenta a planilha a seguir?


Despesas com vendas

Encargos financeiros sobre empréstimos

Despesas administrativas

Estoques

IRPJ a recolher

Despesas antecipadas

Receita de equivalência patrimonial

Contas a receber


A

6.


B

5.


C

4.


D

3.


E

2.

A Empresa Cromo S.A. avaliou sua unidade geradora de caixa para verificar a existência de perda de valor recuperável. Considere que a empresa identificou os seguintes valores para esta unidade:
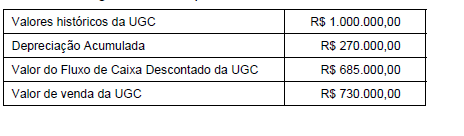
Imagem associada para resolução da questão

É correto afirmar que


A
a perda de valor recuperável é de R$ 45.000,00.

B
não há perda de valor recuperável.

C
a perda de valor recuperável é de R$ 270.000,00.

D
a perda de valor recuperável é de R$ 315.000,00.

E
o novo valor a ser atribuído para a UGC é de R$ 685.000,00.

A Cia. Y apresentava o seguinte balanço patrimonial em 31/12/X0:
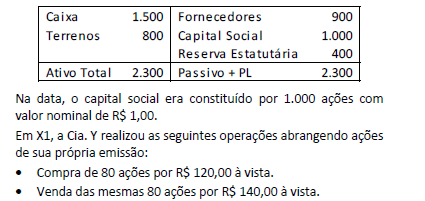
Imagem associada para resolução da questão

Com base nas informações acima, assinale a opção que indica a conta em que deve ser apresentado o efeito positivo de R$ 20,00.


A
Resultado Operacional.

B
Outras Receitas Operacionais.

C
Reservas de Capital.

D
Reservas de Lucros.

E
Ajustes de Avaliação Patrimonial.

Qual é o valor que o tipo de regime de maior resultado apresentou?


A

R$ 80.000,00.


B

R$ 48.000,00.


C

R$ 32.000,00.


D

R$ 16.000,00.


E

R$ 8.000,00.

Na teoria contábil, o lucro abrangente é definido como a variação total do valor do capital e é mais amplo do que o conceito de lucro líquido. Nessa abordagem teórica, o lucro abrangente de uma organização se iguala ao

A
lucro operacional líquido + resultados não operacionais + aumentos de capital pertencentes aos sócios.

B
lucro + efeitos da mudança de critérios contábeis + dividendos + capital novo.

C
lucro + efeitos acumulados da mudança de critérios contábeis de exercícios anteriores.

D
lucro líquido + ajustes acumulados de exercícios anteriores + outras variações do capital não pertencentes aos proprietários da organização.

E
lucro operacional corrente + itens extraordinários.

Determinada companhia adquiriu, em 30/9/2015, os papéis I, II e III, no valor de R$ 1.000.000, cada um. Os três têm o mesmo prazo de vencimento: dois anos após a data da aquisição. A finalidade da compra, entretanto, é diferente em relação a cada investimento:

I não se destinava a negociação imediata, mas não havia a intenção de mantê-lo até o vencimento;

II deveria ser mantido até o vencimento;

III destinava-se a negociação no curto prazo.

Considerando que, nessa situação hipotética, em 31/12/2015 os papéis ainda continuavam na companhia, assinale a opção correta.


A
No balanço encerrado em 2015, os juros referentes ao ativo II deveriam ter sido reconhecidos a crédito de conta patrimonial — ajuste de avaliação patrimonial.

B
Se, em 31/12/2015, o valor de mercado do ativo I tivesse sido avaliado em R$ 900.000, então uma perda deveria ter sido reconhecida diretamente em conta de resultado.

C
Se, na data da aquisição, os ativos I e III tivessem sido reconhecidos contabilmente em contas patrimoniais, isso acarretaria alteração da situação líquida da companhia.

D
Quando da avaliação para fechamento do balanço de 2015, I e II compunham o mesmo grupo/subgrupo de contas do ativo não circulante.

E
Se, em 31/12/2015, o valor justo do ativo III tivesse sido avaliado em R$ 900.000, então uma perda deveria ter sido reconhecida diretamente em conta de resultado.

Em 31/12/2015 uma empresa não possuía em seus ativos operações classificadas como despesas antecipadas.

Em 02 de janeiro de 2016 a empresa realizou as seguintes operações:

  1. Compra à vista de estoque com expectativa de venda nos próximos dois anos por R$ 20.000.
  2. Compra à vista de carro a ser utilizado nos negócios da empresa pelos próximos cinco anos a partir de janeiro de 2015 por R$ 50.000.
  3. Pagamento dos salários de dezembro de 2015 no valor de R$ 10.000.
  4. Contratação e pagamento de seguro antecipado do carro por dois anos a partir de janeiro de 2015 por R$ 24.000.
  5. Contratação de aluguel antecipado por três anos a partir de fevereiro de 2015 por R$ 108.000.

Assinale a opção que indica o valor das despesas antecipadas no Ativo Não Circulante da empresa, em 31/01/2016.


A

R$ 11.000.


B

R$ 12.000.


C

R$ 72.000.


D

R$ 83.000


E

R$ 124.000.

Considere que, ao final do exercício social, uma sociedade de economia mista tenha apurado lucro líquido e a Administração da companhia tenha apresentado proposta à Assembleia de Acionistas no sentido do não pagamento de dividendos aos acionistas. De acordo com as normas contábeis e societárias aplicáveis, indique em qual das situações abaixo descritas a referida proposta é cabível:

A
Em relação à parcela excedente ao percentual de 5% do lucro líquido, deduzida a provisão para imposto de renda.

B
Quando a situação financeira da companhia se mostre incompatível com a distribuição, sendo obrigatória a constituição de reserva de contingência.

C
Em relação à parcela do lucro líquido do exercício prevista em orçamento de capital previamente aprovado pela Assembleia Geral.

D
Desde que o montante seja destinado à subscrição de ações da companhia, passando a constituir reserva de capital.

E
Para formação de reserva de lucros, com prejuízo do dividendo mínimo obrigatório, destinada, exclusivamente, a reforço de caixa.
O Banco Comitê S.A. emprestou para a empresa Empreende S.A. a quantia de R$ 1.000.000,00, por 3 anos, a taxa de juros de 2,5%, ao ano, com pagamentos anuais. O sistema de amortização pactuado é o sistema Price. Com base nos dados, o valor a ser registrado pela empresa, considerando que a mesma não pretende liquidar o empréstimo antecipadamente, é

A
o pagamento de três parcelas de R$ 374.137,17.

B
um total de juros pagos, pelo empréstimo de R$ 50.411,50.

C
uma amortização do valor principal, referente a terceira parcela de R$ 350.137,17.

D
uma amortização do valor da segunda parcela de R$ 25.000,00.

E
o pagamento de juros no valor de 8.539,93, relativos a primeira parcela.

Devido a problemas ocorridos no sistema contábil, uma sociedade empresária perdeu diversas informações referentes ao período X2. O Contador conseguiu apurar o valor do resultado bruto do período, que foi de R$43.200,00.
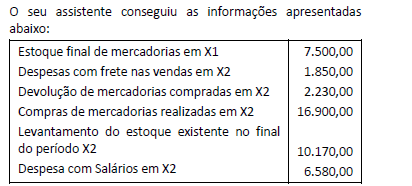
Imagem associada para resolução da questão

O valor total das vendas realizadas no período X2 foi de:


A
55.200,00;

B
57.230,00;

C
57.050,00;

D
63.630,00;

E
57.430,00.
A empresa X possui em 31/12/2015 um bem registrado no ativo imobilizado pelo valor de R$ 150.000,00, este bem possui um saldo de depreciação acumulada de R$ 60.000,00 e possui uma perda estimada de R$ 15.000,00. O bem foi vendido em 02/01/2016 pelo valor de R$ 70.000,00. Qual foi o resultado dessa operação para a empresa?

A
Uma perda de R$ 15.000,00;

B
Uma perda de R$ 5.000,00;

C
Um ganho de R$ 15.000,00;

D
Um ganho de R$ 5.000,00.
 
Ir para a página:
OK
 
Gerar simulado


