








Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Para elaboração e apresentação das demonstrações contábeis, o Comitê de Pronunciamentos Contábeis (CPC) apresenta os principais elementos dessas demonstrações. Nos benefícios econômicos, durante o período contábil, os aumentos e os decréscimos são denominados, respectivamente, de
ativos e passivos.
superávit e déficit.
receitas e despesas.
lucro e prejuízo.
Denomina-se "conciliação contábil" a análise dos saldos das contas contábeis, e sua respectiva movimentação, visando adequar seu saldo à efetiva realidade, promovendo ajustes necessários na escrituração contábil. A conciliação bancária, por exemplo, embora pareça simples, às vezes é trabalhosa, pois raramente os registros da empresa são iguais aos registros constantes do extrato bancário, visto que o informe de determinados eventos pode ser registrado em momentos diferentes pela empresa e pelo banco. Partindo dos registros do Banco (extrato bancário), quais quantias da relação a seguir podem não aparecer nos registros da empresa?
I. Avisos bancários em trânsito referentes à cobrança de título.
II. Cheques pendentes, já emitidos, mas ainda não apresentados nem pagos pelo banco.
III. Despesas bancárias de juros, taxas de expediente, comissões já debitadas pelo banco cujos comprovantes encontram-se no correio.
IV. Depósito em cheque feito no caixa eletrônico.
V. Débitos relativos a cheques sem fundo suficiente, entregues ao banco para cobrança.
As consequências nos resultados contábeis de uma empresa em decorrência da venda de um automóvel da frota, pelo valor contábil, altera a substância patrimonial, do ponto de vista
econômico.
quantitativo.
qualitativo.
qualitativo e quantitativo.
financeiro.
A Cia Anchieta S.A., ao final do exercício de 2015, apresentou as seguintes informações contábeis:
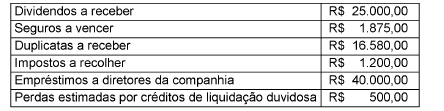
Com base, exclusivamente, nos saldos parciais apresentados acima e de acordo com a legislação societária vigente, o total do Ativo Circulante da Cia Anchieta S.A., ao final do exercício de 2015, foi
A Cia. Compra & Vende adquiriu produtos para revenda e desembolsou os seguintes valores:
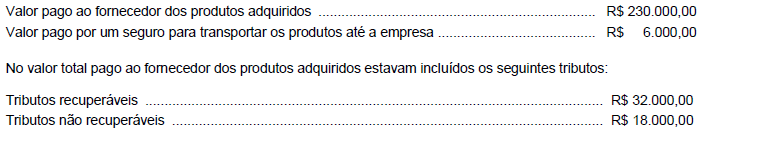
A Cia. Compra & Vende revendeu todos os produtos adquiridos por R$ 500.000,00 à vista, mas concedeu um desconto de 10% no momento da venda. Sobre o valor da venda houve a incidência de ICMS no valor de R$ 53.000,00 e pagamento de comissão para os vendedores no valor de R$ 12.000,00. O lucro bruto apurado pela Cia. Compra & Vende, em relação à esta transação foi, em reais,
Os efeitos de algumas transações afetam diretamente o cálculo do Lucro por Ações (LPA). Sobre estas transações, assinale a alternativa correta.
A conversão de instrumentos financeiros diversos em ações ordinárias consiste no aumento do número de ações em circulação pelo número de ações emitidas durante o período em que permaneceram em circulação no exercício a que se referem as demonstrações contábeis.
Na fusão de empresas (pooling of interest), situações de combinação de negócios entre duas entidades em que a modalidade tenha sido o pooling of interest, ocorre um aumento do número de ações ordinárias em circulação pelo número de ações ordinárias da companhia adquirida, como se fossem emitidas desde o início do período a que se referem as demonstrações contábeis da empresa adquirente.
O reverse split de ações consiste no decréscimo do número de ações em circulação pelo número de ações recompradas durante o período em que permaneceram em circulação no exercício a que se referem as demonstrações contábeis.
O split de ações é o aumento do número de ações em circulação pelo número de ações convertidas, ou assumidas como se fossem convertidas, durante o período em que permaneceram em circulação no exercício a que se referem as demonstrações contábeis.
A conversão de instrumentos financeiros diversos em ações ordinárias representa o decréscimo do número de ações em circulação pela diminuição do número de ações como se ocorrida no início do exercício a que se referem as demonstrações contábeis.
Analise abaixo as informações de uma determinada Sociedade Empresária no mês de outubro de 2.016:
* O valor do estoque inicial de mercadorias era de R$25.000,00;
* Houve aquisição de mercadorias para revenda no valor de R$90.000,00.
* O PIS/COFINS a recuperar sobre a aquisição das mercadorias foi de R$8.325,00
* O valor do estoque final das mercadorias foi de R$10.000,00.
* Venda de mercadorias, a vista, no valor de R$150.000,00;
* Venda de mercadorias, a prazo, a receber em dezembro de 2.016 no valor de R$90.000,00;
* Considere a alíquota de 17% para o cálculo dos tributos incidentes sobre a venda.
Com base nas informações apresentadas, o Lucro/ Prejuízo Bruto apurado no mês foi de:
A Instrução Normativa nº 1700/17, que dispõe sobre a determinação e o pagamento do imposto sobre a renda e da contribuição social sobre o lucro líquido das pessoas jurídicas, relaciona as receitas que não integram a base de cálculo para efeito do Imposto de Renda e Contribuição Social sobre o Lucro Líquido. Tais receitas incluem as seguintes, EXCETO:
as recuperações de créditos que representem ingressos de novas receitas.
os lucros e dividendos decorrentes de participações societárias não avaliadas pelo método da equivalência patrimonial, em empresas domiciliadas no Brasil.
os lucros, rendimentos e ganhos de capital decorrentes de participações societárias em empresas domiciliadas no exterior.
as parcelas referentes aos ajustes de preços de transferência.
a contrapartida do ajuste por aumento do valor de investimentos avaliados pelo método da equivalência patrimonial.
O livro-razão de determinada empresa apresentou, ao final do exercício, as informações a seguir.

Considerando-se essas informações, no que se refere à elaboração da demonstração do resultado do exercício, é correto afirmar que
Considere as seguintes informações sobre a empresa ABC, a serem utilizadas para descontar o fluxo de caixa de projetos:
Capital de terceiros = $ 450.000,00
Capital próprio = $ 1.050.000,00
Taxa livre de risco: 10%
Taxa de retorno do mercado: 17%
Beta da empresa: 1,4
Taxa de juros para capital de terceiros, antes dos impostos: 23%
Impostos = 40%
Com base nessas informações,
Na evolução dos orçamentos, surgem duas vertentes. Qual é o conceito mais moderno de uma das vertentes que defende um controle duplo nos principais elementos de receitas e de despesas?
Beyond budgeting.
Orçamento flexível.
Rolling forecast.
Balanced scorecard.
Controle matricial.
Uma obrigação presente pode ser liquidada de diversas maneiras. Em relação à afirmação assinale a informação INCORRETA:
Por meio de pagamento em caixa.
Por meio de transferência de ativos
Por prestação de serviços.
Por meio da conversão da obrigação em item de receita e despesa.
Em decorrência da substituição de uma obrigação por outra.
Determine o resultado para a Demonstração de Resultado de Exercício (DRE) da empresa XYZ, usando os dados abaixo disponibilizados pela empresa:
Caixa da empresa | R$ 20.000,00 |
Receita líquida das vendas | R$ 50.000,00 |
Custo do produto vendido | R$ 20.000,00 |
Valor do ativo permanente | R$ 10.000,00 |
Despesas gerais | R$ 10.000,00 |
R$ 30.000,00
R$ 20.000,00
R$ 50.000,00
R$ 10.000,00
A partir de 2009, as despesas decorrentes do pagamento de juros de empréstimos passaram a ser incluídas em um novo grupo de contas, denominado outras despesas, o qual substituiu o antigo grupo despesas não operacionais.
Certo
Errado
No balancete de verificação de determinada companhia, constam as seguintes contas: capital a integralizar; créditos a receber de diretores — transações não recorrentes; custo das mercadorias vendidas; debêntures conversíveis em ações; depreciação acumulada de imóveis de uso; descontos financeiros concedidos; férias a pagar; marcas e patentes; reservas de lucros a realizar; e vendas de sucatas (líquidas do ICMS).
Considerando essas contas, assinale a opção correta.
Das contas apresentadas, cinco são de resultado e cinco são patrimoniais, e, destas, duas são redutoras.
Debêntures conversíveis em ações, férias a pagar e reserva de lucros a realizar são contas patrimoniais que representam origens de recursos para a entidade.
Os saldos das contas capital a integralizar, créditos a receber de diretores — transações não recorrentes, marcas e patentes e vendas de sucatas (líquidas de ICMS) aumentam por lançamentos a débito.
A conta férias a pagar representa obrigação futura da entidade, derivada de eventos passados, de cuja liquidação espera-se como resultado a saída de recursos da entidade capazes de gerar benefícios econômicos.
As contas custo das mercadorias vendidas, depreciação acumulada de imóveis de uso e descontos financeiros concedidos reduzem o resultado do exercício.



