








Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
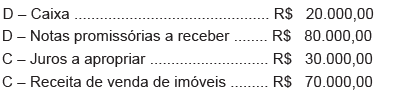
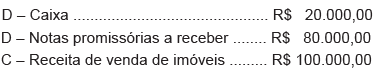
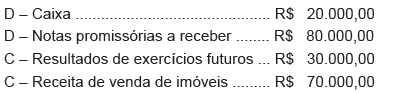
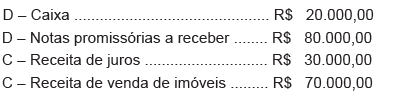
A Companhia Financiar S.A. efetuou a venda de um imóvel pelo valor total de R$ 100.000,00, a serem recebidos da seguinte forma.
• R$ 20.000,00 à vista, em dinheiro.
• R$ 80.000,00 em 4 parcelas iguais, anuais e sucessivas, representadas por notas promissórias no valor de R$ 20.000,00 cada, vencendo-se a primeira 12 meses após a realização da transação.
Caso a transação fosse realizada com pagamento único, à vista, seu valor seria de R$ 70.000,00, sendo a diferença em relação ao valor efetivamente negociado equivalente à taxa de juros pactuada entre comprador e vendedor. Os valores envolvidos são relevantes para a Companhia Financiar S.A.
A contabilização correta a ser feita pela Companhia Financiar S.A., em relação à transação acima demonstrada, está incada em
Uma entidade apresentava os seguintes saldos, em 31/12/2017:
Receita de vendas (a prazo): R$ 100.000; Custo das mercadorias vendidas: R$ 40.000; Receita com a venda de ativo imobilizado (à vista): R$ 50.000; Baixa de ativo imobilizado: R$ 30.000; Perdas estimadas com crédito de liquidação duvidosa: R$ 5.000; Despesas gerais: R$ 15.000.
Assinale a opção que indica o valor do lucro antes do imposto sobre a renda (LAIR), em 31/12/2017, com base nas informações acima e considerando a alíquota do ICMS de 18%.
O significado de despesas abrange tanto as perdas quanto as despesas propriamente ditas que surgem no curso das atividades usuais da entidade, tais como o custo das vendas, salários e depreciação. Em regra, essas despesas tomam a forma de
desembolso ou redução de ativos como caixa e equivalentes de caixa, estoques e ativo imobilizado.
gastos e podem ou não surgir no curso das atividades usuais da entidade, representando decréscimos nos benefícios econômicos futuros.
gastos e não podem surgir no curso das atividades usuais da entidade, representando acréscimos nos benefícios econômicos.
pagamentos ou redução de ativos como caixa e equivalentes de caixa e consequente impacto nas contas patrimoniais.
pagamentos e redução de caixa e equivalentes de caixa e consequente impacto no resultado.
Suponha-se que o saldo da conta Bancos, na escrituração da empresa, ao final do período, seja de R$ 3.500,00. Constatam-se os seguintes eventos em datas próximas:
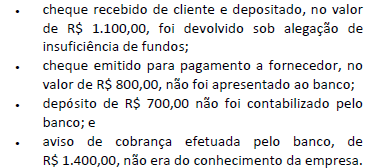
Nesse caso, pode-se concluir que o saldo do extrato bancário, na mesma data, era de R$ 3.700,00.
Como são denominadas as remunerações aos capitais de terceiros, tais como juros pagos ou incorridos, comissões bancárias, descontos concedidos e juros de mora pagos?
Despesas de Vendas.
Despesas Administrativas.
Lucro Operacional.
Lucro Bruto.
Despesas Financeiras.
Analise as afirmativas a seguir relativas ao reconhecimento das despesas.
I. As despesas devem ser reconhecidas na demonstração do resultado com base na associação direta entre elas e os correspondentes itens de receita. Entretanto, as despesas não devem ser reconhecidas nessa demonstração nos casos em que um passivo é incorrido sem o correspondente reconhecimento de um ativo.
II. Quando se espera que os benefícios econômicos sejam gerados ao longo de vários períodos contábeis e a associação com a correspondente receita somente possa ser feita de modo geral e indireto, as despesas devem ser reconhecidas na demonstração do resultado com base em procedimentos de alocação sistemática e racional.
III. As despesas devem ser reconhecidas imediatamente na demonstração do resultado quando o gasto não produzir benefícios econômicos futuros ou quando, e na extensão em que, os benefícios econômicos futuros não se qualificarem, ou deixarem de se qualificar, para reconhecimento no balanço patrimonial como ativo.
Tomando como base os preceitos da NBC TG Estrutura Conceitual, estão corretas as afirmativas:
I e II, apenas.
I e III, apenas.
II e III, apenas.
I, II e III.
Uma empresa comercial efetuou as seguintes operações em março de 2017:
• compra de mil unidades do único produto que comercializa, pagando R$ 110.000,00, tendo ICMS recuperável incluso no valor de R$ 10.000,00;
• venda de 800 unidades desse produto, recebendo R$ 180.000,00, com ICMS incluso no total de R$ 8.000,00
. Considerando-se a inexistência de saldo inicial para os estoques, bem como o fato de que a empresa efetua o controle permanente dos seus estoques, pode-se afirmar que, em relação ao mês de março de 2017, a empresa apurou um lucro bruto de



