




Questões de Concurso sobre Resultado


Disciplina 1
Assunto 4
Banca
Instituição
Cargo
Ano
Carreira
Área de formação
Escolaridade
Dificuldade
 
Comentários:
Professores
Alunos
Meus Comentários
Vídeo
 
Minhas questões:
Resolvidas
Não resolvidas
Certas
Erradas
 
Tipo de questão:
Certo e errado
Múltipla escolha
Incluir questões:
Anuladas
Desatualizadas
 
Questões:
Todas as questões
 
Filtro simplificado
 
Questões
Todas as questões
 
805 questões encontradas
Questões por página
20
Mais recentes
 

A companhia Y realizou a venda de um equipamento de seu ativo imobilizado em 2/fev/2018, para receber em 5 parcelas iguais e sucessivas.

Considerando a necessidade de atender às determinações normativas, no que se refere ao ajuste a valor presente, a companhia Y elaborou a seguinte planilha com as informações da venda realizada:
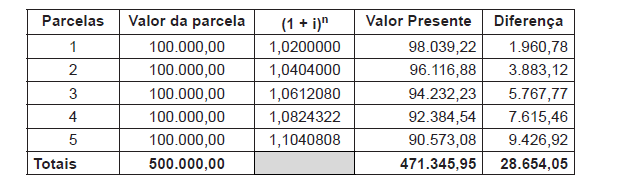
Imagem associada para resolução da questão

Considerando os aspectos técnico-conceituais do ajuste a valor presente, a companhia Y deve reconhecer, no próprio dia da venda, o valor da receita da venda.

Tal valor, em reais, foi de


A
28.654,05

B
98.033,22

C
100.000,00

D
471.345,95

E
500.000,00

O departamento contábil da Companhia Alfa apresentou as seguintes transações com mercadorias ao longo do mês de abril de 2018:
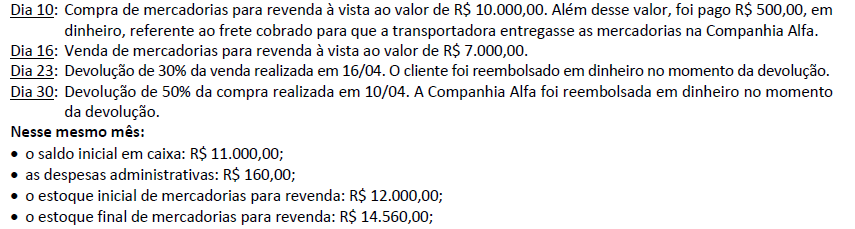
Imagem associada para resolução da questão

Com base somente nas informações apresentadas e desconsiderando-se qualquer incidência de tributos, assinale o lucro líquido registrado em abril 2018.



A
R$ 460,00.

B
R$ 1.800,00.

C
R$ 2.560,00.

D
R$ 2.940,00.

Uma empresa pretende vender um de seus equipamentos industriais usados a outra empresa do mercado, pelo valor de R$ 399.300, a ser recebido em parcela única dois anos exatos após a venda. A taxa de juros implícita da operação é de 10% ao ano.

Nessa situação hipotética, no momento da venda em questão, a empresa deve contabilizar


A
uma receita de juros inferior a R$ 70.000.

B
um valor superior a R$ 360.000 como contas a receber.

C
uma receita de R$ 400.000 pela venda do imobilizado.

D
um valor de juros a transcorrer superior a R$ 70.000.

E
um valor a receber inferior a R$ 350.000.

A Cia. Renovável adquiriu um equipamento, em 01/01/2016, por R$ 5.000.000,00 à vista. Na data da aquisição, a Cia. estimou a vida útil do equipamento em 8 anos e valor residual, no final do prazo de utilização, de R$ 800.000,00. O equipamento é utilizado de forma contínua e a Cia. utiliza o método das cotas constantes para o cálculo da depreciação. Em 01/01/2017, a Cia. Renovável reavaliou a vida útil remanescente do equipamento para 5 anos e o valor residual para R$ 500.000,00.

Em 31/12/2017, a Cia. Renovável vendeu este equipamento por R$ 3.100.000,00 à vista. O resultado apurado em 2017 com a venda do equipamento foi, em reais,


A
100.000,00, positivo.

B
560.000,00, negativo.

C
400.000,00, negativo.

D
580.000,00, negativo.

E
80.000,00, negativo.

Em 31/12/2016, uma empresa realizou vendas totais no valor de R$ 1.075.000,00, sendo que R$ 500.000,00 foram vendidos à vista e o saldo remanescente será recebido integralmente após 15 meses. A empresa praticava a taxa de juros de 11,83% ao ano para as suas vendas a prazo, que equivale a uma taxa de 15% no prazo de 15 meses. Em relação às vendas efetuadas em 31/12/2016, a empresa reconheceu Receita de Vendas no valor de


A

R$ 1.075.000,00 no resultado do ano de 2016, apenas.


B

R$ 500.000,00 no resultado do ano de 2016 e Receita de Vendas no valor de R$ 575.000,00 no resultado do ano de 2017.


C

R$ 1.000.000,00 no resultado do ano de 2016 e Receita Financeira no valor de R$ 59.150,00 no resultado do ano de 2017.


D

R$ 537.500,00 no resultado do ano de 2016 e Receita de Vendas no valor de R$ 537.500,00 no resultado do ano de 2017.


E

R$ 1.000.000,00 e Receita Financeira no valor de R$ 75.000,00, ambas no resultado do ano de 2016.

Considere as informações do Quadro a seguir, apresentadas em milhares de reais, que representam as contas de resultado de uma companhia ao final do exercício de 2017:
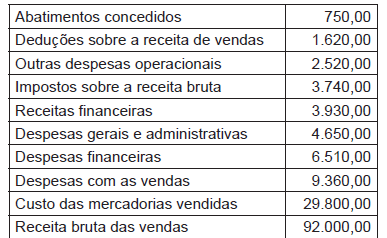
Imagem associada para resolução da questão

O lucro bruto da companhia, ao final do exercício de 2017, em milhares de reais, representa

A
36.980,00

B
56.090,00

C
58.460,00

D
60.020,00

E
62.200,00

Uma companhia aérea detém uma frota de cinco aeronaves para locação de voos executivos. Cada aeronave foi adquirida por R$ 7 milhões. Por exigência da agência reguladora de aviação, a companhia deve fazer a revisão de suas aeronaves a cada cinco anos de uso. A estimativa da entidade é que a revisão de cada aeronave custe 5% do valor de aquisição. Ao final do exercício de 2016, a frota tinha dois anos e meio de uso.


Considerando essa situação, ao final do exercício de 2016, a companhia aérea


A

deve avaliar a probabilidade da saída de recursos para reconhecer um passivo contingente.


B

deve reconhecer uma provisão no valor de R$ 875.000,00.


C

deve reconhecer uma provisão no valor de R$ 1.750.000,00.


D

não deve reconhecer a provisão por causa da dificuldade de estimativas confiáveis.


E

não deve reconhecer nem divulgar o fato, por se tratar de possibilidade futura.

Assinale a alternativa em que é permitido às companhias adquirir suas próprias ações.


A

Operações de resgate, reembolso ou amortização previstas nas normas contábeis.


B

Aquisição para permanência em tesouraria ou cancelamento, desde que até o valor do saldo de lucros ou reservas, exceto a legal, e sem diminuição do capital social, ou por doação.


C

A alienação das ações adquiridas nos termos da aquisição e resgate e mantidas em propriedade para investimentos.


D

Aquisição para aumento de capital (limitada a restrições legais impostas pelas normas contábeis.


E

Insuficiência das reservas de lucros, principalmente a legal, para evitar redução de capital por prejuízos recorrentes.

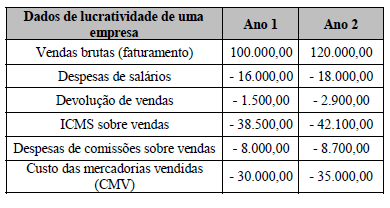
Imagem associada para resolução da questão

O conhecimento e a aplicação dos conceitos de margem têm a respectiva importância ao permitirem a visualização de aspectos importantes da lucratividade da empresa. Com base nos dados discriminados nesse quadro, extraídos da contabilidade de determinada companhia, é correto afirmar que a margem bruta do ano 2

A
ficou igual à do ano 1.

B
é maior que a do período anterior.

C
ficou menor que a do ano anterior.

D
foi afetada pelo aumento das despesas de salários.

E
ficou menor que a do ano 1 em virtude do aumento do custo das mercadorias vendidas.

Na determinação do lucro real, serão adicionados ao lucro líquido do período de apuração:

1. As despesas com brindes.

2. O resultado positivo da equivalência patrimonial.

3. O valor da contribuição social sobre o lucro líquido, registrado como custo ou despesa operacional.

4. O prejuízo fiscal do exercício anterior.

Assinale a alternativa que indica todas as afirmativas corretas.


A
São corretas apenas as afirmativas 1 e 2.

B
São corretas apenas as afirmativas 1 e 3.

C
São corretas apenas as afirmativas 1 e 4.

D
São corretas apenas as afirmativas 2 e 4.

E
São corretas apenas as afirmativas 3 e 4.

As Demonstrações dos Resultados do ano de 2016 das empresas Dominadora S.A. e Submissa S.A. estão apresentadas a seguir:


Demonstrações dos resultados de 2016 (Valores em R$)

Descrição das contas

Dominadora S.A.

Submissa S.A.

Receitas de Vendas

15.000

9.000

(−) Custo da Mercadoria Vendida

(9.000)

(5.400)

(=) Resultado Bruto com Vendas

6.000

3.600

(−) Despesas gerais

(1.500)

(3.000)

(+) Resultado de Equivalência Patrimonial

240

-

(=) Resultado Líquido

4.740

600


As seguintes informações são conhecidas:


I. A empresa Dominadora S.A. detém 100% do capital da empresa Submissa S.A.

II. A empresa Submissa S.A. efetuou uma venda no valor de R$ 3.000,00 para a empresa Dominadora S.A., sendo que o Custo dos Produtos Vendidos foi R$ 2.100,00. Desta forma, a margem bruta nesta venda foi 30%.

III. A empresa Dominadora S.A. ainda mantém em estoque o valor de R$ 1.200,00 das compras que fez da empresa Submissa S.A.


O Resultado Bruto com Vendas e o Resultado Líquido evidenciados na demonstração consolidada dos resultados do ano de 2016 foram, respectivamente, em reais,


A

9.240,00 e 4.740,00


B

9.600,00 e 4.740,00


C

9.600,00 e 5.100,00


D

8.700,00 e 4.200,00


E

9.240,00 e 5.100,00

Em relação às contas de resultado, é CORRETO afirmar:


A

Uma despesa, quando paga à vista, representa uma redução de ativo e um aumento de passivo.


B

Uma despesa, quando realizada para pagamento futuro, representa um aumento de passivo, sem qualquer redução ou acréscimo em valores do ativo.


C

Uma receita, realizada para recebimento futuro, representa uma redução de passivo e um aumento no patrimônio líquido.


D

Uma receita, recebida à vista, provoca um aumento no ativo e uma redução no passivo.

As opções a seguir trazem exemplos de informações que são apresentadas na Demonstração do Resultado do Exercício de uma entidade, à exceção de uma. Assinale-a:

A
Devolução de vendas.

B
Provisão para imposto sobre a renda.

C
Resultado de operações descontinuadas.

D
Variação cambial.

E
Distribuição de dividendos.

Ao final de um exercício, uma companhia apresentou os seguintes dados resumidos da Demonstração dos Fluxos de Caixa, elaborada pelo método indireto:


Fluxo de caixa líquido das atividades operacionais

R$ 385.570,00

Fluxo de caixa líquido das atividades de investimento

-R$ 106.350,00

Fluxo de caixa líquido das atividades de financiamento

-R$ 299.700,00


Se a companhia iniciou o exercício com um saldo de caixa e equivalentes de caixa de R$ 353.100,00, é correto afirmar que


A

a variação no caixa foi de R$ 32.470,00.


B

o caixa líquido ao final do exercício foi de R$ 332.620,00.


C

o caixa total consumido nas atividades foi de R$ 406.050,00.


D

houve incremento nas disponibilidades financeiras ao final do exercício.


E

as atividades de investimento e de financiamento não afetaram as disponibilidades financeiras.

A Firma Estrutural S/A tinha 10.000 reais em produtos no seu estoque inicial e comprou mais desses produtos no valor de 80.000 reais, pagando 500 reais referente ao frete sobre compras. Ao constatar defeitos na entrega dos produtos, fez devolução de compras no valor de 5.000 reais. Posteriormente a empresa revendeu os produtos num valor total de 150.000 reais, deixando 4.500 reais no seu estoque final e incorrendo em fretes sobre vendas no valor total de 2.000 reais. Supondo que não houve incidência de tributos sobre compras e vendas, qual o valor do Lucro Bruto:

A
71.000 reais.

B
68.000 reais

C
69.000 reais

D
67.000 reais

E
69.500 reais
Um analista deseja analisar a evolução do resultado de uma entidade. Seu foco deve ser a análise

A
horizontal.

B
vertical.

C
de rentabilidade.

D
de lucratividade.

E
de liquidez.

Imagem associada para resolução da questão

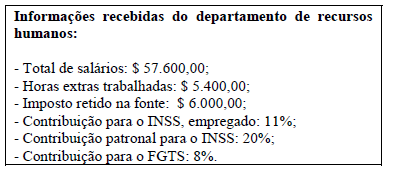
Com base exclusivamente nas informações apresentadas, fornecidas pelo departamento de recursos humanos para cálculo do custo da folha de pagamento do período, o valor correto da despesa com a folha de pagamento é igual a


A
$ 93.570,00.

B
$ 80.640,00.

C
$ 86.640,00.

D
$ 81.240,00.

E
$ 87.570,00.

A empresa Profile S.A. adquiriu, em 31/12/2015, uma máquina por R$ 420.000,00 à vista. Adicionalmente, a empresa incorreu em gastos para instalação adequada da mesma no valor de R$ 60.000,00. Na data da aquisição, a empresa definiu que a vida útil econômica da máquina seria 6 anos e o valor residual esperado no final da vida útil seria R$ 30.000,00. A empresa adota o método das cotas constantes para cálculo da depreciação. Em 30/06/2017, a empresa Profile S.A. vendeu esta máquina por R$ 350.000,00 à vista.


O resultado apurado na venda da máquina foi, em reais,


A

27.500,00 positivos.


B

17.500,00 negativos.


C

12.500,00 positivos.


D

57.500,00 positivos.


E

70.000,00 negativos.

Considere os valores a seguir, extraídos dos registros contábeis da Cia. M, ao final do exercício de 2016.
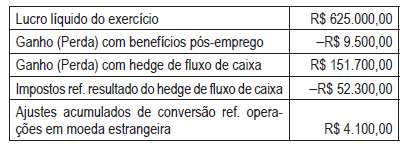
Imagem associada para resolução da questão

O resultado abrangente do período, em reais, da Cia. M, em 2016, totaliza


A
94.000,00

B
142.200,00

C
531.000,00

D
563.200,00

E
719.000,00
 
Ir para a página:
OK
 
Gerar simulado