








Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Assinale a opção que apresenta somente itens que geram Despesas:
Aluguel; Empréstimos e Juros de passivo.
Aluguel; Compra de estoque a vista; Compra de imobilizado a prazo.
Aluguel; Dividendos; Empréstimos.
Venda de mercadoria a prazo; Juros de ativo; aluguel.
Com base nos conceitos dados na NBC TG Estrutura Conceitual da Contabilidade para Elaboração e Divulgação de Relatório Contábil- Financeiro, preencha abaixo as lacunas com os conceitos de Receitas e Despesas.
“Receitas são aumentos nos benefícios _____ durante o período contábil, sob a forma da entrada de _____ ou do aumento de ativos ou diminuição de passivos, que resultam em _____ do patrimônio líquido, e que não estejam relacionados com a contribuição dos detentores dos instrumentos patrimoniais; e despesas são decréscimos nos benefícios _____ durante o período contábil, sob a forma da saída de recursos ou da redução de _____ ou assunção de _____, que resultam em decréscimo do patrimônio líquido, e que não estejam relacionados com distribuições aos detentores dos instrumentos patrimoniais.”
Assinale a alternativa que preencha correta e respectivamente as lacunas.
financeiros / recursos / aumentos / financeiros / ativos / passivos
econômico / recursos / aumentos / econômicos / ativos / passivos
econômico / recursos / aumentos / econômicos / passivos / ativos
financeiros / recursos / aumentos / financeiros / passivos / ativos
Em uma operação de venda, a entidade transfere o controle do bem ou serviço ao longo do tempo e, portanto, satisfaz à obrigação de performance e reconhece receitas ao longo do tempo. Acerca desse assunto, analise os itens abaixo.
I. O cliente recebe e consome, simultaneamente, os benefícios gerados pelo desempenho por parte da Companhia à medida que esta efetiva o desempenho.
II. O desempenho por parte da Companhia cria ou melhora o ativo que o cliente controla à medida que o ativo é criado ou melhorado.
III. O desempenho por parte da Companhia cria um ativo com uso alternativo para ela e possui um direito executável ao recebimento pelo desempenho concluído até a presente data.
IV. Após o início do contrato, a Companhia deverá atualizar periodicamente a avaliação do uso alternativo do ativo e a sua obrigação de desempenho.
Estão CORRETOS apenas os itens:
III e IV.
II e III.
II e IV.
I e II.
No dia 02.01.2018, uma entidade contratou seguros no valor de R$ 237.000,00. Na contratação, ficou estabelecido que (1) o pagamento do contrato seria realizado em duas parcelas iguais e mensais, com vencimento nos dias 02.02.2018 e 02.03.2018 e (2) o seguro teria vigência de 30 meses a partir da data da sua contratação. Com base nessas informações, assinale a alternativa correta.
No dia 02.01.2018, a entidade reconheceu um passivo no valor de R$ 118.500,00.
No dia 02.01.2018, a entidade reconheceu uma despesa com seguros no valor de R$ 118.500,00.
No dia 31.01.2018, a entidade reconheceu um ativo de seguros antecipados no valor de R$ 7.900,00.
No dia 31.03.2018, a entidade reconheceu uma despesa mensal com seguros no valor de R$ 7.900,00.
No dia 31.03.2018, a entidade possuía um passivo no valor de R$ 213.300,00.
de acordo com RIBEIRO, em relação às contas de descontos obtidos e descontos concedidos, assinalar a alternativa que apresenta a forma de registro CORRETA:
Receita financeira e despesa financeira.
Redutora da conta cliente e redutora da conta fornecedor.
Ativo e passivo.
Custo da mercadoria e redutora do estoque.
A Companhia D possui, dentro das suas contas a receber, um título do governo. Para avaliar o risco de crédito, a Companhia D utiliza uma avaliação de risco de crédito com uma escala que considera os níveis de 1 a 10. A Companhia D reconhece perdas de crédito se houver atraso acima de 30 dias ou se um ativo é classificado nos níveis 7 a 10. A Companhia D considera que uma queda em 2 níveis representa um aumento significativo no risco de crédito. Em 31/12/20X8, o título é classificado no nível 3 e não está em atraso. No reconhecimento inicial, o título foi classificado no nível 3.
Dessa forma, considerando a norma sobre o ajuste de recuperabilidade de instrumentos financeiros, como a Companhia D DEVE determinar a perda esperada para o título público?
Nenhuma perda deve ser reconhecida.
Estimar a perda de crédito esperada para os próximos 12 meses.
Calcular a perda de crédito esperada para a vida inteira do título.
Calcular a perda de crédito com base na experiência histórica.
Determinado clube brasileiro de futebol adquiriu, por R$ 20 milhões, o passe de um jogador uruguaio, de um clube uruguaio de futebol. Imediatamente após a aquisição, o clube brasileiro recebeu uma proposta de um clube argentino para a compra do passe desse jogador uruguaio por R$ 40 milhões.
Nessa situação, assinale a opção correta quanto à contabilidade do clube brasileiro, no que se refere ao passe do jogador uruguaio.
A fábrica de vassouras Fortaleza tem capacidade de produção mensal de 10.000 dúzias de vassouras modelo superluxo. No entanto, dada a retração do mercado de vassouras, no mês de julho/2018, a empresa fabricou e vendeu 8.000 dúzias mensais, a R$ 100,00 cada dúzia. Seus custos são os seguintes:
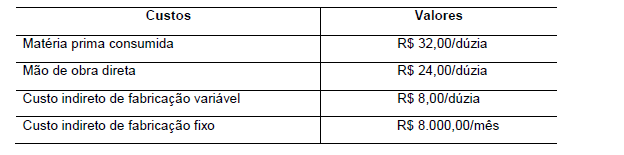
O imposto sobre vendas é de 12% sobre a receita, as despesas administrativas fixas são R$ 12.000,00 ao mês, e as despesas com comissão de venda são de 3% sobre a receita.
A empresa recebeu uma encomenda extra para o fornecimento de 1.200 dúzias mensais de vassouras para o mês de julho/18 ao preço de R$ 80,00 a dúzia. Para essa encomenda, não haverá despesas com comissão.
Considerando-se as informações apresentadas, qual o valor do resultado da empresa no mês de julho/2018 caso ela aceite a encomenda?
São receitas basicamente as provenientes de operações de crédito (endividamento), de aplicações financeiras e de juros. Essa é uma definição de:
Receitas Extra Orçamentárias.
O Receita Provenientes de Tributos.
Receitas Financeiras.
Receita Patrimoniais.
Receita Provenientes de Títulos.
A Empresa $tar apresentou em 31.12.2018, as seguintes contas e seus respectivos saldos:
Estoque de mercadorias | 1.500,00 |
Despesas com vendas | 140,00 |
Caixa matriz | 200,00 |
ICMS a recuperar | 300,00 |
Venda de Mercadorias | 1.800,00 |
ICMS sobre Vendas | 260,00 |
Despesas com salários | 300,00 |
Encargos sobre folha de pagamento | 80,00 |
Duplicatas a receber | 180,00 |
Estoque de materiais | 23,00 |
Aplicações financeiras | 140,00 |
Duplicatas a pagar | 160,00 |
Salários e encargos a pagar | 220,00 |
A soma das contas de RESULTADO foi de:
2.523,00
2.723,00
2.580,00
2.683,00
2.623,00
Analise as assertivas a seguir a respeito de receitas e despesas, levando em conta as convenções e técnicas contábeis e desconsiderando as exceções, tais como das contas retificadoras, e assinale V, se verdadeiras, ou F, se falsas.
( ) As contas de receitas e as de despesas pertencem ao grupo de contas de resultado.
( ) Todas as contas de receitas são zeradas no final do exercício para apuração do resultado.
( ) Nem todas as contas de despesas são zeradas no final do exercício.
( ) As contas de receita possuem saldo credor.
( ) As contas de despesa são registradas no passivo.
A ordem correta de preenchimento dos parênteses, de cima para baixo, é:
F – V – V – F – V.
F – V – F – V – V.
V – F – V – F – F.
V – F – V – F – V.
V – V – F – V – F.
A SoftwareLink vende softwares para clientes e inclui no contrato de venda uma taxa de serviço de suporte pós-venda e melhoria de produto, considerando um período de dois anos. Essa taxa está incluída no preço do produto faturado. Considerando os métodos para mensurar o progresso da obrigação de desempenho, como deve ser reconhecida a receita da taxa de serviço de suporte, prometido ao cliente?
Deve ser diferida e reconhecida como receita no período em que o software será faturado e de acordo com o recebimento financeiro do contrato.
Deve ser reconhecida na data da emissão da nota fiscal.
Deve ser diferida e reconhecida ao longo do período durante o qual existe o compromisso de prestar o serviço, que é dois anos.
Deve ser reconhecida somente após decorridos os dois anos para garantir que os custos correspondentes estejam alinhados com o reconhecimento da receita.
Uma indústria vendeu um equipamento industrial usado por R$ 400.000, para pagamento em seis meses, com juros implícitos de 1,0% ao mês. A transação transcorreu em condições normais de mercado.
Considerando 0,94 como valor aproximado para 1,01-6, assinale a opção correspondente à contabilização inicial da transação pelo vendedor.
D – contas a receber R$ 400.000
C – receita de capital R$ 400.000
D – contas a receber R$ 400.000
C – receita de juros R$ 25.000
C – receita de capital R$ 375.000
D – contas a receber R$ 375.000
C – juros ativos a transcorrer R$ 25.000
C – receita de capital R$ 400.000
D – contas a receber R$ 376.000
D – juros a receber R$ 24.000
C – receita de capital R$ 400.000
D – contas a receber R$ 400.000
C – juros ativos a transcorrer R$ 24.000
C – receita de capital R$ 376.000
Em 2/1/2015, determinada empresa incorporou ao seu imobilizado um equipamento industrial pelo valor de R$ 120.000. O fornecedor informou que a vida útil do equipamento é de quinze anos, mas a empresa verificou que revistas especializadas apontam durabilidade de doze anos e, assim, pretende utilizar o equipamento por dez anos. A empresa tem por prática considerar um valor residual de 10% em todos os seus equipamentos industriais. O equipamento é destinado ao uso em dois turnos de oito horas, e a empresa aplica a depreciação contábil acelerada, pelo método da linha reta, com quotas constantes.
No encerramento do exercício de 2017, depois de contabilizada a depreciação do período, o valor contábil líquido do bem era
O resultado do período, totalizou, em R$:
–26.000
74.000
134.000
136.000
138.000



