








Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
A Bom Sabor Ltda., terminou o ano de 2017 com os seguintes resultados:
...
Custo da Mercadoria Vendida | 15.000,00 |
Despesas Financeiras | 1.000,00 |
Despesas Gerais | 6.000,00 |
Receitas Brutas | 50.000,00 |
Receitas Financeiras | 2.500,00 |
...
O resultado do exercício foi:
Lucro Líquido de R$ 43.000,00;
Lucro Líquido de R$ 29.000,00;
Lucro Líquido de R$ 30.500,00;
Prejuízo Líquido de R$ 12.000,00.
Uma das medidas mais importantes para conhecer a capacidade de uma empresa em cumprir com suas obrigações contratuais relacionadas ao capital de financiamento (emprestado) é o índice de cobertura de juros.
Calculado para uma empresa, o índice de cobertura de juros aponta que quanto
maior ele for, maior será a alavancagem financeira da empresa e menor a capacidade de cumprir suas obrigações relacionadas ao capital de financiamento.
maior ele for, maior será a alavancagem financeira da empresa e maior a capacidade de cumprir suas obrigações relacionadas ao capital de financiamento.
menor ele for, maior será a alavancagem financeira da empresa e maior a capacidade de cumprir suas obrigações relacionadas ao capital de financiamento.
menor ele for, maior será a alavancagem financeira da empresa e menor a capacidade de cumprir suas obrigações relacionadas ao capital de financiamento.
menor ele for, menor será a alavancagem financeira da empresa e menor a capacidade de cumprir suas obrigações relacionadas ao capital de financiamento.
Determinada empresa da capital, que comercializa móveis, resolve ampliar seu mercado, oferecendo seus produtos na cidade vizinha, situada a 100 quilômetros de distância, pelo mesmo preço praticado no local de sua sede.
Considerando que a empresa vendedora é quem irá assumir a responsabilidade pelo pagamento do frete, o gasto com esse frete será classificado como:
Obrigação a pagar.
Custo das Mercadorias Vendidas.
Despesas com Vendas.
Despesas do exercício seguinte.
Em 31/12/2015, a Cia. dos Esportes adquiriu um equipamento por R$ 320.000,00 à vista. Estimou que a vida útil econômica era 6 anos e o valor residual esperado era R$ 20.000,00. Em 01/01/2017, a empresa reavaliou a vida útil econômica remanescente do equipamento para 4 anos e o valor residual para R$ 10.000,00. Em 31/12/2017, a Cia. dos Esportes resolveu trocar o equipamento e o vendeu por R$ 200.000,00, à vista.
O resultado obtido pela Cia. dos Esportes com a venda do equipamento foi
prejuízo no valor de R$ 120.000,00.
prejuízo no valor de R$ 5.000,00.
lucro no valor de R$ 5.000,00.
lucro no valor de R$ 4.000,00.
lucro no valor de R$ 14.000,00.
A Cia. Papa Legus possuía, em 31/12/2016, um ativo intangível com vida útil indefinida, cujo valor contábil de R$ 1.200.000,00 era composto dos seguintes valores em reais:
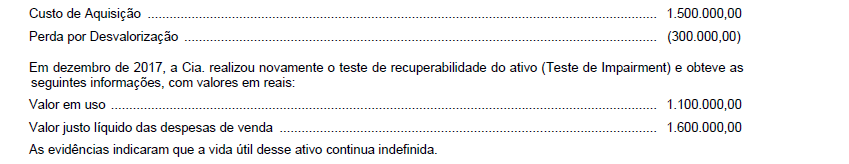
Com base nestas informações, a Cia. Papa Legus, em dezembro de 2017,
A empresa Sucesso S.A., durante o exercício social de 2017, apresentou os saldos nas contas abaixo, faltando apenas o saldo das despesas com vendas e das administrativas do período.
Elementos | Valores (R$) |
Caixa e Equivalentes de Caixa | 45.000,00 |
Perdas por Impairment Acumuladas | 10.000,00 |
Contas a Pagar | 60.000,00 |
Máquinas e Equipamentos | 115.000,00 |
Receita de Vendas | 120.000,00 |
Estoque | 25.000,00 |
Capital Social | 100.000,00 |
Impostos a Pagar | 30.000,00 |
Custo das Mercadorias Vendidas | 40.000,00 |
Depreciação Acumulada | 25.000,00 |
Prejuízos Acumulados | 5.000,00 |
Contas a Receber | 65.000,00 |
Ações em Tesouraria | 35.000,00 |
Com base nas informações acima, o total do Patrimônio Líquido do período era, em reais,
60.000,00.
130.000,00.
125.000,00.
160.000,00.
195.000,00.
Outros resultados abrangentes compreendem itens de receita e despesa (incluindo ajustes de reclassificação), que não são reconhecidos na demonstração do resultado.
Os componentes dos outros resultados abrangentes não incluem:
Considere as informações abaixo obtidas a partir das demonstrações contábeis das empresas Flores S.A. e Rosas S.A. em determinada data:
Informação | Flores S.A. | Rosas S.A. |
Ativo circulante | R$ 12.000,00 | R$ 18.000,00 |
Índice de Liquidez corrente | 1,5 | 2,0 |
Composição do endividamento | 40% | 60% |
Grau de endividamento (em relação aos recursos totais) | 80% | 60% |
Retorno sobre o PL | 20% | 15% |
Com base nessas informações, é correto afirmar que o
passivo não circulante da empresa Flores S.A. é igual a R$ 20.000,00.
total de recursos de terceiros da empresa Rosas S.A. é igual a R$ 14.400,00.
patrimônio líquido da empresa Flores S.A. é igual a R$ 10.000,00.
passivo não circulante da empresa Rosas S.A. é igual a R$ 15.000,00.
lucro líquido apurado pela empresa Flores S.A. foi R$ 1.000,00.
A Cia. ABC é contribuinte dos impostos estaduais e municipais. A sociedade empresária apresentou os saldos a seguir, em 31/12/2017.
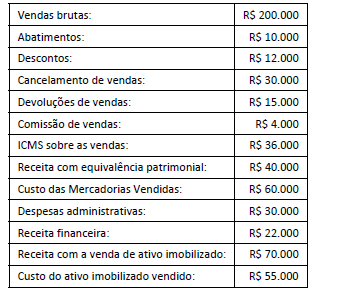
Com base nas informações acima, assinale a opção que indica o resultado bruto da Cia. ABC, em 31/12/2017.
Determinada empresa tributada com base no lucro real anual apurou no exercício um resultado (lucro) fiscal de R$ 3.080.000. Então, o imposto de renda e a contribuição social devidos são, respectivamente, de:
462.000 e 277.200.
510.000 e 285.000.
610.000 e 254.000.
746.000 e 277.200.
770.000 e 308.000.
Observe e analise as seguintes contas e seus respectivos saldos:
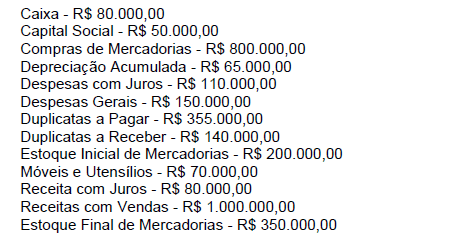
Com base nas informações acima, o Resultado Líquido encontrado totaliza:
Em 01/02/2018, uma loja de móveis recebeu a encomenda de um móvel planejado. O valor total do móvel é de R$ 9.000, sendo que a loja recebeu metade no ato e, o restante, em 30/04/2018.
O móvel foi construído nos meses de fevereiro, março e abril e foi entregue em 02/05/2018.
Considerando que a loja utiliza o Regime de Competência para controlar as suas vendas, assinale a opção correta em relação à receita apurada.
Uma companhia tem seu patrimônio dividido em 42.000 ações ordinárias, as quais estão em circulação ao valor nominal de R$10,00, emitidas em 1° /
As seguintes operações com ações foram registradas durante o exercício de 2016:
Data | Operação |
30/04/2016 | Emissão de 10.800 novas ações ordinárias, em dinheiro |
30/06/2016 | Recompra de 1.300 ações, mantidas em tesouraria |
01/08/2016 | Emissão de 3.000 novas ações ordinárias, em dinheiro |
30/09/2016 | Recompra de 1.600 ações, mantidas em tesouraria |
30/11/2016 | Venda de 1.200 ações que estavam em tesouraria |
Ao final do exercício de 2016, a companhia apurou lucro líquido de R$ 200.000,00.
Considerando o resultado apurado e as operações com ações, qual o valor do lucro básico por ação, em reais, a ser divulgado pela companhia?
4,04
3,88
3,70
3,58
3,34
Uma empresa apresentou ao seu contador as seguintes informações de um ativo imobilizado qualquer, que foi adquirido recentemente:
• Data da compra do bem: 1o de janeiro de 2018
• Data do inicio do seu funcionamento: 28 de fevereiro de 2018
• Valor do ativo: R$ 180.000,00
• Valor do frete pago pelo vendedor: R$ 3.600,00
• Valor do ICMS a ser destacado do valor do bem para recuperação: R$ 21.600,00
• Despesas incorridas pela empresa para colocar o bem em funcionamento: R$ 15.900,00
• Segundo os engenheiros da empresa, a vida útil estimada em anos do bem será de: 10 anos
• O valor de realização desse bem ao final será de R$ 28.000,00
Com base nessas informações o contador deverá informar hipoteticamente qual o valor da depreciação acumulada em 31 de dezembro de 2018, como segue:
NOTA: utilize do critério de arredondamento para chegar no resultado, desprezando portanto os centavos finais na resposta.
R$ 11.292,00
R$ 12.192,00
R$ 13.200,00
R$ 14.525,00
R$ 15.000,00
A Cia. A tem participação de 40% na Cia. B e exerce influência significativa nela. Em 2017, os seguintes fatos ocorreram na Cia. B:
· Receitas operacionais à vista: R$ 24.000;
· Receitas operacionais a prazo: R$ 4.000;
· Despesas operacionais à vista: R$ 8.000.
· Reconhecimento e pagamento de imposto sobre a renda e contribuição social: R$ 6.800;
· Declaração de dividendos: R$ 5.000.
Com base nas informações acima, assinale a opção que indica o lucro líquido da Cia. A, em 31/12/2017.
A Cia. Açúcar & Sal adquiriu produtos para serem utilizados no seu processo industrial. Os produtos foram adquiridos à vista pelo valor total de R$ 120.000,00. No valor pago pelos produtos estavam inclusos tributos recuperáveis de R$ 25.000,00 e tributos não recuperáveis de R$ 15.000,00. Na mesma data, a Cia. pagou frete e seguro no valor de R$ 8.000,00 para transporte dos produtos até a empresa. Na aquisição dos produtos, a Cia. Açúcar & Sal efetuou nas contas Caixa e Estoques os seguintes lançamentos:
Débito em Estoques e crédito em Caixa, ambos no valor de R$ 128.000,00.
Débito em Estoques e crédito em Caixa, ambos no valor de R$ 95.000,00.
Débito em Estoques no valor de R$ 95.000,00 e crédito em Caixa no valor de R$ 128.000,00.
Débito em Estoques no valor de R$ 80.000,00 e crédito em Caixa no valor de R$ 128.000,00.
Débito em Estoques no valor de R$ 103.000,00 e crédito em Caixa no valor de R$ 128.000,00.



