








Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Assinale a alternativa que indique a contabilização correta das reversões dos ajustes a valor presente dos ativos e passivos monetários qualificáveis de acordo com o Pronunciamento Técnico CPC 12 – Ajuste a Valor Presente de uma empresa de serviços, que normalmente efetua vendas à vista.
Receitas ou despesas operacionais
Outras receitas ou despesas operacionais
Receitas ou despesas financeiras
Despesas administrativas
Receitas comerciais
“Envolve todas as obrigações, dívidas e os deveres financeiros de uma empresa.”
“Correspondem uma entrada de bens ou direitos, decorrentes das vendas de mercadorias ou produtos e da prestação de serviços. Também pode ser derivada de juros, aluguéis, etc.”
“É composto pelas contas em que são registrados todos os desembolsos realizados pela empresa.”
Esses conceitos são respectivamente de:
passivo, investimento e despesas.
passivo, ativo e despesas.
passivo, receita e despesas.
despesas, ativo e passivo.
despesas, receita e passivo.
Assinale a alternativa que apresenta a operação que modifica a situação patrimonial de uma entidade.
Apuração da despesa de salários do período.
Aquisição de licenças por meio de resgates de aplicações financeiras de curtíssimo prazo.
Compra de imobilizado à vista.
Compra de mercadorias à vista.
Integralização de capital com reservas de lucros.
Considerando uma alíquota de ISS de 3%, o resultado bruto relativo a essa transação, nas demonstrações contábeis referentes ao terceiro trimestre de 2021, será, em R$:
negativo em R$ 48.000,00.
negativo em R$ 45.000,00.
positivo em R$ 52.000,00.
positivo em R$ 55.000,00.
zero.
Os elementos das demonstrações contábeis que se referem ao desempenho financeiro da entidade são:
aumento de caixa e ativo circulante.
aumentos dos ativos e passivos.
variações positivas entre ativos e passivos.
aumento dos ativos e patrimônio líquido.
receitas e despesas.
A variação patrimonial diminutiva pode ser reconhecida antes, no momento ou depois da liquidação da despesa orçamentária.
Certo
Errado
As Contas de Resultado aparecem durante o exercício social, encerrando-se no final de tal exercício. Não fazem parte do Balanço Patrimonial, mas é por meio delas que sabemos se a empresa apresentou lucro ou prejuízo em suas atividades. Assinale a alternativa que contemple os dois grupos das Contas de Resultado.
Contas Positivas e Contas Negativas.
Contas do Ativo e Contas do Passivo.
Contas de Despesas e Contas de Receitas.
Contas Patrimoniais e Contas de Resultado.
Entre as afirmativas sobre o Conceito de Receita, assinale a opção CORRETA:
Receitas correspondem à diminuição do patrimônio liquido e resultam da venda de produtos, bens ou serviços pela empresa.
São acréscimos brutos de passivos que são obtidos sem a ampliação das dívidas ou do capital da empresa. Receitas correspondem à estabilização do patrimônio liquido e resultam da venda de produtos, bens ou serviços pela empresa.
São acréscimos brutos de passivos que são obtidos sem a ampliação das dívidas ou do capital da empresa.
São acréscimos brutos de despesas que são obtidos sem a ampliação das dívidas ou do capital da empresa. Receitas correspondem a redução do patrimônio liquido e resultam da venda de produtos, bens ou serviços pela empresa.
São acréscimos brutos de ativos que são obtidos sem a ampliação das dívidas ou do capital da empresa. Receitas correspondem a acréscimos ao patrimônio liquido e resultam da venda de produtos, bens ou serviços pela empresa.
Segundo o Comitê de Pronunciamentos Contábeis – CPC 00 R2, ______________ são reduções nos ativos, ou aumentos nos passivos, que resultam em reduções no patrimônio líquido, exceto aqueles referentes a distribuições aos detentores de direitos sobre o patrimônio.
Assinale a alternativa que preenche corretamente a lacuna do trecho acima.
despesas
ativos
passivos
receitas
custos
A respeito da provisão contábil de despesas, é correto afirmar que:
A despesa correspondente ao valor da provisão jamais pode ser computada no resultado do exercício em que foi registrada.
A escrituração das provisões de despesas resulta da adoção do regime de caixa.
A provisão para o 13º salário deve ser contabilizada todo mês à razão de 1/12 avos do valor da remuneração a que os empregados fazem jus.
No lançamento da provisão mensal de uma despesa, credita-se uma conta de despesa e debita-se, em contrapartida, uma do passivo.
Quando do pagamento de um valor provisionado, credita-se a conta do passivo em que a provisão estava registrada, debitando-se, em contrapartida, a conta de onde saiu o dinheiro (caixa, por exemplo).
Determinada empresa realizou as seguintes transações:
• adquiriu mercadorias para revenda, com pagamento à vista, no ato da entrega, no valor de R$ 200.000,00. Nesse valor, estão incluídos os tributos não recuperáveis no valor de R$ 30.000,00;
• vendeu mercadorias, à vista, de 80% das mercadorias adquiridas por R$ 360.000,00, com entrega imediata. A transação teve a incidência dos tributos sobre a venda no valor de R$ 45.000,00;
• incorreu em despesas administrativas no valor de R$ 5.000,00 pagas no período; e
• sabendo-se que o seu estoque inicial era igual a zero.
Considerando as informações apresentadas, o resultado dessas transações gerou um lucro bruto no valor de
No início do mês de julho de 2018, os auditores internos de uma Sociedade Empresária verificaram as informações constantes nas demonstrações contábeis encerradas em 30.6.2018. Ao verificarem os controles do Setor Financeiro, receberam as seguintes informações para análise:
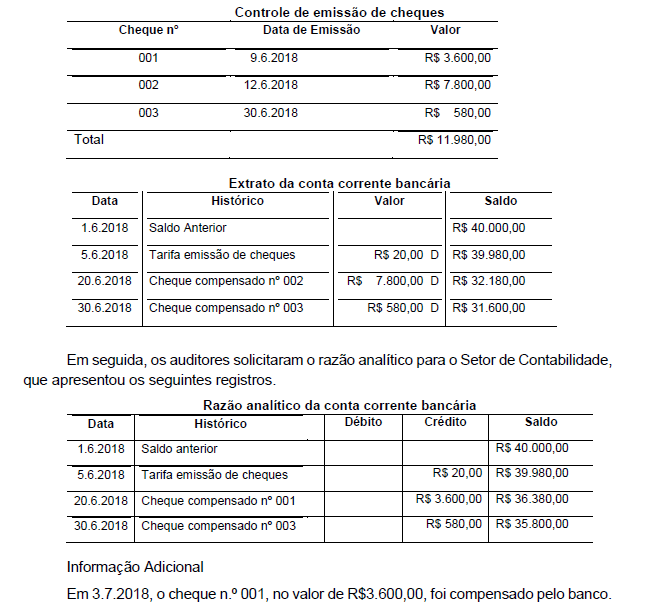
Considerando-se as informações apresentadas, os auditores devem indicar que o saldo contábil a ser apresentado no Razão Analítico da Conta Corrente Bancária em 30.6.2018 é de
Assinale a alternativa incorreta:
Quando a entidade não tem nenhuma obrigação, o Ativo é igual ao Patrimônio Líquido.
Quando o Ativo mais o Patrimônio Líquido é igual Passivo temos uma situação superavitária.
Ativo é igual ao Passivo mais o Patrimônio Líquido.
Quando não existe Capital Próprio o Ativo é igual ao passivo.
Uma sociedade empresária, no dia 01 de outubro de 2017, recebeu, antecipadamente, 05 (cinco) meses de aluguel, com valor mensal de R$ 600,00. Observando o regime contábil da competência, podemos afirmar que, no balanço de encerramento do exercício, elaborado em 31 de dezembro de 2017, em decorrência desses fatos, haverá:
Despesas do exercício seguinte no valor de R$ 600,00.
Despesas do exercício seguinte no valor de R$ 1.200,00.
Receitas do exercício seguinte no valor de R$ 1.800,00.
Despesas do exercício seguinte no valor de R$ 2.400,00.
Receitas do exercício seguinte no valor de R$ 1.200,00.
No caso de uma indústria que apresenta, em um determinado mês, uma receita operacional tributável já apurada de R$ 90.000,00, e que se encontra enquadrada na forma de tributação pela não cumulatividade, o valor de COFINS, em Reais, calculado sobre o montante da receita operacional tributável, ressaltando ainda que não há quaisquer benefícios ou mesmo alíquotas diferenciadas, será de
3.240,00.
4.185,00.
4.950,00.
6.840,00.
7.200,00.
“Receita são aumentos nos benefícios econômicos durante o período contábil, sob a forma da entrada de recursos ou do aumento de ativos ou diminuição de passivos, que resultam em aumentos do patrimônio líquido, e que não estejam relacionados com a contribuição dos detentores dos instrumentos patrimoniais” (CPC 00 – Estrutura Conceitual, p. 27). Considerando a definição apresentada, marque a opção que NÃO é oriunda de receita:
Aumento de caixa, gerado pela venda de mercadoria.
Aumento de caixa, gerado pela integralização de capital.
Direito a receber de curto prazo, gerado pela venda do imobilizado pelo seu valor contábil.
Aumento de patrimônio líquido, gerado pelo aumento na reserva legal.
Quanto ao reconhecimento da Despesa, assinale a alternativa correta:
As despesas são reconhecidas na demonstração do resultado com base em associação direta entre os custos incorridos e a auferição de itens específicos da despesa.
As despesas são reconhecidas na demonstração do resultado quando surgir um decréscimo, que possa ser medido em bases confiáveis, nos futuros benefícios econômicos referentes a um decréscimo em um passivo ou aumento em um ativo.
Uma despesa é reconhecida imediatamente na demonstração do resultado quando a despesa não produzir benefícios econômicos futuros ou quando os benefícios econômicos futuros não se qualificam, ou deixam de se qualificar, para reconhecimento no balanço como ativo.
Uma despesa é também reconhecida na demonstração do resultado naqueles casos em que se incorre em um passivo sem o reconhecimento de um ativo quando, por exemplo, surgir um ativo decorrente de uma garantia de produto.
A amortização das despesas diferidas é feita, geralmente, com base em estimativa confiável de, no máximo, dez anos. As despesas de organização, por exemplo, são normalmente amortizadas em até dez anos, não obstante elas beneficiarem toda a vida da empresa.
Corresponde a aumentos na situação patrimonial líquida da entidade não oriundos de contribuições dos proprietários. O texto, segundo as normas contábeis básicas, trata de:
Receitas.
Capital circulante líquido.
Despesas.
Investimentos.
Origens e aplicações de recursos.



