




Questões de Concurso sobre Resultado


Disciplina 1
Assunto 4
Banca
Instituição
Cargo
Ano
Carreira
Área de formação
Escolaridade
Dificuldade
 
Comentários:
Professores
Alunos
Meus Comentários
Vídeo
 
Minhas questões:
Resolvidas
Não resolvidas
Certas
Erradas
 
Tipo de questão:
Certo e errado
Múltipla escolha
Incluir questões:
Anuladas
Desatualizadas
 
Questões:
Todas as questões
 
Filtro simplificado
 
Questões
Todas as questões
 
805 questões encontradas
Questões por página
20
Mais recentes
 
Considerando-se o quociente de retorno sobre o patrimônio líquido, é correto afirmar que o aumento ou a diminuição do ativo, isoladamente, não provoque alterações no quociente.

C
Certo

E
Errado
A existência de saldo credor na conta Caixa compatibiliza-se com a hipótese de

A
se terem efetuado mais pagamentos que recebimentos.

B
que o responsável pela conta Caixa tenha retirado dinheiro para utilização própria.

C
que o responsável pelo fundo fixo não tenha prestado contas.

D
não se estarem registrando os pagamentos.

E
estar havendo omissão de receita.

A apuração dos resultados econômico e financeiro de uma organização é obtida, respectivamente, por:


A

caixa e lucro.


B

lucro e dividendos.


C

dividendos e aplicações.


D

aplicações e caixa.


E

lucro e caixa.

A empresa Manequim Challenger S.A. fez uma aplicação financeira em 30/11/2016, adquirindo um título no mercado financeiro no valor de R$ 5.000,00, que remunera à taxa de 10% ao mês. Este título, conforme orientação da controladoria da empresa, foi classificado na data da aquisição como “mantido até o vencimento” e o seu valor de mercado 30 dias após a sua aquisição era R$ 5.450,00. De acordo com estas informações, em 30/12/2016, a empresa reconheceu

A
receita financeira no valor de R$ 500,00.

B
receita financeira no valor de R$ 450,00.

C
receita financeira no valor de R$ 500,00 e ajustes de avaliação patrimonial, no patrimônio líquido, no valor de R$ 50,00 (saldo devedor).

D
receita financeira no valor de R$ 450,00 e ajustes de avaliação patrimonial, no patrimônio líquido, no valor de R$ 50,00 (saldo credor).

E
no patrimônio líquido, em ajustes de avaliação patrimonial, o valor de R$ 500,00.
Os índices que apresentam a saúde financeira da empresa no longo prazo e a participação do capital de terceiros sobre os recursos totais, respectivamente, são:

A
Índice de Liquidez Imediata e Índice de Imobilização do Patrimônio Líquido.

B
Índice de Liquidez Corrente e Índice de Composição do Endividamento.

C
Índice de Liquidez Geral e Índice de Endividamento Geral.

D
Índice de Liquidez Seca e Índice de Imobilização dos Recursos não Correntes.

E
Índice de Liquidez Financeira e Índice de Margem Operacional.
O lucro auferido pela empresa corresponde a

A
R$ 29.300,00

B
R$ 45.400,00

C
R$ 33.900,00

D
R$ 31.500,00

E
R$ 27.000,00
Em 1/7/2017 uma empresa realizou uma venda a prazo, para um cliente no exterior, no valor total de US$ 200.000,00. Sabendo que a taxa de câmbio em 1/7/2017 era R$ 3,20/US$, em 31/7/2017 era R$ 3,00/US$ e a taxa de câmbio média do mês de julho de 2017 foi R$ 3,10/US$, a empresa reconheceu no resultado do mês de julho de 2017 Receita de vendas de

A
R$ 600.000,00, apenas.

B
R$ 640.000,00, apenas.

C
R$ 620.000,00 e despesa financeira de R$ 20.000

D
R$ 640.000,00 e despesa financeira de R$ 40.000,00

E
R$ 620.000,00, apenas.

A empresa Flores Verdes S.A. publicou os Balanços Patrimoniais em 31/12/2015 e 31/12/2016, e a Demonstração do Resultado para o ano 2016, os quais são apresentados abaixo.
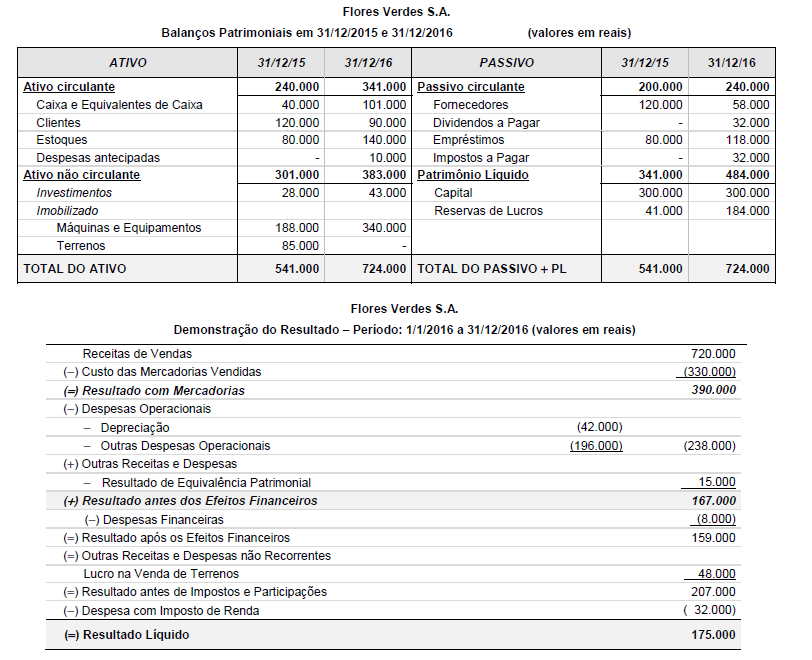
Imagem associada para resolução da questão

Durante o ano de 2016 a empresa não liquidou os empréstimos e não pagou as despesas financeiras incorridas. O valor em reais correspondente ao Caixa das Atividades Operacionais é


A
210.000,00

B
162.000,00

C
92.000,00

D
140.000,00

E
132.000,00

Analise as afirmativas a seguir, marque V para as verdadeiras e F para as falsas.


( ) Rendimentos de aplicações financeiras são registrados como parte do lucro operacional.

( ) Receitas com venda de ativos do imobilizado de empresa comercial compõem o resultado não operacional.

( ) Deságio na venda de ações são contabilizadas como lucro operacional.

( ) Juros ativos são receitas financeiras que afetam o lucro.


A sequência está correta em


A

F, F, F, V.


B

F, V, V, F.


C

V, V, F, V.


D

V, F, V, F.

Observe as assertivas a seguir:


I. Despesa tributária (receita tributária) é o valor total incluído na determinação do lucro ou prejuízo para o período relacionado com o tributo sobre o lucro corrente ou diferido.

II. Tributo corrente é o valor do tributo devido (recuperável) sobre o lucro tributável (prejuízo fiscal) do período.

III. Passivo fiscal diferido é o valor do tributo sobre o lucro devido em período futuro relacionado às diferenças temporárias tributáveis.

IV. Resultado contábil é o lucro ou prejuízo para um período depois da dedução dos tributos sobre o lucro.


Estão corretas:


A

apenas II e IV.


B

apenas II, III e IV.


C

apenas I, III e IV.


D

I, II, III e IV.


E

apenas I, II e III.

O contador verificou os seguintes dados de pagamento numa companhia industrial:


  1. juros passivos: $ 2.700,00;
  2. IOF: $ 340,00; e,
  3. variações cambiais passivas: $ 1.120,00.


Essas despesas devem estar classificadas como:


A

Despesas correntes.


B

Custos operacionais.


C

Despesas pré-operacionais.


D

Remuneração aos capitais de terceiros.

Uma sociedade empresária apresentou aumento em seu índice de retorno sobre ativo.

Assinale a opção que indica um possível motivo para esse aumento.


A
Venda de ações em tesouraria por um valor acima do custo.

B
Compra de estoque a prazo.

C
Compra de equipamento à vista.

D
Contração de um empréstimo bancário.

E
Venda de um produto por valor acima do custo, cujo pagamento havia sido feito antecipadamente.

A Cia Alfa adquiriu material de escritório a prazo, no mês de março, o qual será consumido no mês de maio e cujo pagamento se dará no mês de outubro. Considerando os regimes de caixa e de competência, quando se dará o reconhecimento da despesa, respectivamente:


A

outubro e março


B

outubro e maio.


C

maio e outubro.


D

maio e março.


E

março e maio.

Uma companhia comercial adquiriu, à vista, mercadorias para revenda no valor de R$ 600.000,00. Posteriormente, vendeu 60% desse mesmo lote por R$ 500.000,00. Sabendo-se que sobre ambas as operações incidiu o Imposto sobre Circulação de Mercadorias e Serviços à alíquota de 18%, e que sobre a venda incidiram o PIS (Contribuição para o Programa de Integração Social) e a COFINS (Contribuição para o Financiamento da Seguridade Social) na sistemática cumulativa, às alíquotas de 0,65% e 3%, respectivamente, o lucro bruto auferido pela companhia nessa operação correspondeu a

A
menos R$ 95.480,00 (prejuízo).

B
R$ 96.550,00.

C
R$ 114.750,00.

D
R$ 128.500,00.

E
R$ 204.800,00.
A empresa Verde & Branco antecipou o pagamento de mercadorias a serem entregues, pelo fornecedor Gama, em 5 meses. No momento do pagamento ao seu fornecedor, a empresa

A
debitou o caixa e creditou passivo circulante.

B
creditou o caixa e debitou ativo circulante.

C
creditou o caixa e creditou estoques.

D
creditou o caixa e debitou passivo não circulante

E
debitou o caixa e creditou ativo não circulante.
Quando dividimos as disponibilidades pelo passivo circulante, temos o:

A
Índice de Liquidez Imediata.

B
Índice de Liquidez Corrente.

C
Índice de Liquidez Geral.

D
Índice de Liquidez Seca.
Ainda com base na análise dos dados da tabela 3A1AAA, conclui-se que

A
o lucro bruto foi de R$ 160.000.

B
o lucro operacional foi de R$ 150.000.

C
o valor total da despesa operacional foi de R$ 270.000.

D
o lucro obtido antes da declaração do imposto de renda foi de R$ 44.000.

E
o lucro líquido do exercício foi de R$ 33.000.

Considere as seguintes receitas e despesas da Cia Vale das Araras, referentes ao mês de dezembro de 2013:

I. Receita de dezembro/2013, recebida em janeiro/2014: R$ 60,00.

II. Receita de janeiro/2014, recebida em dezembro/2013: R$ 120,00.

III. Despesa de dezembro/2013, paga em janeiro/2014: R$ 92,00.

IV. Despesa de janeiro/2014, paga em dezembro/2013: R$ 104,00.

V. Despesa de dezembro/2013, paga em dezembro/2013: R$ 100,00.

VI. Receita de dezembro/2013, recebida em dezembro/2013: R$ 108,00.

Com base nas informações acima, o resultado referente ao mês de dezembro de 2013, de acordo com o regime de competência da Cia Vale das Araras, foi


A
prejuízo de R$ 8,00.

B
lucro de R$ 24,00.

C
prejuízo de R$ 24,00.

D
lucro de R$ 76,00.

E
lucro de R$ 16,00.

A empresa Exemplo S.A. adquiriu uma nova sociedade em 20/1/20x1 e preparou informações financeiras pro forma do exercício social de 20x0. A referida aquisição se enquadra no escopo do Comitê de Pronunciamentos Contábeis (CPC) 15, e foi apurada uma mais-valia das máquinas e equipamentos da sociedade adquirida.

Nessa situação, para o exercício social de 20x0, as informações financeiras pro forma da referida mais-valia



A
causaram redução do patrimônio líquido.

B
provocaram aumento do patrimônio líquido.

C
acarretaram redução do lucro líquido.

D
provocaram aumento do lucro líquido.

E
não tiveram efeito sobre o lucro líquido.
 
Ir para a página:
OK
 
Gerar simulado
