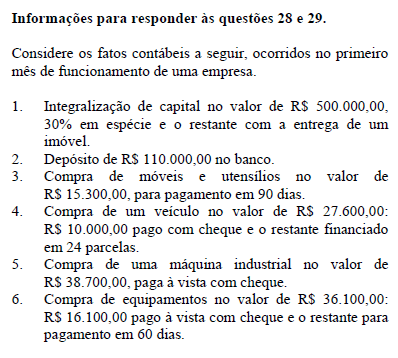
Considerando as informações apresentadas, acerca da
classificação do fato contábil e da fórmula de lançamento
utilizada, é correto afirmar que o fato contábil no
A
1 representa um fato permutativo.
B
2 registra-se por um lançamento de 2a fórmula.
C
3 equivale a um fato modificativo aumentativo.
D
5 corresponde a um fato permutativo, pois aumentou
um ativo e diminuiu um passivo.
E
6 consiste em um fato permutativo, efetuado por um
lançamento de 2a fórmula.