







Seu próximo nível começa aqui
Seu desenvolvimento não pode ter limites. Garanta sua Assinatura Ilimitada e libere uma preparação completa com os melhores professores do Brasil.

ATENÇÃO! Dados para resolução das questões de números 26 a 35.
Os dados a seguir se referem à previsão e execução orçamentária do Município de Bom Jesus, e expõem números relativos ao exercício financeiro de 2022:
Lei Orçamentária Anual aprovada em Dezembro/2021:
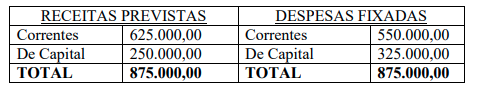
Durante a execução orçamentária, em 2022, foram verificados os seguintes fatos e transações:
Receitas Orçamentárias:
Transferências de Capital..................................................... 107.000,00
Contribuição de Custeio da Iluminação Pública .................... 28.000,00
Imposto sobre Serviços de Qualquer Natureza ...................... 61.000,00
Aluguéis................................................................................. 38.000,00
Amortização de Empréstimos Concedidos............................ 35.000,00
Receita de Serviços................................................................ 25.000,00
Taxa de Fiscalização de Estabelecimentos ............................ 12.000,00
Imposto sobre Transmissão de Imóveis “Inter vivos” ........... 21.000,00
Imposto de Renda Retido na Fonte dos servidores................ 39.000,00
Cota-parte do ICMS............................................................... 54.000,00
Operações de Crédito ............................................................. 42.000,00
Transferências do Fundo de Part. dos Municípios............... 172.000,00
Multas Administrativas.......................................................... 16.000,00
Dívida Ativa Tributária – Contr. de Melhoria ....................... 37.000,00
Imposto Predial Territorial Urbano........................................ 89.000,00
Alienação de Bens.................................................................. 35.000,00
Remuneração de Disponibilidades......................................... 12.000,00
Despesas Orçamentárias:
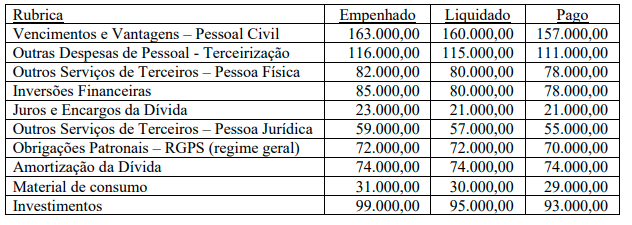
Informações Adicionais:
I. Considere que todas as receitas orçamentárias foram arrecadadas no exercício de 2022.
II. Considere o momento da liquidação como tendo sido a ocorrência do fato gerador patrimonial das despesas orçamentárias.
III. A despesa com pessoal é relativa à manutenção das atividades governamentais.
IV. Em 2022, houve pagamento de Restos a Pagar processados inscritos em 2020, no valor de R$ 22.000,00, relativos a contratos de obras públicas.
V. Depreciação do Ativo Imobilizado incorrida no exercício de 2022: R$ 13.000,00.
VI. Houve depósitos de Cauções recebidos no exercício no valor de 16.000,00, dos quais metade foram devolvidos no dentro do exercício financeiro.
VII. Em dezembro/2022, o Município efetuou consignações em folha de pagamento, no valor de R$ 8.000,00, a serem recolhidas em 2023.
VIII. Em 2022, o Município recebeu um veículo em doação do governo estadual, no valor de R$ 25.000,00.
O Superávit Orçamentário Corrente evidenciado no Balanço Orçamentário em 2022 correspondeu a: