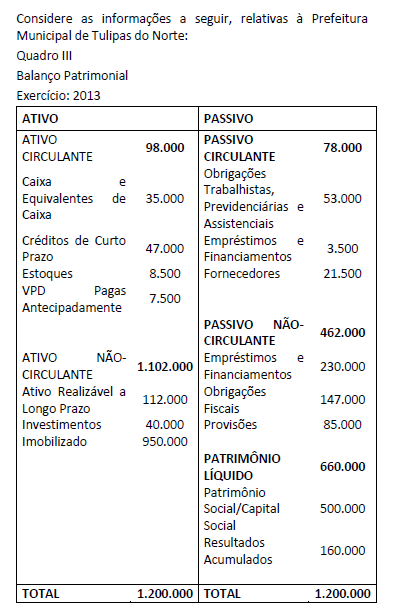
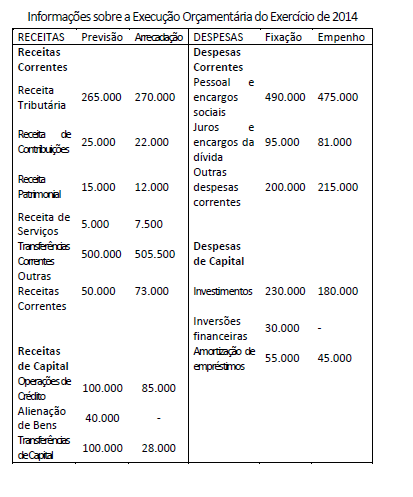
De acordo com o Manual de Contabilidade Aplicada ao Setor Público, Parte IV – Plano de Contas Aplicado ao Setor Público, as variações patrimoniais são transações que promovem alterações nos elementos patrimoniais da entidade do setor público, mesmo em caráter compensatório, afetando, ou não, o seu resultado. O item que apresenta apenas variações patrimoniais quantitativas é:
A
amortização de operações de crédito e despesa com serviços de terceiros;
B
aquisição de móveis e utensílios e pagamento de restos a pagar;
C
arrecadação de receita de dívida ativa e pagamento de restos a pagar;
D
arrecadação de receitas tributárias e despesas com pessoal;
E
recebimento de depósitos em garantia e pagamento de juros e encargos.