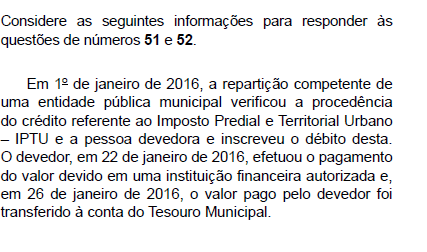
De acordo com as determinações do Manual de Contabilidade
Aplicada ao Setor Público, o crédito referente ao
Imposto Predial e Territorial Urbano – IPTU classifica-se,
quanto à origem, em Receitas
A
Tributárias, sendo que em 1o de janeiro de 2016
ocorreu a previsão da receita orçamentária.
B
Tributárias, sendo que em 1o
de janeiro de 2016
ocorreu o lançamento da receita orçamentária.
C
Correntes, sendo que em 22 de janeiro de 2016
ocorreu a arrecadação da receita orçamentária.
D
com Impostos, sendo que em 22 de janeiro de 2016
ocorreu o recolhimento da receita orçamentária.
E
com Impostos, sendo que em 26 de janeiro de 2016
ocorreu o recolhimento da receita orçamentária.