







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
A demonstração dos fluxos de caixa substitui o balanço financeiro, pois ambas são demonstrações que evidenciam a movimentação de caixa e equivalentes de caixa do exercício sob a mesma estrutura.
Certo
Errado
Os adiantamentos em caixa e os empréstimos concedidos a terceiros por uma instituição não financeira devem ser classificados na demonstração dos fluxos de caixa da referida instituição como fluxos de caixa decorrentes das atividades de investimentos.
Certo
Errado
Caso 3
Para responder às questões 77 a 79, considere as seguintes movimentações financeiras (ingressos e desembolsos) ocorridas no decorrer de um exercício financeiro em um município:
1. Ingresso referente à arrecadação do imposto sobre serviços de qualquer natureza, no valor de R$ 50.000.
2. Desembolso referente ao pagamento de vencimentos e vantagens dos servidores públicos ativos, no valor de R$ 85.000.
3. Desembolso referente ao pagamento de juros e encargos de operação de crédito contraída em exercício anterior, no valor de R$ 45.000.
4. Desembolso referente ao pagamento para a aquisição de veículos destinados à frota da secretaria de saúde, no valor de R$ 55.000.
5. Ingresso referente à arrecadação de operação de crédito junto à instituição financeira, no valor de R$ 60.000.
6. Desembolso referente ao pagamento da amortização (principal) de dívida fundada contraída em exercício anterior, no valor de R$ 30.000.
7. Ingresso referente à arrecadação da alienação de bens imóveis, no valor de R$ 65.000.
A respeito do impacto das movimentações na demonstração dos fluxos de caixa, é correto afirmar que as movimentações:
1 e 6 fazem parte, respectivamente, do fluxo de caixa das atividades operacionais e de financiamento.
2 e 7 fazem parte, respectivamente, do fluxo de caixa das atividades operacionais e de financiamento.
3 e 4 fazem parte do fluxo de caixa das atividades operacionais.
3 e 5 fazem parte, respectivamente, do fluxo de caixa das atividades de financiamento e de investimento.
5 e 6 fazem parte do fluxo de caixa das atividades de investimentos.
Caso 3
Para responder às questões 77 a 79, considere as seguintes movimentações financeiras (ingressos e desembolsos) ocorridas no decorrer de um exercício financeiro em um município:
1. Ingresso referente à arrecadação do imposto sobre serviços de qualquer natureza, no valor de R$ 50.000.
2. Desembolso referente ao pagamento de vencimentos e vantagens dos servidores públicos ativos, no valor de R$ 85.000.
3. Desembolso referente ao pagamento de juros e encargos de operação de crédito contraída em exercício anterior, no valor de R$ 45.000.
4. Desembolso referente ao pagamento para a aquisição de veículos destinados à frota da secretaria de saúde, no valor de R$ 55.000.
5. Ingresso referente à arrecadação de operação de crédito junto à instituição financeira, no valor de R$ 60.000.
6. Desembolso referente ao pagamento da amortização (principal) de dívida fundada contraída em exercício anterior, no valor de R$ 30.000.
7. Ingresso referente à arrecadação da alienação de bens imóveis, no valor de R$ 65.000.
Considerando apenas as movimentações financeiras apresentadas, na demonstração dos fluxos de caixa, o valor dos ingressos, referentes ao fluxo de caixa das atividades de investimento, foi de:
R$ 10.000.
R$ 55.000.
R$ 60.000.
R$ 65.000.
R$ 125.000.
Segundo as Normas Brasileiras de Contabilidade que tratam da demonstração dos fluxos de caixa, os empréstimos bancários são geralmente considerados como
atividades de financiamento.
atividades de investimento.
atividades operacionais.
equivalentes de caixa.
instrumentos financeiros.
A demonstração dos fluxos de caixa deve ser elaborada pelo método direto.
Certo
Errado
Nas entidades do setor público, a Demonstração dos Fluxos de Caixa (DFC) apresenta as entradas e saídas de caixa, classificando-as em atividades operacionais, de investimento e de financiamento. Nesse sentido, assinale a alternativa que apresenta um exemplo de fluxo de caixa proveniente de atividades de financiamento.
Recebimento de caixa decorrente da emissão de debêntures.
Recebimento de caixa decorrente de operações descontinuadas.
Recebimento de caixa por amortização de empréstimos concedidos a terceiros.
Recebimento de caixa por contratos futuros, a termo, de opção e swap.
Recebimento de caixa de contratos mantidos para negociação imediata ou disponíveis para venda.
A Demonstração dos Fluxos de Caixa (DFC) é uma das demonstrações contábeis divulgadas periodicamente pelas entidades do setor público, evidenciando as entradas e saídas de caixa daquelas entidades. Para as entidades do setor público, a DFC, conforme o MCASP:
deve ser elaborada pelo método indireto.
deve ser elaborada pelo método direto.
deve ser elaborada mensalmente.
é de apresentação facultativa para as empresas públicas estatais não dependentes.
é de apresentação obrigatória apenas para as entidades da administração direta.
A Demonstração dos Fluxos de Caixa permite aos usuários avaliar como a entidade do setor público obteve recursos para financiar suas atividades e a maneira como os recursos de caixa foram utilizados. Na Demonstração dos Fluxos de caixa, as entradas e saídas de recursos que resultam em mudanças no tamanho e na composição do capital próprio e no endividamento da entidade, são classificadas como atividades de:
Desenvolvimento.
Condicionamento.
Investimento.
Financiamento.
Suprimento.
Na demonstração dos fluxos de caixa, as receitas e as despesas serão classificadas em recursos vinculados e não vinculados, respectivamente.
Certo
Errado
Determinada empresa comercial efetuou as seguintes operações no último exercício financeiro:
• Pagamento de contratos mantidos para negociação imediata: R$ 182.400,00;
• Compra de mercadorias para revenda à vista: R$ 205.600,00;
• Amortização de empréstimos obtidos: R$ 39.000,00;
• Aquisição de notebooks para trabalho remoto: R$ 154.000,00, com pagamento à vista de 50%;
• Venda de máquinas e equipamentos integrantes do imobilizado à vista: R$ 117.000,00;
• Venda de mercadorias: R$ 600.000,00, com recebimento à vista de R$ 500.000,00 e do restante no próximo exercício. O imposto incidente sobre a venda de mercadorias no valor de R$ 85.000,00 foi pago integralmente no período;
• Obtenção de empréstimo de longo prazo: R$ 120.000,00.
Considerando exclusivamente as operações supracitadas, na demonstração dos fluxos de caixa do período, elaborada pelo método direto, o valor correspondente ao fluxo de caixa das atividades operacionais foi de
R$ 73.000,00.
R$ 88.000,00.
R$ 97.400,00.
R$ 112.000,00.
R$ 27.000,00.
Com base no Manual de Contabilidade Aplicada ao Setor Público (MCASP), os fluxos de caixa devem ser classificados como provenientes de Atividades Operacionais, Atividades de Investimento ou Atividades de Financiamento.
Considere os seguintes fatos ocorridos em um município durante o exercício de 2024:
I. Recebimento em caixa de R$ 450.000,00 referente à arrecadação de ISSQN.
II. Pagamento em caixa de R$ 180.000,00 a fornecedores pela aquisição de serviços de manutenção de prédios públicos.
III. Pagamento em caixa de R$ 350.000,00 pela aquisição de um veículo utilitário novo, destinado à frota municipal.
IV. Recebimento em caixa de R$ 500.000,00 referente a operação de crédito obtida junto ao Banco do Brasil.
V. Pagamento de R$ 220.000,00 referente à amortização de empréstimo contratado em exercícios anteriores.
VI. Pagamento em caixa de R$ 260.000,00 referente a despesas de pessoal, regularmente empenhadas e liquidadas no exercício.
Com base nesses eventos, assinale a alternativa que apresenta corretamente o valor do Fluxo Líquido de Caixa das Atividades Operacionais:
R$ 10.000 superavitário.
R$ 260.000 deficitário.
R$ 150.000 superavitário.
R$ 310.000 superavitário.
R$ 10.000 deficitário.
A demonstração dos fluxos de caixa (DFC) é facultativa para as entidades públicas, desde que estas apresentem o balanço financeiro e o orçamentário.
Certo
Errado
A divulgação dos fluxos de caixa decorrentes das atividades de financiamento é importante para a previsão de exigências de fluxos futuros por parte dos provedores de capital.
É exemplo de fluxo de caixa relacionado às atividades de financiamento:
pagamentos em caixa por arrendatário, para redução do passivo relativo a arrendamento mercantil financeiro.
recebimentos de caixa por liquidação de amortização de empréstimos concedidos a terceiros.
pagamentos em caixa para aquisição de ativo imobilizado, intangível e outros ativos de longo prazo.
recebimentos de caixa de sinistros e outros benefícios da apólice.
pagamentos para aquisição de instrumentos patrimoniais.
Em 31/12/2024, o Município Gama apresentou as seguintes informações:
• Receita tributária arrecada: R$ 5.000.000
• Alienação de bens móveis: R$ 100.000
• Despesas pagas com folha de pessoal: R$ 2.500.000
• Amortização de operações de crédito: R$ 200.000
• Despesas pagas com juros passivos: R$ 100.000
• Empréstimos obtidos: R$ 1.000.000
• Despesas pagas com fornecedores: R$ 500.000
Com base nas informações apresentadas, é correto afirmar que o valor com o fluxo líquido de caixa da atividade operacional foi
R$ 2.000.000.
R$ 1.900.000.
R$ 1.700.000.
R$ 2.200.000.
R$ 1.800.000.
O fluxo de caixa líquido das atividades operacionais do ente, em R$, foi igual a:
1. 191.590
1.235.360
2.102.240
2.293.830
2.302.240
Em 2024, um Estado brasileiro recebeu do Governo Federal um empréstimo de longo prazo no valor total de R$ 500.000,00.
Assinale a opção que indica a classificação da saída e do recebimento de caixa pelo Governo Federal e Estadual, respectivamente, na Demonstração dos Fluxos de Caixa.
Atividade de investimento e operacional.
Atividade de investimento e de financiamento.
Atividade de financiamento e operacional.
Atividade de financiamento e investimento.
Atividade operacional e de financiamento.
Considere que a empresa pública federal CODERN apresentou as seguintes movimentações em 2024:
• recebimento de clientes: R$ 550.000;
• recebimentos de juros sobre empréstimos concedidos: R$ 33.000;
• aquisição de equipamentos: R$ 180.000;
• pagamento a fornecedores: R$ 350.000;
• pagamento de principal de empréstimos: R$ 170.000;
• recebimento do principal de empréstimos bancários concedidos: R$ 100.000;
• pagamentos de imposto: 25.000;
• recebimentos de caixa resultantes da venda de ativo imobilizado: R$ 75.000;
• pagamento de juros de empréstimos: R$ 13.000;
• pagamentos de salários a empregados: R$ 220.000;
• caixa recebido pela emissão de debêntures: R$ 950.000.
Nesse contexto, a empresa adota a classificação principal para reconhecimento dos seus pagamentos e recebimentos. Assim, o contador da CODERN identificou o seguinte impacto das transações na Demonstração do Fluxo de Caixa (DFC) da empresa, em 2024:
Atividade Operacional: Consumo de caixa R$ 45.000.
Atividade Operacional: Consumo de caixa R$ 25.000.
Atividade de Investimento: Consumo de caixa R$ 80.000.
Atividade de Investimento: Consumo de caixa R$ 47.000.
Atividade de Financiamento: Geração de caixa R$ 767.000.
A Superintendência de Contabilidade de determinado ente público forneceu as seguintes informações, em R$, relativas ao último exercício financeiro:
• Alienação de bens: | 97.920,00 |
• Aquisição de ativo não circulante: | 131.040,00 |
• Concessão de empréstimos: | 14.400,00 |
• Juros e encargos da dívida: | 27.360,00 |
• Operações de crédito: | 180.000,00 |
• Pessoal e demais despesas: | 1.322.640,00 |
• Outras receitas originárias: | 798.800,00 |
• Refinanciamento da dívida: | 72.000,00 |
• Remuneração das disponibilidades: | 108.000,00 |
• Transferências concedidas: | 57.400,00 |
• Transferências recebidas: | 526.400,00 |
Considerando as informações apresentadas, o fluxo de caixa líquido das atividades operacionais dessa entidade corresponde, em R$, ao seguinte valor:
83.200,00.
53.160,00.
25.800,00.
15.640,00.
12.960,00.
Um ente federativo, ao final do exercício financeiro de 2024, apresentou os seguintes dados:
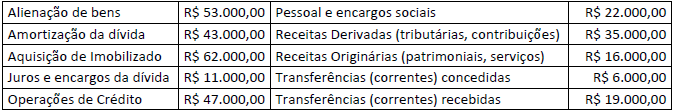
Com base nos dados fornecidos, o Fluxo de Caixa, gerado pelas Atividades Operacionais referente ao exercício financeiro de 2024, evidenciará o valor de:
R$ 19.000,00.
R$ 25.000,00.
R$ 31.000,00.
R$ 56.000,00.



