








Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Em relação à demonstração do fluxo de caixa, avaliar se as afirmativas são certas (C) ou erradas (E) e assinalar a sequência correspondente.
( ) Demonstra as receitas e despesas no momento em que ocorreram, no momento do fato que as gerou.
( ) Separa as atividades em operacionais, de investimentos e de financiamentos.
( ) Demonstra as entradas e saídas de dinheiro da empresa.
C - C - E.
E - E - C.
C - E - E.
E - C - C.
Em 2025, um posto de saúde do setor público ampliou as suas instalações, construindo novas salas para atendimento, de modo a prestar melhores serviços à população.
Para a construção das novas salas, a entidade desembolsou, no ano, R$ 60.000,00 com a compra de material, usado integralmente na construção, e R$ 40.000,00 com os honorários da equipe de obras.
Na Demonstração dos Fluxos de Caixa, a entidade reconheceu o seguinte consumo de caixa:
R$ 100.000,00 pela atividade operacional.
R$ 100.000,00 pela atividade de investimento.
R$ 100.000,0 pela atividade de financiamento.
R$ 60.000,00 pela atividade de investimento e R$ 40.000,00 pela atividade operacional.
R$ 60.000,00 pela atividade de financiamento e R$ 40.000,00 pela atividade operacional.
Na elaboração da demonstração dos fluxos de caixa da Prefeitura Municipal de Delta pelo método indireto, foram apurados, ao final do exercício, os seguintes saldos:
1. Superávit patrimonial do período: R$ 180.000,00.
2. Depreciação do exercício: R$ 25.000,00.
3. Ganho na alienação de veículo: R$ 6.000,00.
4. Redução de estoques: R$ 12.000,00.
5. Aumento de créditos a receber: R$ 20.000,00.
Com base nessas informações, assinale a alternativa que apresenta o valor do fluxo líquido de caixa das atividades operacionais.
R$ 191.000,00.
R$ 197.000,00.
R$ 204.000,00.
R$ 211.000,00.
Em 2025, uma entidade do setor público recebeu R$980.000 decorrentes de impostos.
Em sua Demonstração dos Fluxos de Caixa, o recebimento é reconhecido como
Resultado Ajustado.
Equivalentes de Caixa.
Atividade Operacional.
Atividade de Investimento.
Atividade de Financiamento.
Em relação à demonstração dos fluxos de caixa, assinale a alternativa correta:
A demonstração dos fluxos de caixa evidencia exclusivamente o resultado patrimonial do período.
A demonstração dos fluxos de caixa apresenta apenas as mutações ocorridas no patrimônio líquido.
A demonstração dos fluxos de caixa exclui os movimentos entre itens que constituem caixa ou equivalentes de caixa.
A demonstração dos fluxos de caixa inclui, como regra, as transações de investimento e de financiamento que não envolvam o uso de caixa ou equivalentes de caixa.
A demonstração dos fluxos de caixa tem por finalidade principal classificar receitas e despesas segundo sua natureza orçamentária.
Um ente público apresentou os seguintes dados, retirados da sua Demonstração do Fluxo de Caixa relativa a 31.12.2025:

Considerando essas informações, é correto afirmar que o Fluxo de Caixa Líquido das Atividades Operacionais totalizou, em R$:
28.229.780,00.
23.589.780,00.
18.949.780,00.
10.800.000,00.
1.640.000,00.
Considere as seguintes informações, apresentadas por uma entidade pública, com relação às variações contábeis apuradas pela entidade para o período de doze meses, iniciado em 1.º de janeiro e finalizado em 31 de dezembro de 2025:
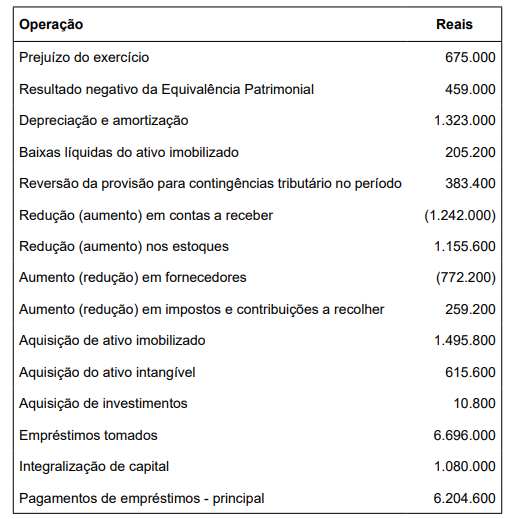
Adicionalmente, a entidade apresentou, no início e no final do período, as seguintes informações de caixa e equivalentes de caixa:
Caixa e equivalentes de caixa:
• no início do período: R$ 845.100,00
• no final do período: R$ 623.700,00
Com base nos dados expostos, assinale a alternativa que apresenta o valor, em reais, do caixa líquido obtido das atividades operacionais da entidade, considerando um fluxo de caixa pelo método indireto.
329.400
387.800
396.400
404.600
434.500
Analise os eventos a seguir, relativos ao último exercício financeiro de uma entidade pública:
• Aprovação da lei orçamentária anual, com previsão de receita e fixação de despesa no valor de R$ 756.000,00.
• Ingresso de depósitos de terceiros referentes à caução: R$ 54.000,00.
• Recebimento de doação (equipamentos) para uso nas atividades cotidianas: R$ 216.000,00.
• Operação de crédito realizada, após aprovação do legislativo, para pagamento em 120 meses, no valor de R$ 432.000,00.
• Compra de motoniveladora, com recebimento imediato do bem, com pagamento à vista de 40% e o restante inscrito em restos a pagar, no valor de R$ 378.000,00.
• Pagamento de folha de pessoal civil e encargos: R$ 108.000,00.
Considerando exclusivamente as informações apresentadas e a estrutura da demonstração dos fluxos de caixa, é correto afirmar que, no período, houve uma geração líquida de caixa e equivalentes de caixa igual a R$
172.800,00.
486.000,00.
270.000,00.
378.000,00.
226.800,00.
Caso o ingresso financeiro proveniente da alienação do veículo fosse classificado entre os fluxos operacionais, a demonstração dos fluxos de caixa continuaria a representar adequadamente a natureza dos fluxos financeiros da operação, pois o saldo final de caixa permaneceria inalterado.
Certo
Errado
Uma autarquia elaborou sua demonstração dos fluxos de caixa pelo método indireto, tendo registrado os seguintes dados do período: resultado patrimonial do exercício no valor de R$ 420.000; depreciação no valor de R$ 160.000; aumento de contas a receber no valor de R$ 90.000; redução de estoques no valor de R$ 40.000; aumento de fornecedores no valor de R$ 55.000; aquisição de imobilizado à vista no valor de R$ 300.000; recebimento de doação em caixa no valor de R$ 120.000; contratação de operação de crédito com entrada de caixa no valor de R$ 500.000.
Na situação hipotética precedente, o fluxo de caixa líquido das atividades operacionais da autarquia é, em reais, igual a
545.000.
485.000.
−685.000.
685.000.
585.000.
Em decorrência de uma pane no sistema que gera as demonstrações contábeis a partir dos registros de transações e saldos apurados, a equipe de contabilidade de um ente público precisou elaborar as demonstrações manualmente, em planilhas eletrônicas.
Ao se deparar com saldos relativos a (i) recebimentos de caixa decorrentes de impostos, taxas, contribuições e multas; (ii) recebimentos de caixa de sinistros e outros benefícios da apólice; e (iii) recebimentos ou pagamentos em caixa decorrentes da solução de litígios, a equipe de contabilidade deve considerar que se trata de:
transações sem contraprestação;
variações patrimoniais qualitativas;
transferências financeiras recebidas;
fluxos de caixa das atividades operacionais;
variações independentes da execução orçamentária.
Considere que determinado Município apresentou as seguintes informações ao final do exercício de 2025:
Considerando os lançamentos acima, podemos afirmar que o fluxo das atividades operacionais do Município gerou um caixa de:
R$ 250.000.
R$ 400.000.
R$ 500.000.
R$ 650.000.
Em dezembro de 2025, uma entidade do setor público adquiriu um veículo por meio de troca de ativos, sem efeito no caixa da entidade. A aquisição foi considerada relevante para a entidade.
Ao elaborar a Demonstração dos Fluxos de Caixa, a entidade deve
divulgar a transação em notas explicativas.
classificar a transação como atividade operacional.
classificar a transação como atividade de investimento.
classificar a transação como atividade de financiamento.
não reconhecer e nem evidenciar a transação.
O ingresso financeiro decorrente da alienação de ativo imobilizado deve compor os fluxos das atividades de investimento da demonstração dos fluxos de caixa.
Certo
Errado
Ainda que o conjunto das operações descritas resultasse em aumento líquido das disponibilidades, a demonstração dos fluxos de caixa deve evidenciar separadamente os fluxos das atividades operacionais, de investimento e de financiamento.
Certo
Errado
A DFC deve apresentar entradas e saídas de caixa, bem como equivalentes de caixa do período, devendo esses fluxos ser obrigatoriamente classificados em operacionais, de investimento ou de financiamento, com a devida indicação das fontes de geração de fluxos de entradas de caixa.
Certo
Errado
Em relação ao conceito de atividades de financiamento na demonstração dos fluxos de caixa, assinale a alternativa correta:
Atividades de financiamento são as referentes à aquisição e à venda de ativos de longo prazo e de outros investimentos não incluídos em equivalentes de caixa.
Atividades de financiamento são as atividades da entidade que não as de investimento e de financiamento.
Atividades de financiamento são aquelas que resultam em mudanças no tamanho e na composição do capital próprio e no endividamento da entidade.
Atividades de financiamento são as entradas e saídas de caixa e de equivalentes de caixa.
Atividades de financiamento são os movimentos entre itens que constituem caixa ou equivalentes de caixa.
Uma entidade do setor público reconheceu os seguintes fatos em 2025: Recebimento de caixa decorrente de impostos: R$800.000; Pagamento em caixa a funcionários: R$360.000; Pagamento em caixa a fornecedores de serviços: R$250.000; Recebimento em caixa decorrente de solução de litígio: R$120.000.
Ao analisar a movimentação em caixa decorrente da Atividade Operacional, pela Demonstração dos Fluxos de Caixa, o perito verificou que houve geração de
R$190.000.
R$310.000.
R$440.000.
R$550.000.
R$800.000.
Eventos que impliquem movimentações entre itens que constituem caixa ou equivalentes de caixa devem ser classificados como atividades operacionais na demonstração dos fluxos de caixa das entidades do setor público.
Certo
Errado
A demonstração dos fluxos de caixa substitui o balanço financeiro, pois ambas são demonstrações que evidenciam a movimentação de caixa e equivalentes de caixa do exercício sob a mesma estrutura.
Certo
Errado



