Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
O coeficiente beta das ações da Cia. Gama é 1,5. A taxa livre de risco da economia é 10% a.a. e o prêmio de mercado por risco é 6% a.a. O retorno anual esperado da ação da Cia. Gama, de acordo com o modelo de precificação de ativos (capital asset pricing model) é
21%
19%
15%
9%
1%
O custo do capital próprio da Cia. Delta é de 12% a.a e o valor de mercado de suas ações é de R$ 20.000,00. A companhia utiliza capitais de terceiros no valor contábil (coincidente com o valor de mercado) de R$ 30.000,00. O custo do capital de terceiros é de 25% a.a. A alíquota dos tributos incidentes sobre o lucro da pessoa jurídica é, por hipótese, 20%. Abstraindo-se a possibilidade da companhia pagar juros sobre o capital próprio, o seu custo médio ponderado de capital (weighted average cost of capital), ao ano, corresponde a
14,6%
16,0%
16,8%
18,0%
19,8%
Abaixo são fornecidos os ativos que compõem a carteira de dois fundos de investimento, com suas devidas proporções, e os coeficientes beta de cada um dos ativos.
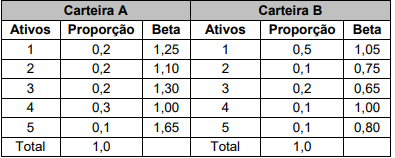
0,81 e 1,1
0,86 e 1,3
0,91 e 1,2
1,2 e 0,91
1,3 e 0,86
A partir da tabela abaixo e considerando a expressão simplifi cada do valor da empresa, em que o valor dos dividendos é substituído pelo lucro por ação (LPA), determine a estrutura ótima do capital, baseado na maximização do valor da ação.
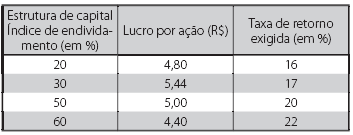
índice de endividamento de 20%.
índice de endividamento de 30%.
índice de endividamento de 50%.
índice de endividamento de 60%.
Sobre os diversos aspectos que envolvem os métodos de avaliação de empresas é falso afirmar que:
um dos primeiros passos é classifi car os índices econômico-financeiros da empresa por categorias, como estrutura, liquidez e rentabilidade.
um dos métodos de avaliação de empresas propõe que a nota de uma empresa seja obtida a partir da comparação de seus índices com índices padrões, os quais são médias obtidas para a indústria onde a empresa atua.
quanto aos índices de estrutura, quanto maior a relação de capitais de terceiros com o patrimônio líquido, maior a nota de avaliação da empresa.
quanto aos índices de estrutura, quanto menor o índice de imobilização do patrimônio líquido, maior a nota de avaliação da empresa.
A existência de um mercado ativo de compra e venda de veículos usados é um fator que, com referência a contratos de permissão para prestação de serviços de transporte rodoviário de passageiros, atua no sentido de:
O Índice de Herfindahl-Hirschmann (IHH) avalia o grau de concentração econômica pelo somatório dos quadrados das parcelas de mercado absorvidas por cada uma das empresas presentes. Se o número de empresas que disputam o mercado é n, então o inverso do IHH pode assumir valores:
Em relação ao custo de financiamento de longo prazo (FLP) NÃO é correto afirmar, em geral, que:
o custo do FLP é maior que o do de curto prazo;
quanto maior o prazo do empréstimo, maior o risco de incobráveis associado ao empréstimo e menor a acurácia na previsão de taxas futuras de juros;
quanto maior o montante do empréstimo, menor tende a ser o custo dos juros sobre o empréstimo;
quanto maior o índice de cobertura de juros ou de pagamentos fixos, maior o risco financeiro;
a taxa de juros de títulos do Governo é usada como o custo básico do dinheiro.
Suponha um título de renda fixa emitido pelo Tesouro Nacional há um ano com as seguintes condições: volume da emissão de um bilhão de reais, prazo de vencimento de 10 anos, pagamento semestral de cupons, taxa de juros pré-fixada em 12,5% a.a. e preço de emissão R$ 100 / título.
Hoje, para adquiri-lo, o investidor precisa desembolsar R$ 99 / título.
Nessas condições, é correto afirmar que:
se o título comprado hoje for levado até o vencimento oferecerá uma taxa interna de retorno de 12,5%a.a.;
o desembolso hoje de 99 corresponde ao preço de 1 ano atrás descontado pela taxa de juros do título;
como o preço está mais barato hoje, a taxa interna de retorno necessariamente também deve ser menor;
para o investidor adquirir o título após o lançamento será preciso renegociar a taxa de juros do título pois as condições de mercado são diferentes;
as condições de mercado alteraram o preço do título e a taxa interna de retorno do título levado a resgate deverá ser maior do que no momento da emissão.
O custo médio ponderado de capital é a taxa de desconto que deve ser usada na avaliação de projetos quando:
a empresa tem mais de um projeto que pode ser realizado em sua carteira de projetos;
a empresa tem apenas um projeto de investimento para realizar;
a empresa utiliza capital próprio e capital de terceiros em sua estrutura de capital;
a taxa de juros no país está extremamente elevada;
a receita da empresa tem característica sazonal.
Para a avaliação do risco de um país, considera-se, por exemplo, o risco de não-pagamento de dívidas do Governo, o nível de endividamento, o cumprimento de metas fiscais, etc. Assim, para avaliação e classificação de ativos que influenciam a confiança dos investidores estrangeiros, utiliza-se o:
rating doméstico.
rating soberano.
compliance soberano.
compliance doméstico.
câmbio
A elaboração de um projeto econômico exige o cumprimento de várias etapas até a sua conclusão. Pode-se afirmar que a etapa inicial é:
a definição da escala.
os canais de comercialização.
a localização do empreendimento.
o estudo de mercado.
a definição dos custos.